유안타증권은 5일 미래산업이 중국 반도체 기업들의 설비투자 확대에 힘입어 수주를 늘리면서 하반기 실적이 상반기를 웃돌 것으로 전망했다. 올해 상반기에 이미 지난해 연간 매출액과 영업이익을 넘어선 데다 하반기 계약 만료 예정 물량이 상반기보다 크게 늘어난 점에 주목했다. 특히 중국 시장 선점 효과와 생산능력 확대가 중장기 성장 기반을 강화할 것으로 평가했다. 투자의견과 목표주가는 제시하지 않았다.
이날 유안타증권 ‘미래산업-수주기반 하반기 실적 개선 기대’ 보고서에 따르면 미래산업은 반도체 검사용 핸들러와 이형부품삽입기 등을 생산하는 장비 전문기업이다. 1983년 설립돼 1996년 상장했으며 반도체 자동검사장비(ATE)를 중심으로 중국 메모리 반도체 기업과 장비업체에 제품을 공급하고 있다.
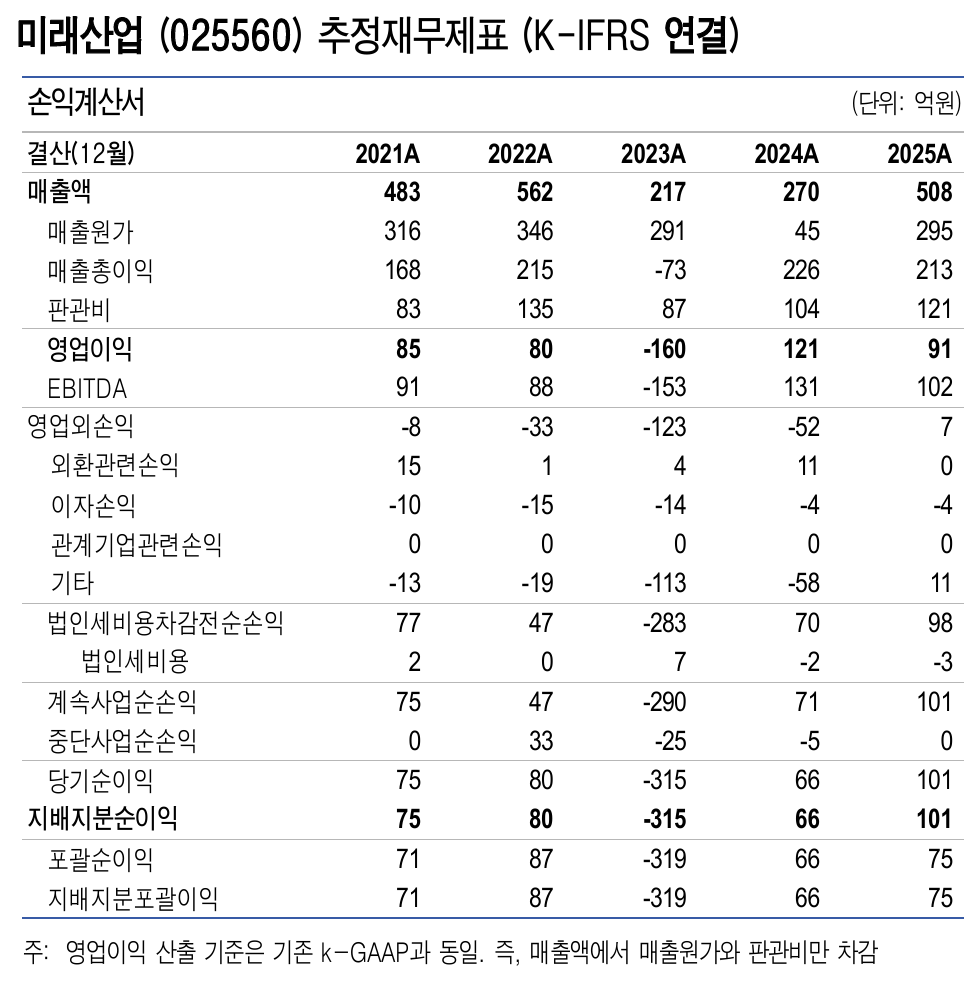
미래산업의 올해 상반기 매출액은 515억4000만원, 영업이익은 152억5000만원을 기록했다. 지난해 연간 매출액 507억8000만원과 영업이익 91억4000만원을 반년 만에 넘어선 실적이다. 중국 반도체 고객사들의 설비투자 확대에 따른 검사장비 수주 증가가 실적 성장을 이끌었다.
하반기에는 수주 물량 확대에 따른 추가 실적 개선이 예상된다. 미래산업의 장비는 계약 종료 시점에 매출이 집중적으로 인식되는 구조다. 공시된 계약을 기준으로 올해 상반기 만료 물량은 334억4000만원이었지만 하반기에는 3분기 105억2000만원, 4분기 536억8000만원으로 총 642억원에 달한다. 상반기보다 약 92% 많은 규모로, 계약이 예정대로 이행되면 하반기 매출 증가에 기여할 전망이다.
중국 시장에서의 선점 효과도 강점으로 꼽혔다. 올해 상반기 미래산업 매출에서 중국 기업이 차지하는 비중은 66.7%로 지난해 60%보다 6.7%포인트 높아졌다. 회사는 2020년 중국 시장에 진출해 현지 메모리 반도체 기업과 장비업체에 핸들러를 공급하고 있다. 중국 정부의 반도체 산업 육성 정책과 메모리 생산시설 투자가 이어지면서 추가 수주 가능성이 있다는 판단이다.
계약 규모도 커지고 있다. 미래산업은 9월 28일 중국 거래업체 이링트레이딩(YILING TRADING)과 530억7000만원 규모의 반도체 검사장비 공급계약을 체결했다. 지난해 연간 매출액을 웃도는 규모로 계약 종료일은 2027년 5월 30일이다. 해당 계약은 내년 상반기 실적 개선에 기여할 것으로 예상된다. 이 밖에도 SK하이닉스와 중국 YMTC 등으로 공급처를 확보하고 있다.
증가하는 장비 수요에 대응하기 위한 생산시설 확충도 추진 중이다. 미래산업은 9월 약 145억원을 투입해 신규 공장 부지를 확보했다. 공장 완공 이후 반도체 검사용 핸들러의 생산능력은 기존 대비 2.8배로 확대될 예정이다. 수주 증가에 맞춰 생산 규모를 늘리면서 향후 대형 계약에 대응할 기반을 마련한다는 구상이다.
주가 측면에서도 실적 대비 저평가 가능성이 제기됐다. 유안타증권은 올해 하반기 실적이 상반기와 동일하다고 가정해도 주가수익비율(PER)이 6.3배 수준이라고 추산했다. 하반기 실적이 상반기를 웃돌 경우 연간 이익 증가에 따라 해당 배수는 더욱 낮아질 수 있다는 설명이다.
권명준 유안타증권 연구원은 “중국 메모리 반도체 기업 및 장비 기업으로 지속적인 ATE 판매가 이어지고 있다는 점은 경쟁사 대비 중국 시장 선점 효과가 유지되고 있음을 의미한다”며 “하반기 계약 만료 물량이 상반기를 크게 웃도는 만큼 추가 실적 개선이 기대된다”고 평가했다.