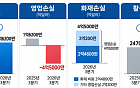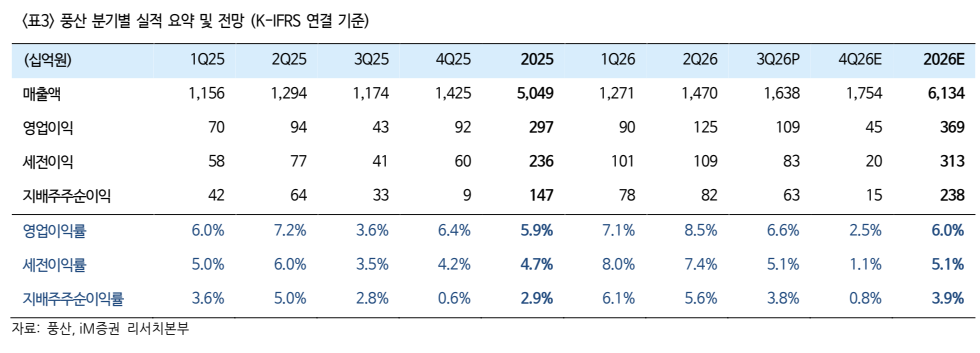
▲풍산 실적 추이 및 전망. (출처=iM증권)
iM증권이 풍산에 대해 내년에는 방산 부문 턴어라운드로 이익의 질이 좋아질 것이라며, 투자의견 '매수'를 유지하고 목표주가를 기존 8만5000원에서 8만원으로 하향했다.
4일 김윤상 iM증권 연구원은 "올해 3분기 연결 영업이익은 1088억원으로 달러 표시 전기동 가격 호조에 따른 신동 부문 자회사 실적 개선에 힘입어 시장 기대치를 상회했다"며 "다만 4분기 연결 영업이익은 450억원으로 전분기 대비 크게 부진할 전망"이라고 설명했다.
민수 부문은 환율 하락에 따른 전기동 재고평가손(Metal loss) 확대 및 상여금 인식으로, 방산 부문은 매출 증가에도 불구하고 저마진탄 매출 비중 상승에 따른 마진율 하락으로 부진이 불가피하다는 분석이다.
하지만 2027년부터는 이익의 중심이 민수에서 방산으로 이동하며 실적이 개선될 것으로 내다봤다.
그는 "내년에는 이연 매출 인식을 통한 매출액 증가와 고마진 대구경탄 수출 재개에 따른 마진율 상승으로 방산 부문 실적이 유의미하게 개선될 것"이라며 "실적 안정성 측면에서도 전기동 가격 등락에 좌우되는 민수 대비 방산이 더 우위에 있다"고 강조했다.
목표주가를 8만원으로 하향 조정한 이유에 대해서는 "방산 부문의 가치 하향이 아닌, 역대급 재고평가이익(Metal gain)을 시현했던 올해 대비 내년 민수 부문 실적 둔화를 반영해 가치를 조정한 것"이라고 말했다. 현재 주가 수준에 대해서는 단기 모멘텀 둔화 구간임은 분명하나 바닥 수준에 진입해 매력적이라고 평가했다.