NH투자증권은 2일 카카오게임즈에 대해 신작 흥행에 힘입어 실적 턴어라운드 시점이 예상보다 빨라질 것으로 전망하며 투자의견을 ‘매수(Buy)’로 상향했다. 목표주가도 기존 8800원에서 1만6000원으로 높였다.
안재민 NH투자증권 연구원은 “지난달 8일 출시한 ‘도깨비의 세계’가 출시 이후 줄곧 구글 앱스토어 매출 순위 1위를 유지하고 있어 4분기 실적에 크게 반영될 전망”이라며 “내년 1월 ‘오딘Q: 발키리스콜’ 출시까지 이어지며 본격적인 실적 턴어라운드가 예상된다”고 밝혔다.
NH투자증권은 ‘도깨비의 세계’의 4분기 매출액을 680억원, 내년 1분기 출시 예정인 ‘오딘Q: 발키리스콜’의 매출액을 720억원으로 전망했다. 이에 내년 1분기부터 영업이익 흑자 전환이 가능할 것으로 봤다.
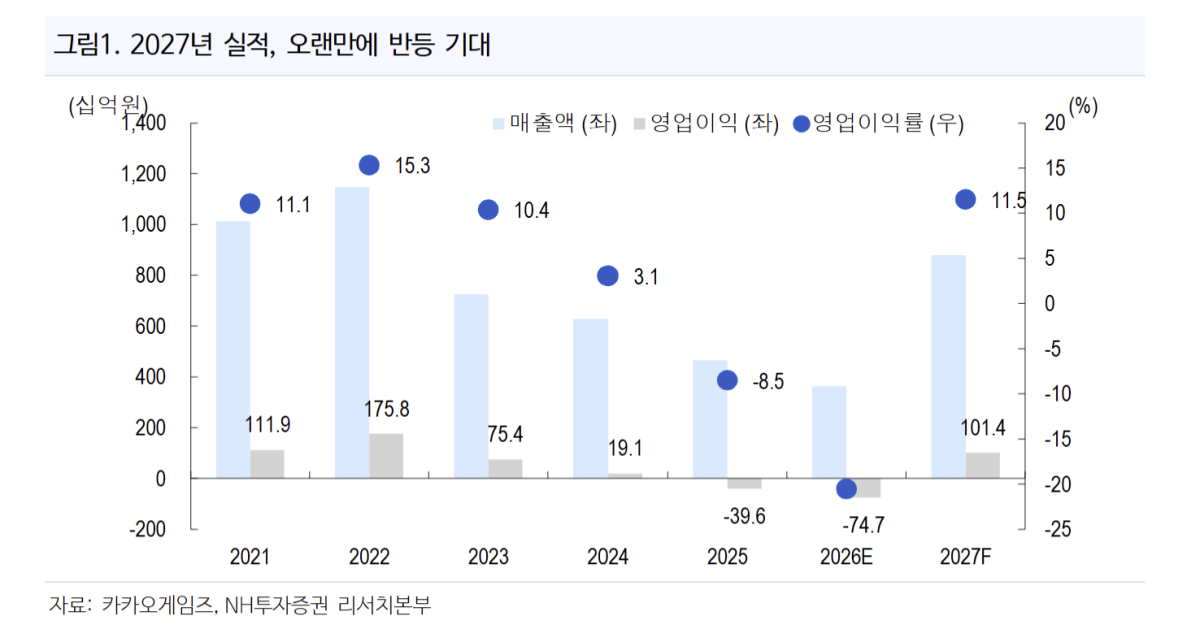
내년 연간 매출액은 전년 대비 142.0% 증가한 8790억원, 영업이익은 1014억원으로 흑자 전환할 것으로 예상했다.
안 연구원은 “‘오딘Q: 발키리스콜’은 2021년 카카오게임즈의 전성기를 이끌었던 ‘오딘: 발할라라이징’의 후속작”이라며 “오딘 지식재산권(IP)을 기반으로 세계관을 확장하고 언리얼엔진5를 적용한 만큼 흥행 가능성이 높다고 판단한다”고 설명했다.
대주주 변경과 신규 경영진도 체질 개선 요인으로 꼽았다. LAAA인베스트먼트가 신규 대주주로 올라선 가운데 최근 미투온을 인수했고, 넥슨에서 다수의 인수합병(M&A)을 주도한 김태환 신임 최고경영자(CEO) 선임으로 추가적인 사업 재편 가능성도 기대했다.
안 연구원은 “대주주 변화와 M&A를 통한 체질 개선, 신작 흥행이 동시에 진행되면서 실적 회복 속도가 빨라질 것”이라고 말했다.