신한투자증권은 2일 효성중공업에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 340만원에서 290만원으로 하향했다. 내년 예상 주당순이익(EPS)을 14% 낮춘 영향이지만 3분기 실적 부진은 매출 인식 시점이 미뤄진 영향이 큰 만큼 최근 주가 하락은 비중 확대 기회라고 평가했다.
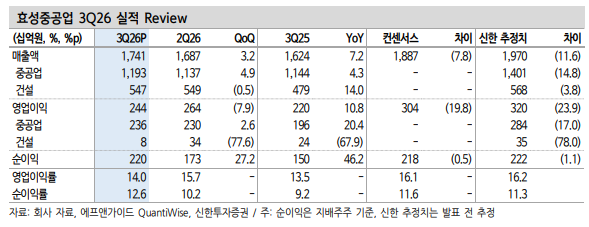
효성중공업의 3분기 매출액은 1조7406억원으로 전년 동기 대비 7.2%, 영업이익은 2435억원으로 10.8% 증가했다. 영업이익은 시장 전망치를 19.8% 밑돌았다. 미국 GIS 1억600만달러와 중동 700억~800억원, 영국 500억원 등 중공업 매출 약 2700억원이 4분기로 이연된 영향이다.
중공업 부문은 매출 1조1932억원, 영업이익 2357억원으로 영업이익률 19.8%를 기록했다. 신규 수주는 3조2000억원으로 122% 증가했고 수주잔액은 18조9000억원으로 71% 늘어 역대 최대치를 기록했다. 4분기에는 이연 물량이 반영되면서 중공업 매출 1조7000억원, 영업이익 3300억원 수준의 분기 최대 실적이 예상됐다.
건설 부문은 과거 수주 현장의 원가 정산으로 수익성이 낮아졌다. 이동헌 신한투자증권 연구원은 "매출은 5466억원으로 14% 늘었지만 영업이익은 77억원으로 68% 감소했다"라며 "회사는 관련 매출이익 감소 규모를 약 400억원으로 설명했으며 다른 현장으로 문제가 확산하거나 추가 충당금이 발생할 가능성은 작다고 본다"라고 전했다.
이어 "향후 성장축으로는 중공업 수주잔액에서 차지하는 약 10%를 차지하는 765kV 초고압 변압기로 꼽힌다" 라며 "회사는 논의 중인 프로젝트를 감안하면 향후 4~5년간 현재 확보 물량의 두 배를 훨씬 웃도는 추가 수주가 가능하며, 데이터센터 내부 설비가 아니라 하이퍼스케일러가 직접 발주하는 전력망 투자라는 점도 특징"이라고 밝혔다.
대형 스태콤(STATCOM)에서도 약 3000억원 규모의 첫 수주를 확보했다. 미국 멤피스 생산능력은 올해 말 4억달러, 2028년 상반기 7억달러까지 확대하고 2027년 7월에는 HVDC 공장도 가동할 예정이다. 이 연구원은 "올해 영업이익을 1조340억원, 내년은 1조3653억원으로 전망하며 북미 전력 수요와 송전망 투자 확대에 따른 성장 경로는 유효하다"라고 진단했다.