KB증권은 2027년 메모리 시장이 가격 상승과 출하량 증가가 동시에 나타나는 강력한 상승 사이클의 가속 구간에 진입할 전망이라며 현 시점을 반도체주의 ‘W자 반등’ 과정에서 두 번째 바닥으로 판단한다고 2일 밝혔다. 반도체 업종 투자의견 ‘긍정적(Positive)’을 유지하고 삼성전자와 SK하이닉스, 삼성전기, DB하이텍을 최선호주로 제시했다.
이창민 KB증권 연구원은 “2027년 메모리 수급은 2026년보다 한층 더 타이트해질 전망”이라며 “고대역폭메모리(HBM) 수요 확대가 범용 D램 공급을 제약하는 가운데 인공지능(AI) 추론 확산이 추가적인 메모리 수요를 끌어올릴 것”이라고 설명했다.
KB증권은 2027년 범용 D램 가격이 전년 대비 40%, 낸드(NAND) 가격이 32% 상승할 것으로 전망했다. HBM 가격 역시 전년 대비 121% 오를 것으로 추정했다. HBM 생산 확대가 범용 D램에 배분되는 생산능력을 줄이는 동시에 AI 추론 확산으로 서버와 고용량 메모리 수요가 늘면서 가격과 출하량이 함께 증가하는 구조가 이어질 것이란 분석이다.
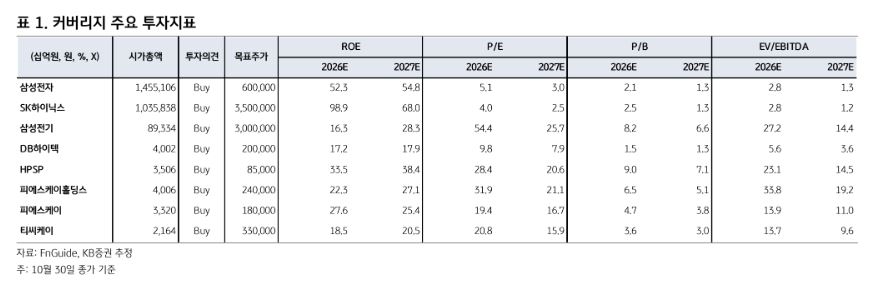
실적과 주가 사이의 괴리도 반등 가능성을 높이는 요인으로 꼽았다. 2027년 예상 실적 기준 주가수익비율(PER)은 삼성전자 3.0배, SK하이닉스 2.5배에 불과하다. KB증권은 실적 전망이 개선되는 상황에서도 주가가 크게 하락하면서 실적과 밸류에이션 간 괴리가 역사적 최저 수준까지 확대됐다고 평가했다.
이에 따라 현 주가는 우려의 정점을 통과한 것으로 보고 추가 하락 위험보다 상승 여력에 주목해야 할 시점이라고 판단했다. 특히 11~12월에는 실적과 밸류에이션의 괴리가 축소되는 과정에서 반도체주의 W자 반등이 시작될 것으로 전망했다.
AI 투자에 대한 과잉투자 우려도 낮게 평가했다. 지난 2~3년간 빅테크 업체의 AI 투자가 미래 수요를 선점하기 위한 선제적 설비투자(CAPEX)의 성격이 강했다면 최근에는 실제 클라우드 매출과 이익 성장으로 이어지고 있다는 분석이다.
주요 클라우드서비스사업자(CSP)의 클라우드 사업 영업이익률은 40% 수준에 도달했고 프론티어 AI 사업자의 연간반복매출(ARR)도 빠르게 증가하고 있다. AI 사용량이 단순한 기대를 넘어 실제 반복매출로 전환되고 있다는 의미다.
KB증권은 최근 빅테크 실적에서 공통적으로 나타나는 특징이 ‘수요 부족’이 아닌 ‘공급능력 부족’이라고 평가했다. 수요가 예상보다 빠르게 증가하면서 컴퓨팅 인프라 공급이 성장을 제한하고 있다는 점에서 현재 AI 투자는 수요를 앞서간 과잉투자가 아니라 늘어나는 수요를 따라가기 위한 증설 단계에 가깝다는 판단이다.
2027년에는 에이전틱 AI(Agentic AI) 상용화가 반도체 수요를 한층 넓힐 것으로 전망했다. 메타의 ‘Muse’와 오픈AI의 ‘Astra’ 등을 중심으로 에이전틱 AI가 소비자와 기업이 실제 사용하는 서비스로 빠르게 확산되면서 AI 인프라 수요 구조 자체가 달라질 수 있다는 설명이다.
에이전틱 AI는 작업 난도가 높아질수록 계획 수립과 실행, 결과 검증을 반복하기 때문에 토큰 사용량이 크게 늘어난다. 소비자 영역으로 확산될수록 보안과 검증 과정에서도 추가적인 연산 수요가 발생할 수 있다. 이에 따라 기존에 강한 수요가 이어졌던 그래픽처리장치(GPU)와 HBM뿐 아니라 키값 캐시(KV Cache)와 데이터 저장을 위한 고용량 D램과 낸드, 전체 작업을 조율하는 중앙처리장치(CPU) 수요까지 확대될 것으로 전망했다.
종목별로는 삼성전자와 SK하이닉스를 반도체 업종 최선호주로 제시했다. 범용 메모리 가격 상승과 HBM 가격 정상화, 장기공급계약(LTA) 비중 확대를 바탕으로 이익 성장이 이어지는 가운데 주주환원 방향성도 명확해져 수급 여건 개선이 기대된다는 이유다.
전기전자 업종에서는 삼성전기를 최선호주로 꼽았다. 적층세라믹콘덴서(MLCC)와 플립칩볼그리드어레이(FC-BGA) 등 AI향 핵심 부품이 전례 없는 호황을 누리고 있다는 평가다. 반도체 소재·부품·장비에서는 DB하이텍을 최선호주로 제시했다. 중국 AI 데이터센터와 로봇향 수요 증가에 따라 8인치 파운드리 수급이 빠르게 타이트해질 것으로 전망했다.
이 연구원은 “현재 AI 인프라에서 부족한 것은 수요가 아니라 공급”이라며 “메모리 가격과 출하량이 동시에 증가하고 에이전틱 AI가 수요 저변까지 넓히는 만큼 반도체주는 실적과 밸류에이션 괴리가 해소되는 과정에서 W자 반등에 나설 가능성이 높다”고 말했다.