한화에어로스페이스 주가가 이달 들어 30% 넘게 하락한 가운데 증권가도 실적 충격을 반영해 목표주가를 줄줄이 낮췄다. 다만 수출 물량의 인도 시점에 따른 일시적 부진이라는 평가가 우세해, 4분기 납품 확대와 수익성 회복이 주가 반등의 관건으로 떠올랐다.
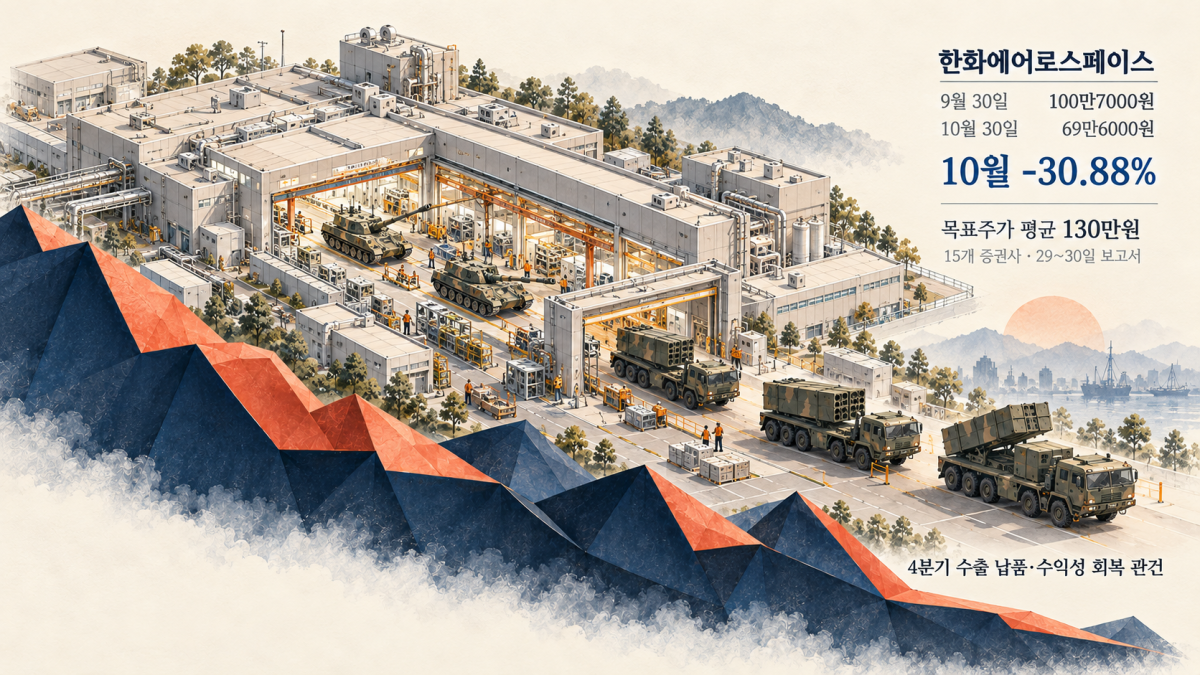
30일 한국거래소에 따르면 한화에어로스페이스는 전 거래일 대비 8.42% 내린 69만6000원에 거래를 마쳤다. 9월 말 종가 100만7000원보다 30.88% 하락했다. 10월 2일 107만2000원까지 올랐던 주가는 20일 하루 11.71% 급락한 데 이어 이날 70만원선도 내줬다. 같은 기간 상장주식수를 적용한 시가총액은 9월 말보다 약 16조원 줄어든 35조8881억원이다.
증권가의 눈높이도 빠르게 낮아졌다. 29~30일 보고서를 낸 15개 증권사 중 11곳이 목표주가를 하향 조정했다. KB증권은 140만원에서 100만원으로 28.6%, 신한투자증권은 138만원에서 101만원으로 26.8%, SK증권은 160만원에서 130만원으로 18.8% 낮췄다. 미래에셋증권은 115만원, iM증권은 120만원, 키움증권은 137만원을 제시했다.
목표주가를 유지한 곳은 유진투자증권 166만원, 대신증권 164만원, 유안타증권 148만원, 한화투자증권 130만원이다. 한국투자증권은 하향 조정한 목표주가로 154만원을 제시했다. 15개사의 목표주가는 100만~166만원, 단순 평균은 130만원이다. 평균 목표주가는 이날 종가보다 86.8% 높지만, 이는 향후 실적 회복을 전제로 한 평가다. 15개사 모두 매수 의견을 유지했다.
목표주가 하향은 이익 전망과 기업가치 평가 배수가 함께 낮아진 결과다. 3분기 연결 매출액은 6조943억원, 영업이익은 4520억원으로 시장이 예상한 영업이익 약 1조1600억원을 61%가량 밑돌았다. 주력인 지상방산 매출이 1조2455억원으로 전년 동기보다 41% 줄었고, 영업이익은 217억원에 그치면서 영업이익률이 1.7%로 떨어졌다.
수익성이 높은 폴란드향 K9 자주포와 천무 다연장로켓 인도가 줄면서 수출 매출이 위축됐고, 상대적으로 이익률이 낮은 내수·초도 물량 비중이 커졌다. 매출 감소에 따른 고정비 부담에 대전 사업장 사고 관련 비용 약 300억원, 사업 충당금 등 약 160억원과 환율 영향도 겹쳤다. 정동익 KB증권 연구원은 “수출매출을 인도기준으로 인식하다 보니 납품 스케줄에 따라 월별, 분기별 매출액 변동성이 매우 크게 나타나고 있다”고 설명했다.
실적 추정치 조정에 더해 방산업종 전반의 주가 하락도 목표주가를 끌어내렸다. 미래에셋증권은 목표 주가수익비율(PER)을 30.8배에서 25배로 낮췄고, iM증권은 지상방산·항공우주 부문에 적용한 목표 PER을 35배에서 30배로 조정했다. 자회사 지분가치 하락과 순차입금 증가까지 반영되면서 기존에 부여했던 기업가치의 프리미엄이 축소되는 흐름이다.
증권가는 4분기 수출 납품 확대를 회복의 핵심 근거로 보고 있다. 회사는 폴란드향 천무의 연간 인도 목표를 40대 이상에서 60대 이상으로 높였다. 인도 일정에 따라 매출을 인식하는 사업 특성상 3분기에 적었던 수출 물량이 4분기 실적에 집중적으로 반영될 수 있다는 분석이다.
다만 회복 강도에 대한 전망은 차이가 크다. 4분기 연결 영업이익 예상치는 신한투자증권 약 9380억원, SK증권 약 1조2960억원, 키움증권 약 1조4580억원, 미래에셋증권 약 1조5750억원, 한화투자증권 약 1조6920억원이다. 납품 규모뿐 아니라 고수익 수출 물량 비중과 비용 정상화 속도가 실적을 가를 변수다. 정세훈 미래에셋증권 연구원은 “일회성 비용을 감안하여도 수출사업 전반에서 일시적 저마진 구간이 맞물리며 수익성이 전분기 대비 크게 하락했다”며 “4분기 폴란드 매출 재개 속 마진 회복세에 주목할 필요가 있다”고 짚었다.
중장기 성장 기대는 약 35조원의 지상방산 수주잔고가 뒷받침한다. 내년에는 루마니아 K9 사업과 장약 수출 확대, 폴란드향 납품 증가가 실적에 기여할 것으로 예상된다. 중동 방공무기체계와 미국 자주포, 유럽 탄약 사업 등으로 수출 지역과 품목을 넓힐 가능성도 열려 있다. 이한결 키움증권 연구원은 “중동 지역의 지정학적 불안정성이 장기화되며 대공 무기 체계에 대한 문의가 증가하고 있어 중장기 관점에서 수주잔고의 성장 흐름이 유지될 것으로 판단한다”고 밝혔다.
남은 변수는 신규 수주의 계약 전환 시점과 대전 사업장 정상화, 사고 관련 제재 여부다. 주가 하락으로 가격 부담은 줄었지만, 목표주가와의 격차를 좁히려면 납품과 이익 회복이 실제 숫자로 확인돼야 한다는 지적이다. 변용진 iM증권 연구원은 “지연 중인 수주는 시간의 문제일 뿐 가시화 가능성이 매우 높으며, 실적 또한 인도기준 인식에 따른 일시적 현상으로 4분기 이후 복구될 가능성이 크다”면서도 “대전사업장 사고에 따른 당국의 제재조치가 아직 확정되지 않았음은 잔여 리스크 요인”이라고 말했다.