미래에셋의 디지털자산 투자 플랫폼 디지털엑스는 리서치센터가 토큰화 주식의 발행 구조와 제도 변화, 시장 현황 등을 분석한 보고서 ‘토큰화 주식: 회색지대에서 제도권으로’를 발간했다고 29일 밝혔다.
보고서에 따르면 올해 토큰화 주식 시장은 빠르게 성장하고 있다. 23일 기준 온체인에서 유통되는 토큰화 주식 가치는 35억8000만달러로 연초보다 5.3배 늘었다. 같은 기간 실물연계자산(RWA) 전체 시장이 54% 증가한 것과 비교하면 주요 자산군 가운데 가장 높은 성장세다.
제도권 편입 움직임도 본격화한다. 미국에서는 중앙예탁기관(DTC)이 7월 토큰화 파일럿에서 실제 거래를 처리했고, 미국 증권거래위원회(SEC)는 지난달 온체인 거래시설에 혁신 면제를 부여했다. 다만 두 제도 모두 초기 단계인 만큼 아직 본격적인 유통시장 형성으로 이어졌다고 평가하기는 이르다고 덧붙였다.
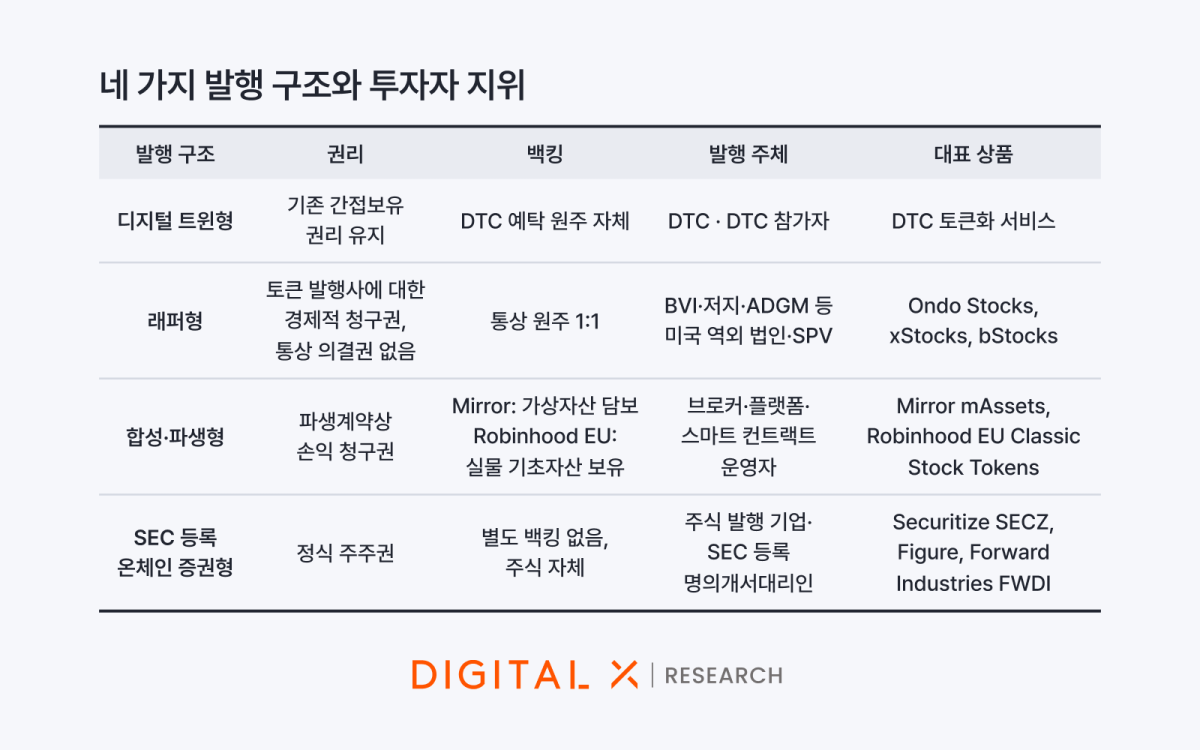
보고서는 토큰화 주식을 발행 구조에 따라 ‘디지털 트윈형’, ‘SEC 등록 온체인 증권형’, ‘래퍼형’, ‘합성·파생형’ 등 4가지로 구분했다. 디지털 트윈형과 SEC 등록 온체인 증권형은 실제 주식에 대한 권리를 토큰에 담아 배당과 의결권을 유지하는 구조다.
반면 래퍼형과 합성·파생형은 기초 주식의 가격을 추종해 수익을 제공하지만 의결권은 부여하지 않는다. 현재 토큰화 주식 발행 잔액의 82%는 바이낸스, 온도 파이낸스, 엑스스톡스, 로빈후드 등이 미국 외 지역에서 제공하는 상품으로 대부분 래퍼형에 해당한다.
국내에서는 내년 2월 개정 전자증권법 시행을 앞두고 하위법규 개정안이 입법예고된 상태다. 다만 보고서는 현행 제도 논의가 해외에서 발행되는 토큰화 주식까지 포괄하지 못하고 있다고 지적했다.
특히 SK하이닉스를 비롯한 국내 상장 종목의 토큰화 거래가 해외 시장에서 이미 늘고 있는 만큼 국내 제도도 해외 발행 상품과의 연결 관계를 고려할 필요가 있다는 설명이다.
정지성 디지털엑스 리서치센터 연구위원은 “국내에서 토큰화 주식을 발행할 수 있는 인프라가 갖춰지지 않으면 한국 종목의 토큰화 거래는 국내 제도의 적용 범위 밖에서 먼저 자리를 잡게 된다”며 “토큰화 주식 시장의 제도화는 발행을 서두르는 것보다 권리·유동성·담보·참조가격을 일관된 규칙으로 연결하는 데 달려 있다”고 말했다.