SK증권은 LS에코에너지에 대해 배전과 소재 부문을 중심으로 견조한 외형 성장이 지속되고 있으나 전력기기 업종의 상대적 약세를 반영해 목표주가를 기존 9만원에서 6만9000원으로 하향 조정하고 투자의견 '매수'를 유지한다고 21일 밝혔다.
나민식 SK증권 연구원은 "LS에코에너지의 2026년 3분기 연결 기준 매출액은 3515억원으로 전년 동기 대비 51.0% 증가하고 영업이익은 222억원으로 50.2% 늘어났다"며 "영업이익률은 6.3%를 기록했다"고 말했다.
나민식 연구원은 "구리 가격 상승과 직판 물량 증가 덕분에 소재 매출이 성장했고 9월에는 가온전선 미국 법인(LSCUS)의 영업망과 베트남 생산기지(LS-VINA)를 연계해 미국 태양광 발전단지에 중전압(MV) 케이블 공급을 성사시켰다"며 "고부가 제품 비중 축소로 전분기 대비 수익성 개선은 제한됐으나 LS-VINA의 초고압 케이블 덴마크 프로젝트 및 LSCV의 통신선(UTP) 등 이월 물량은 올해 4분기부터 2027년 상반기까지 순차적으로 납품될 전망"이라고 설명했다.
나 연구원은 "신사업은 투자 확정 여부와 매출 발생 시점을 구분해 접근해야 한다"며 "버스덕트는 약 78억~80억원을 투자해 2027년 하반기 양산을 추진 중으로 연간 매출이 기존 300억~350억원에서 800억~1000억원으로 확대될 것"이라고 내다봤다. 이어 "LS머트리얼즈와 협력하는 울트라커패시터(UC)는 2027년 실적 반영을 목표로 하며 희토류 금속은 2026년 말 사마륨 시양산을 거쳐 2028년 전체 사업 본격 양산 시 매출 3000억원을 목표로 하고 있다"고 분석했다.
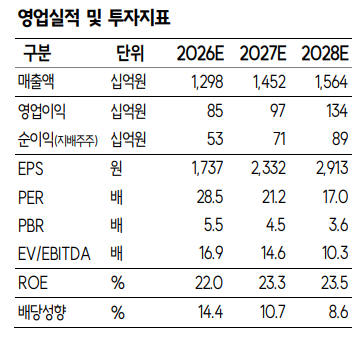
그는 "전력기기 업종의 멀티플 하락세를 고려해 타깃 PSR(주가매출비율)을 보수적으로 낮춰 목표주가를 조정했다"며 "2026년 연간 연결 매출액은 1조2980억원, 영업이익은 850억원을 기록하고 2027년에는 매출액 1조4520억원, 영업이익 970억원에 달할 것"이라고 평가했다.