SK증권은 HD현대일렉트릭에 대해 단기적인 원/달러 환율 하락 부담을 반영해 보수적으로 멀티플을 조정했다며 목표주가를 기존 90만원에서 65만원으로 하향 조정하고 투자의견 '매수'를 유지한다고 19일 밝혔다.
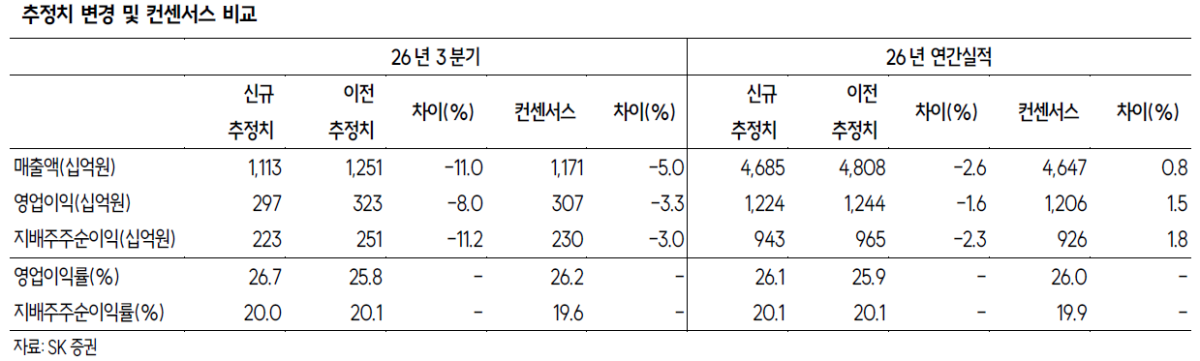
나민식 SK증권 연구원은 "HD현대일렉트릭의 2026년 3분기 연결 기준 매출액은 1조1130억원으로 전년 동기 대비 11.8% 증가하고 영업이익은 2970억원으로 20.4% 늘어날 것으로 추정된다"며 "영업이익률은 26.7%를 기록해 매출액과 영업이익 모두 시장 컨센서스에 부합할 전망"이라고 말했다.
나민식 연구원은 "단기 실적의 주요 변수는 원/달러 환율 하락으로 환산 매출액 및 수익성에 일부 부담으로 작용할 수 있다"며 "다만 마진이 높은 송전기기 매출 인식이 이어지며 고마진 변압기 출하 증가라는 제품 믹스 개선이 환율 역풍을 상쇄하고 있다"고 설명했다.
나 연구원은 "단기적인 환율 부담에도 불구하고 중장기 실적의 상승 추세는 지속될 것"이라며 "고마진 송전기기 매출 인식에 더해 북미 AI 데이터센터향 배전기기 공급 확대와 그룹사 엔진 수주와 연계된 회전기기 공급 증가가 전사 매출 규모 확대를 이끌 전망"이라고 분석했다. 이어 "대규모 프로젝트에 따른 반복 생산으로 생산성 개선 효과도 기대된다"고 덧붙였다.
그는 "중장기 이익 성장 전망에도 불구하고 최근 전력기기 업종 전반의 주가 약세와 환율 영향에 따른 멀티플 하락을 반영해 2027년 예상 주당순이익(EPS 3만4662원)에 타깃 PER 18.8배를 적용해 목표주가를 낮췄다"면서도 "2026년 연간 매출액 4조6850억원, 영업이익 1조2240억원에 이어 2027년에는 매출액 5조8340억원, 영업이익 1조6030억원으로 견조한 성장세가 이어질 것"이라고 평가했다.