AI·HPC 계약용량 중 실제 과금 14% 미만…매출 전환·임대료 보증 조건 주목
채굴주 반등에도 물가·금리 부담…AI 전환 자금 마련에 비트코인 매도도
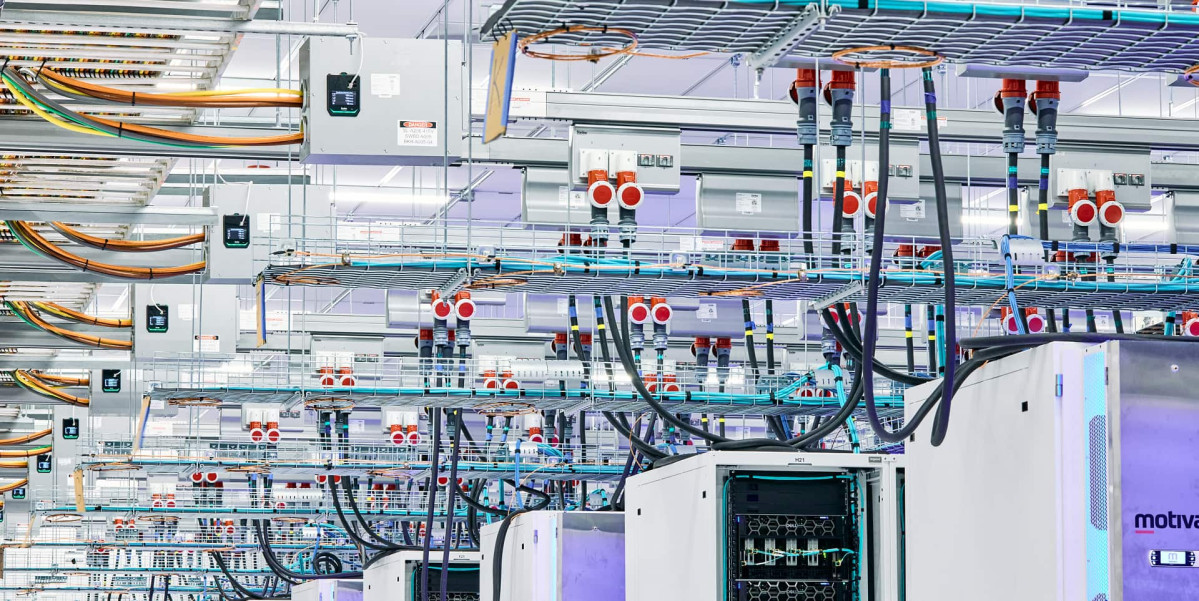
비트코인 채굴업계가 가격 약세와 인공지능(AI) 사업 전환 비용을 함께 안고 있다. 비트코인이 JP모건의 생산원가 추정치를 밑도는 가운데 일부 채굴사는 더 높은 수익을 기대하며 AI 데이터센터 사업을 키우고 있다. 다만 시설 투자에 돈이 먼저 들어가고 매출이 발생하기까지 시간이 걸리면서, 보유 비트코인을 팔아 전환 자금을 마련하는 사례도 나타나고 있다.
16일 오전 9시 기준 비트코인은 바이낸스에서 약 8만2000달러에 거래됐다. 더블록이 지난달 24일 보도한 JP모건의 평균 생산원가 추정치 8만5000달러를 밑도는 수준이다. JP모건은 가격이 생산원가 위에서 안정적으로 유지되면 채굴사의 강제 매도 위험이 줄어들 수 있다고 분석했다.
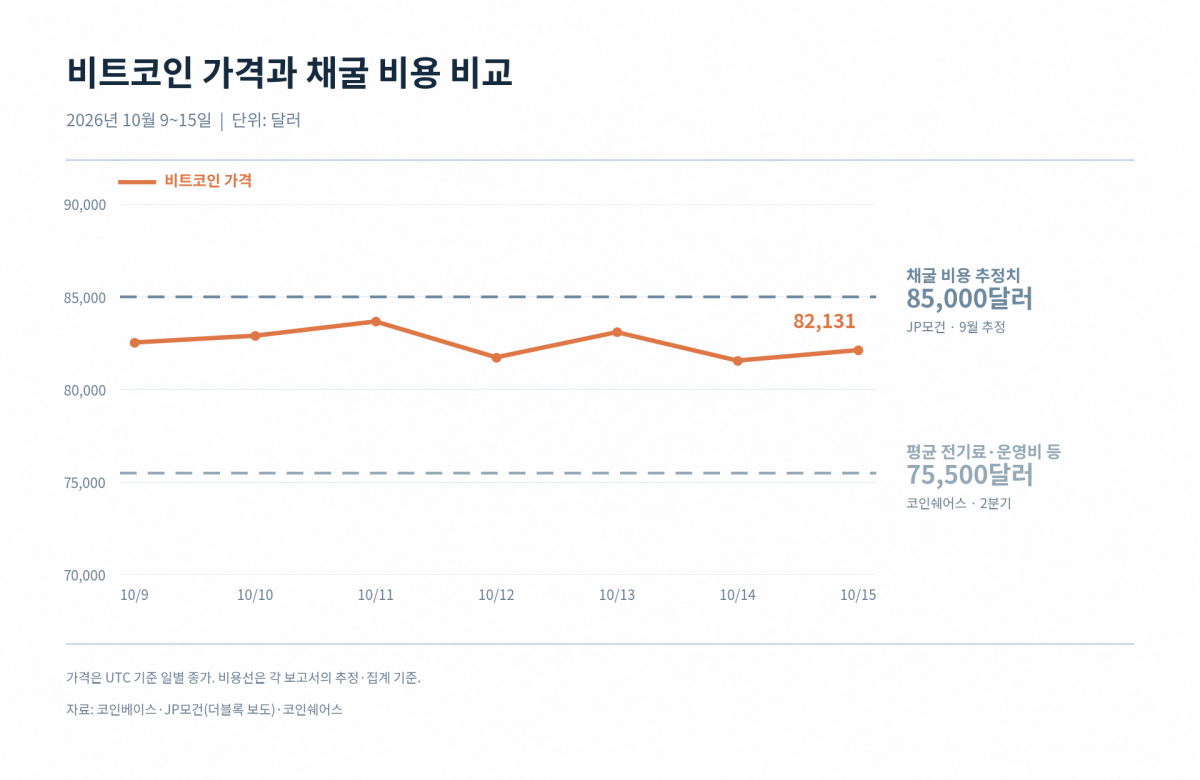
다만 이 추정치가 모든 채굴사의 손익분기점을 뜻하는 것은 아니다. 코인쉐어스가 9월 15일 공개한 2분기 보고서에서 상장 채굴사의 세전 가중평균 현금원가는 비트코인 1개당 약 7만5500달러였다. 전기료와 일반관리비, 순이자비용 등을 반영하고 감가상각·주식보상비용은 제외한 수치로, JP모건의 추정치와는 산정 대상과 방식, 기준 시점이 다르다.
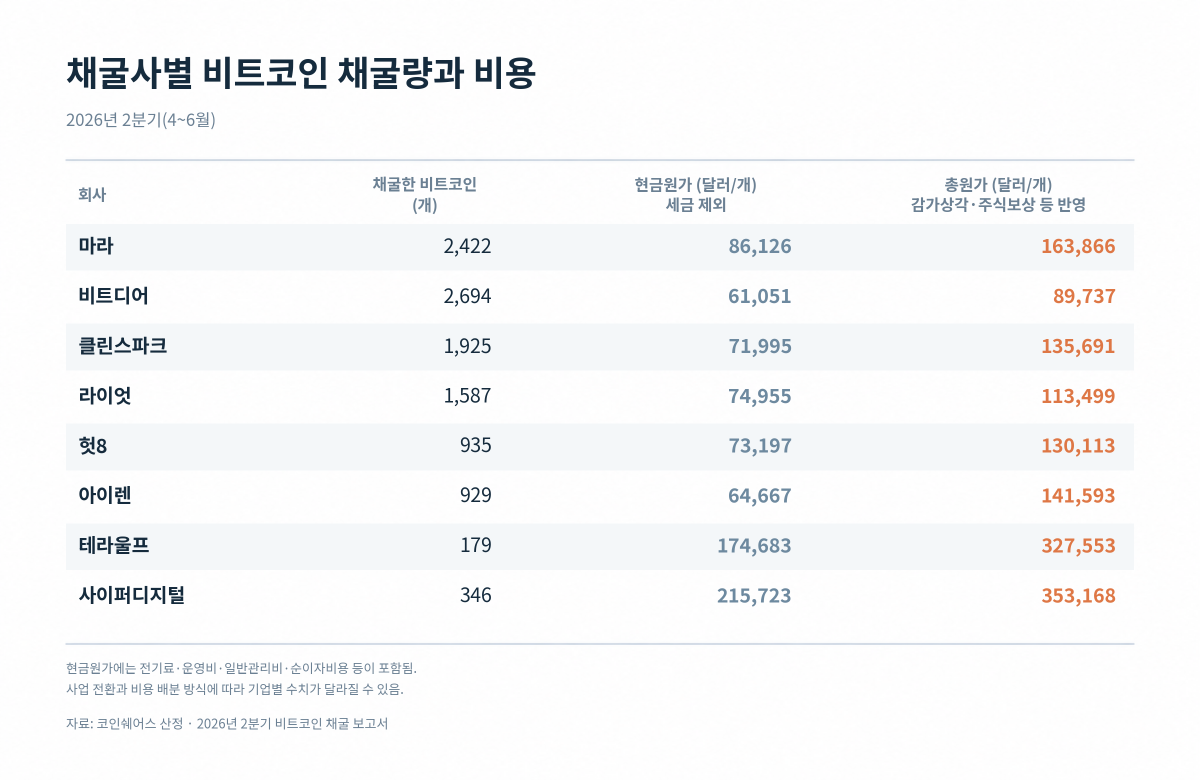
표의 ‘총원가’에는 감가상각·주식보상 등 비현금비용도 포함된다. 감가상각은 구입한 장비나 시설의 비용을 사용 기간에 나눠 회계상 비용으로 반영하는 것으로, 해당 분기에 같은 금액의 현금이 지출됐다는 뜻은 아니다.
마라홀딩스(MARA)의 2분기 비트코인 1개당 세전 현금원가는 8만6126달러였고, 보고서상 총원가는 16만3866달러였다. 다만 이는 해당 분기 채굴에 배분한 비용을 기준으로 산출한 수치로, 현재의 손익분기점이나 회사 전체의 흑자 전환 가격을 뜻하지 않는다. 테라울프·사이퍼디지털 등에서는 채굴 축소와 사업 전환 과정의 비용 배분이 1개당 원가를 높이는 요인으로 작용했다.
채굴사들이 AI 사업으로 영역을 넓히는 배경에는 수익성에 대한 기대가 있다. 코인쉐어스는 전력용량 1MW(메가와트·100만 와트)당 연간 이익을 AI 연산은 약 150만 달러, 비트코인 채굴은 약 50만 달러로 추정했다.
실제 일부 기업에서는 AI 사업이 채굴보다 큰 매출원이 됐다. 아이렌의 6월 말 종료 분기 AI 클라우드 매출은 7050만 달러로 채굴 매출 6670만 달러를 처음 넘어섰다. 테라울프도 2분기 전체 매출의 약 71%가 고성능컴퓨팅(HPC) 임대에서 나왔다.
문제는 전환에 드는 비용이다. 코인쉐어스가 추정한 AI용 시설 전환 비용은 MW당 800만~1500만 달러로, 채굴 시설의 70만~100만 달러보다 훨씬 컸다. 수익 잠재력이 높더라도 건설과 서비스 개시가 늦어지면 그 사이의 자금 부담이 커질 수 있는 구조다.
계약 규모와 실제 매출이 발생하는 용량 사이에도 차이가 있다. 코인쉐어스의 9월 보고서에서 조사 대상 채굴사들의 AI·HPC 계약용량은 4GW(기가와트·1GW는 1000MW)를 넘었지만, 실제 요금 청구가 이뤄지는 용량은 약 550MW였다. 전력용량 기준으로 계약 규모의 14% 미만에 해당한다.
블록체인 리서치 업체 포필러스의 켈빈은 채굴사들의 AI 사업 전환에 대해 “전환 이후 성과가 임대계약 단계에 머물러 있고, 실제 발생하고 있는 시설 임대매출은 미미한 편”이라고 진단했다. 그는 라이엇이 8월 발표한 임대계약의 예상 매출은 20년간 91억 달러에 달하지만, 2분기 데이터센터 임대매출은 490만 달러에 그쳤다는 점을 사례로 들었다.
임차인의 대금 지급을 뒷받침하는 계약 조건도 중요하다. 테라울프는 구글이 임차인 플루이드스택의 임대료 지급 등 일부 의무를 보증하는 구조를 활용해 시설 개발 자금을 조달했다. 켈빈은 “실제 매출 전환과 임대계약 내 신용 보강 조항이 있는지 등이 지켜봐야 할 요소”라고 말했다.
15일(현지시간) 미국 증시에서 테라울프는 9.36%, 코어사이언티픽은 6.99% 상승했다. 헛8과 사이퍼디지털도 각각 1.63%, 1.01% 올랐지만 아이렌은 0.56% 하락했다. 채굴업체로 출발한 AI 클라우드 기업 코어위브는 5.94% 오른 69.69달러에 거래를 마쳤다.
주가 반등에도 채권시장에서는 AI 투자 기업의 신용위험에 대한 경계가 이어졌다. 같은 날 코어위브의 2031년 만기 회사채 수익률은 한때 16%까지 올랐다가 약 14%로 내려왔다.
잇따라 발표된 미국 물가지표도 부담 요인이다. 미국 노동통계국이 14일 발표한 9월 소비자물가지수(CPI)는 전년 동월 대비 3.7% 올라 8월의 3.4%보다 상승 폭이 커졌다. 식품과 에너지를 제외한 근원 CPI도 전년 동월 대비 2.6% 상승했다.
15일 발표된 9월 생산자물가지수(PPI)는 전월 대비 1.3%, 전년 동월 대비 6.3% 상승했다. CPI가 소비자가 지불하는 가격을 측정한다면, PPI는 생산자가 상품과 서비스를 판매할 때 받는 가격을 보여준다. 소비·생산 단계에서 모두 물가 상승 압력이 확인된 것이다.
물가 압력이 이어지면 연방준비제도(Fed)의 추가 긴축이나 고금리 장기화에 대한 우려가 커질 수 있다. AI 데이터센터 건설에 외부 자금이 필요한 채굴사들은 새로 돈을 빌리거나 기존 대출을 갈아탈 때 이자 부담이 커질 수 있다.
채굴사의 AI 전환은 비트코인 매도와도 맞물려 있다. 코인쉐어스에 따르면 사이퍼디지털은 올해 상반기 비트코인을 매도해 데이터센터 개발 자금을 마련했다. 비트디어의 비트코인 보유량도 보고서 집계 기준 150개로, 1년 전 1502개보다 줄었다.
채굴시설을 AI용으로 바꾸는 과정에서는 채굴량이 줄어드는 동안 새 사업의 매출이 충분히 발생하지 않는 공백이 생길 수 있다. AI 시설 가동이 지연되거나 채굴 수익성이 더 악화되면, 운영비와 시설 투자비를 충당하기 위한 보유 비트코인의 추가 매도 압력이 커질 수 있다.