키움증권이 HD건설기계에 대해 건설기계 부문은 부진하지만 발전용 엔진 부문 호실적이 기대된다며, 투자의견 '매수'를 유지하고 목표주가를 18만7000원으로 하향했다.
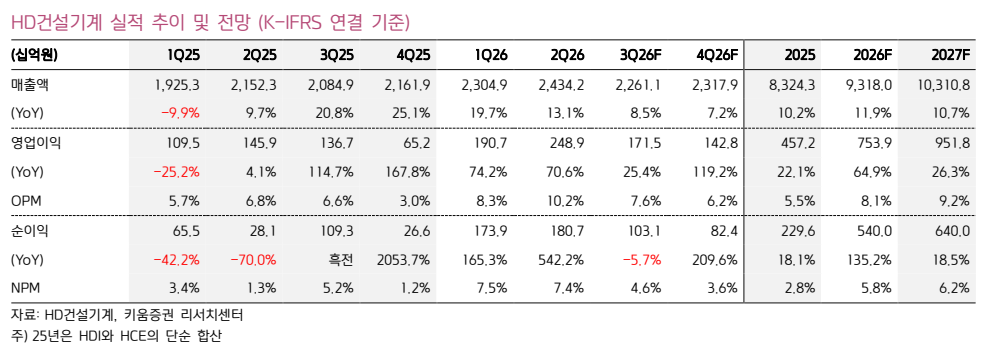
15일 이한결 키움증권 연구원은 "2026년 매출은 9조3180억원, 영업이익은 7539억원을 전망한다"며 "하반기 아프리카 지역 광산 장비 가동률 저하에 따른 판매 차질이 불가피한 상황"이라고 밝혔다.
키움증권은 올해 3분기 HD건설기계 매출이 전년 동기 대비 8.5% 증가한 2조2611억원, 영업이익은 25.4% 증가한 1715억원을 기록해 시장 기대치를 하회할 것으로 추정했다.
이는 건설기계 부문 판매 부진이 주된 원인으로 파악된다. 이 연구원은 "글로벌 건설장비 시장에서 중대형 제품 중심 수요 성장이 지속되고 있으나, 아프리카 지역에서 장비 가동률 문제로 판매에 차질이 발생하고 있다는 점이 부정적인 영향을 미친 것으로 추정한다"고 설명했다.
실제 3분기 건설장비 수출액은 약 6억2000만달러로 전년 동기 대비 5.9%, 전 분기 대비 11.0% 감소했다. 반면 엔진 부문에 대해서는 긍정적인 전망을 내놨다.
이 연구원은 "다만 예정돼 있던 북미향 발전용 엔진 납품 증가로 엔진 부문은 견조한 성장세가 지속될 것"이라며 "납기 경쟁력에 힘입어 엔진 수주 문의도 지속적으로 증가하고 있다는 점이 긍정적"이라고 덧붙였다.
이어 "엔진 부문은 가스와 디젤 엔진 3분기 수출액이 각각 129%, 32% 성장하며 호실적이 기대된다"며 "하반기 예정돼 있던 북미향 발전용 엔진의 납품이 순조롭게 진행되며 수출 확대에 기여한 것으로 파악된다"고 말했다.
또한 "수익성이 높은 발전용 엔진 매출 증가에 힘입어 제품 믹스 개선이 기대된다"고 분석했다.
장기적인 성장 동력인 생산 능력 확대도 언급했다. 그는 "북미를 중심으로 데이터센터 전력 수요가 큰 폭으로 증가함에 따라 장기적으로 발전용 엔진의 납품이 꾸준히 확대될 것"으로 전망하면서 "인천과 군산에서 엔진 생산 능력을 확대하고 있다"고 설명했다.
그러면서 "인천 엔진 공장은 신규 라인 투자를 진행할 예정이고, 군산 공장은 내년 초부터 초대형 발전용 엔진 생산이 시작될 것"이라며 "증설 물량이 본격적으로 가동되는 2028년 이후 발전용 엔진 매출은 올해 대비 약 2배 가까이 확대될 것으로 추정한다"고 내다봤다.
최근 체결된 대규모 공급 계약도 실적 성장을 뒷받침할 전망이다. 이 연구원은 "올 10월 초 미국 발전 인프라 솔루션 업체 이록(ERock)과 약 3900억원 규모 발전용 엔진 공급 계약을 체결하며 생산 물량을 확보했다"며 "향후 추가적인 수주 확보를 통해 엔진 부문의 구조적인 성장세가 확대될 전망"이라고 언급했다.