대신증권은 현대로템에 대해 3분기 매출과 영업이익이 시장 기대치를 웃돌 것으로 전망하면서도 수출 사업 지연에 따른 수주 가시성 저하를 반영해 목표주가를 기존 24만원에서 20만원으로 16.7% 하향한다고 15일 밝혔다. 투자의견은 ‘매수’를 유지했다.
최정환 대신증권 연구원은 “폴란드 2차 실행계약(EC2) 체결 이후 기대됐던 신규 전차 수출 사업의 계약 시점이 늦어지고 있다”며 “다만 폴란드 EC3 등 주요 사업의 협상 자체는 계속 진행되고 있어 중장기 수주 모멘텀이 훼손된 것은 아니다”라고 설명했다.
대신증권은 현대로템의 3분기 연결 매출액을 전년 동기 대비 30.9% 증가한 2조1210억원, 영업이익을 7.2% 늘어난 2980억원으로 전망했다. 각각 시장 컨센서스 1조7979억원과 2768억원을 웃도는 수준이다. 영업이익률은 14.0%로 예상했다.
실적 개선은 폴란드향 K2 전차 수출이 견인할 전망이다. 고마진인 폴란드 1차 실행계약(EC1) 잔여 물량 매출은 2분기와 유사한 수준에서 인식되고, EC2의 K2GP 매출이 늘어나는 가운데 K2PL 매출도 일부 반영될 것으로 예상됐다.
환율 하락은 수익성에 부정적으로 작용하지만 생산대수 증가에 따른 규모의 경제 효과가 이를 상쇄할 것으로 봤다. 디펜스솔루션의 3분기 매출은 1조2590억원, 영업이익은 2890억원으로 추정했다. 영업이익률은 23.0%다. 다만 2027년 실적은 신규 수주 여부에 따라 변동성이 커질 전망이다. 현재 주요 수주 파이프라인은 폴란드 EC3와 페루, 루마니아, 이라크 전차 도입 사업이다. 대신증권은 올해 4분기부터 2027년 1분기 사이 신규 전차 사업이 체결되지 않을 경우 2027년 감익이 불가피하다고 판단했다.
가장 가시성이 높은 사업은 폴란드 EC3로 평가됐다. 현재 현지 생산과 기술이전 협상이 진행 중이며 계약 체결 여부보다 시점의 문제에 가깝다는 분석이다. 반면 페루와 루마니아, 이라크 사업은 정치·경제적 불확실성으로 일정이 지연되고 있다. 특히 이라크는 원유 수출 급감에 따른 재정 여건 악화로 전차 사업 전반의 추진이 늦어지고 있는 것으로 파악됐다.
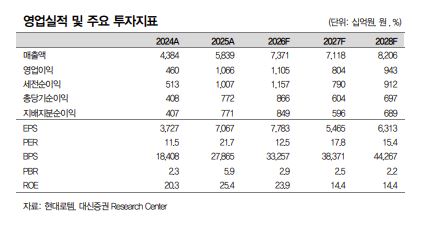
대신증권은 올해 현대로템의 매출액을 전년 대비 26.2% 증가한 7조3710억원, 영업이익을 3.7% 늘어난 1조1050억원으로 전망했다. 반면 2027년에는 매출액이 7조1180억원으로 3.4% 감소하고 영업이익은 8040억원으로 27.2% 줄어들 것으로 예상했다. 디펜스솔루션 영업이익이 올해 1조750억원에서 2027년 7200억원으로 감소할 것으로 본 영향이다. 다만 신규 수주가 현실화하면 2027년 감익 우려를 상당 부분 상쇄할 수 있다고 봤다. 특히 4분기 중 페루 신규 전차 사업을 수주하면 실적 공백을 메울 가능성이 있다는 판단이다.
밸류에이션은 과거 수주 사이클 대비 낮은 수준으로 평가했다. 폴란드 EC2 계약 직전 현대로템의 12개월 선행 기업가치 대비 상각전영업이익(EV/EBITDA)은 약 20배였지만 현재는 6.1배 수준이다. 페루 사업을 반영하지 않은 2027년 실적 기준으로도 EV/EBITDA는 8.0배로, 2022년 폴란드와 기본계약을 체결하기 전 15배보다 낮다. 대신증권은 레일솔루션 5.7배, 디펜스솔루션 18.0배, 에코플랜트 7.9배의 목표 EV/EBITDA를 적용해 목표 시가총액 22조5820억원, 목표주가 20만원을 산출했다. 14일 종가 9만7100원 대비 상승 여력은 106.0%다.
최 연구원은 “신규 전차 수출 사업이 지연되면서 2027년 실적에 대한 우려가 커졌지만 폴란드 EC3 협상은 계속 진행되고 있다”며 “추가 수주가 확인될 경우 감익 우려가 완화되고 밸류에이션 정상화도 가능할 것”이라고 말했다.