개인투자용 국채가 퇴직연금에 편입되면서 연금 운용 선택지가 넓어졌다. 개인투자용 국채는 연 4%대 후반의 금리를 확정할 수 있지만, 10·20년간 자금을 유지할 수 있는지가 투자 판단의 관건으로 꼽힌다.
재정경제부가 지난달 30일 발표한 10월 개인투자용 국채 발행계획에 따르면 이달 청약 기간은 8~15일이다. 퇴직연금계좌에서는 10년물과 20년물만 투자할 수 있다. 발행 규모는 10년물이 지난달 1100억원에서 1500억원으로 늘었고, 20년물은 650억원에서 450억원으로 줄었다. 표면금리 연 4.510%, 4.520%에 가산금리 0.28%포인트, 0.43%포인트를 각각 더한 만기보유 적용금리는 연 4.790%, 4.950%다. 퇴직연금계좌에서 청약이 처음 허용된 지난달에는 청약률이 112%를 기록했다. 재정경제부는 퇴직연금형 국채 도입 효과로 판매가 호조를 보였다고 설명했다.
장기물의 높은 누적 수익률에는 금리뿐 아니라 시간이 작용한다. NH투자증권 100세시대연구소에 따르면 9월 발행분 적용 금리는 10년물 연 4.765%, 20년물 연 4.920%로 차이가 0.155%포인트에 불과했다. 그러나 100만원을 만기까지 보유하면 세전 기준 각각 약 159만3000원, 261만3000원이 된다. 20년물의 복리 적용 기간이 10년 더 긴 영향이다.
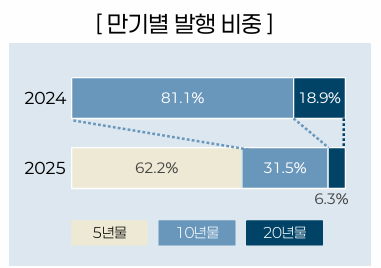
만기 선택권이 넓어진 뒤 발행액 구성도 달라졌다. 2024년에는 전체 발행액 7376억원 가운데 10년물이 5979억원으로 81.1%를 차지했다. 2025년 3월 5년물이 추가되자 연간 발행액 1조2057억원 가운데 7502억원, 62.2%가 5년물에 집중됐다. 같은 기간 10년물은 31.5%, 20년물은 6.3%였다. 이는 장기 복리효과뿐 아니라 자금이 묶이는 기간도 투자 판단에 영향을 줬을 가능성을 시사한다는 분석이다.
다만 만기만으로 수요를 설명하기는 어렵다. 2025년에는 10·20년물을 중심으로 청약 미달이 이어졌고, 같은 해 10월 이후 주식시장으로 자금이 이동하면서 5년물에서도 미달이 발생했다. 반면 2026년 1월 10년물과 20년물 가산금리를 각각 1.0%포인트, 1.25%포인트로 높이자 5·10·20년물이 모두 발행한도를 채웠다. 이달 가산금리는 각각 0.28%포인트, 0.43%포인트로 당시보다 낮은 수준이다. NH투자증권 100세시대연구소는 개인투자용 국채 수요가 만기뿐 아니라 가산금리와 시장금리, 다른 투자상품 매력에 따라 달라질 수 있다고 분석했다.
퇴직연금에서는 적용 금리를 장기간 확정하고 만기를 나눠 배치하는 방식으로 활용할 수 있다. 매입 당시 정해진 금리가 만기까지 유지돼 향후 금리가 하락하면 재투자 위험을 줄일 수 있다. 여러 발행월에 나눠 매입하면 은퇴 이후 만기가 순차적으로 돌아오는 ‘만기 사다리’를 구성할 수 있고, 연금계좌의 과세 이연 효과도 적용된다.
반면 유동성 제약은 감수해야 한다. 시장에서 자유롭게 매매할 수 없고 원칙적으로 발행 후 1년이 지나야 중도 환매를 신청할 수 있다. 중도환매하면 가산금리와 연복리 혜택이 사라지고 매입 당시 표면금리를 보유 기간에 대해 단리로 계산한 이자만 지급된다. 월별 환매 한도가 있어 신청 금액 전부가 환매되지 않을 수도 있다.
20년물은 복리 기간이 긴 만큼 금리를 장기간 고정하는 데 따른 기회비용도 따져야 한다. 보유기간 중 시장금리가 크게 오르면 더 높은 금리의 신규 상품에 투자할 기회를 놓칠 수 있고, 물가가 예상보다 많이 오르면 만기금액의 실질 구매력도 낮아질 수 있어서다. 김영정 NH투자증권 100세시대연구소 연구위원은 "결국 좋은 투자 결정은 가장 높은 금리를 찾는 데서 시작하는 것이 아니라 돈의 목적과 사용시점에 맞는 상품을 선택하는 데서 시작한다"고 밝혔다.