NH투자증권은 LS ELECTRIC에 대해 투자의견 '매수'와 목표주가 32만5000원을 유지했다
6일 이민재 NH투자증권 연구원은 LS일렉트릭을 △글로벌 빅테크 등 고객사 확대 △북미 수주 및 매출 증가 △국내 데이터센터 투자 본격화 등을 이유로 업종 내 최선호주로 지목했다.
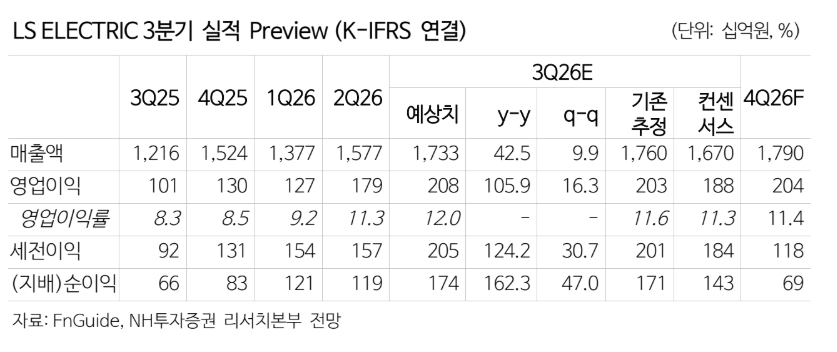
그는 "LS일렉트릭의 연결 기준 3분기 매출은 전년 동기 대비 43% 증가한 1조7000억원, 영업이익은 106% 증가한 2076억원으로 시장 전망치(컨센서스)인 1880억원을 웃돌 것"이라고 전망했다.
실적 호조의 배경에 대해 이 연구원은 "원ㆍ달러 환율 하락과 같은 부정적 요인에도 불구하고 북미 대상 수출 물량 확대, 주요 제품의 가격 인상, 초고압 변압기 증설 효과 등 외형 확대 요인이 이를 상쇄하기 때문"이라며 "전력기기와 전력인프라 부문의 영업이익률은 15.1%로 분기 최대 수준을 기록할 것으로 추정한다"고 했다.
이어 "전력기기 외에 자동화, 국내외 자회사 실적 역시 정상화되는 중"이라며 "특히 국내 재생에너지 및 에너지저장시스템(ESS) 확대 정책으로 융합사업 부문의 적자 역시 점진적으로 줄어들 것으로 전망한다"고 덧붙였다. 2026년 전력기기와 전력인프라 부문 외 영업이익률은 0.4%로 추정했다.
중장기 성장성에 대해서도 긍정적인 평가를 이어갔다. 이 연구원은 "국내외에 추가되는 생산 설비 증설 계획은 중장기적인 시장 성장 가능성 때문"이라며 "예를 들어 배전기기는 공정 자동화 수준이 높기 때문에 초고압 변압기와 달리 숙련된 인력이 덜 필요하고 초기 가동률을 끌어올리는 기간(램프 업 기간)이 짧아 수요 확대에 유연하게 대응할 수 있는 구조"라고 분석했다.
밸류에이션 측면에서는 "LS일렉트릭의 2028년 주가수익비율(PER)은 32배로 업종 평균 대비 높은 수준이지만 주당순이익(EPS) 성장률 역시 36%로 경쟁사 평균을 상회할 것으로 추정한다"며 "밸류에이션 부담보단 높은 실적 성장에 주목할 필요가 있다"고 강조했다.
이 연구원은 "배전시장의 규모는 송전시장의 규모보다 큰 가운데, 국내 경쟁사와 비교해 유연한 생산 능력 및 국내 배전시장의 중장기 성장 가능성 때문에 실적은 시장 기대를 웃돌 것"이라며 "미국 유통 채널을 통한 전력기기 매출 증가, 재생에너지와 에너지저장시스템(ESS) 확대 수혜 등도 더해질 전망"이라고 전했다.