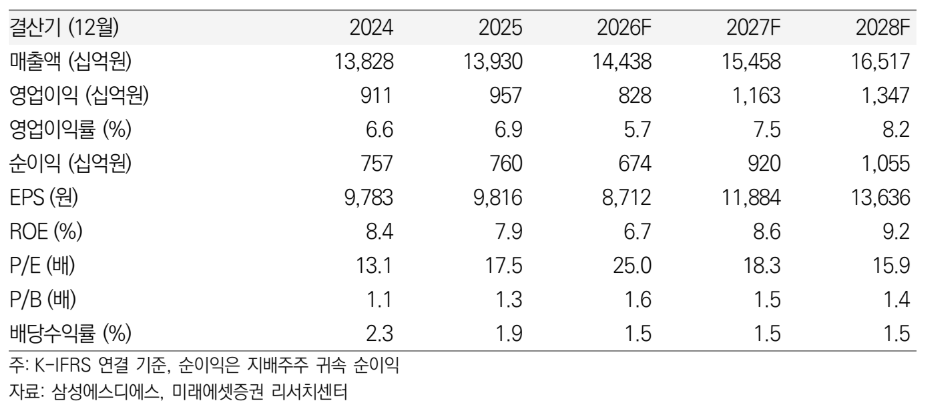
미래에셋증권은 삼성SDS에 대해 투자의견 '매수'를 유지하고 목표주가를 기존 26만원에서 30만원으로 상향 조정했다.
18일 임희석 미래에셋증권 연구원은 삼성SDS가 국내 인공지능(AI) 데이터센터 사업자 중 가장 높은 수요 가시성을 확보했다고 평가했다. 그러면서 삼성SDS를 인터넷ㆍ소프트웨어(SW) 업종 대형주 중 최선호주로 제시했다.
그는 "글로벌 AI 컴퓨트 연산 수요는 2030년 약 187기가와트(GW), 2032년 285GW까지 확대될 전망"이라며 "특히 추론은 자율주행·대화형 AI(Agentic AI) 확산, 모델 호출 및 토큰 증가로 연산효율 개선을 상회하는 성장이 예상된다"고 진단했다.
이어 "하이퍼스케일러와 AI 사업자, 신생 클라우드 기업(Neocloud)의 증설로 글로벌 AI 컴퓨트 공급은 2030년 129GW에서 2032년 233GW까지 확대될 전망"이라며 "2030년까지 수요-공급 불균형이 심화되며 AI 컴퓨트 단가의 가파른 상승이 지속될 가능성이 높고, 공급이 가속되는 2031년 이후에도 수요 우위는 이어지겠으나 수급 불균형은 점차 완화될 것"이라고 분석했다.
삼성에스디에스의 AI 데이터센터 설비투자(CAPA) 증설에 따른 실적 기여도 본격화될 것으로 전망했다. 임 연구원은 "삼성SDS의 AI 데이터센트 설비투자는 2029년 120메가와트(MW), 2031년 220MW까지 확대될 예정"이라며 "2029년 가동 목표인 구미 데이터센터는 초기 60MW로 출발해 2031년까지 120MW로, 한국 클라우드센터(CC)는 2028년 40MW로 가동해 2031년까지 80MW로 확대할 계획"이라고 설명했다.
이에 따라 "서비스형 그래픽처리장치(GPUaaS) 매출액은 2027년 2130억원에서 2032년 2조6000억원까지 증가할 전망"이라며 "수익성은 초기 GPU 감가상각으로 변동성이 나타날 수 있으나 설비투자 확대와 고성능 GPU 도입에 따른 MW당 매출 증가로 중장기 개선이 예상되고, 기획·시공·운영(DBO) 사업을 합산한 AI 데이터센터 영업이익은 2027년 440억원에서 2032년 9500억원까지 증가할 것"으로 추정했다.
임 연구원은 삼성에스디에스만의 차별화된 경쟁력으로 계열사 내부(캡티브) 수요를 꼽았다. 임 연구원은 "삼성에스디에스가 제시한 220MW 설비투자는 삼성전자 등 그룹 내 AI 연산 수요와 기존 기업 클라우드 고객 기반으로 상당 부분 소화가 가능해 대형 외부 임차인(테넌트)이 필요한 경쟁사 대비 수요 가시성이 높다"며 "공공 GPU 사업 수주를 통해 외부 그래픽처리장치(GPUaaS) 레퍼런스도 확보하고 있어 향후 기업용 생성형 AI 및 추론 수요 확대가 추가 동력이 될 것"이라고 내다봤다.
끝으로 임 연구원은 "실적 기준연도 변경(2027년→2028년)으로 목표주가를 30만원으로 상향한다"며 "자기자본 중심의 투자로 이익 레버리지 효과가 클 전망이며, 컴퓨트 단가 상승이 본격화되며 기업가치 재평가(밸류에이션 리레이팅)가 나타날 것"이라고 덧붙였다.