유안타증권은 18일 동양에 대해 가덕도신공항 착공에 따른 레미콘 실적 개선과 인공지능(AI) 데이터센터 사업, 낮은 주가순자산비율(PBR)에 주목할 필요가 있다고 분석했다. 별도의 투자의견과 목표주가는 제시하지 않았다.
권명준 유안타증권 연구원은 “가덕도신공항 추진이 동양의 2027년 이후 실적 개선에 기여할 것으로 기대된다”며 “향후 수년간 레미콘 실적 성장을 견인하는 동력이 될 것”이라고 밝혔다.
동양은 전국 17개 레미콘 공장 가운데 8개를 경상도에 보유하고 있다. 가덕도신공항은 오는 11월 우선시공분 착공을 거쳐 내년 상반기 본공사 착공이 예정돼 있다.
AI 데이터센터 사업도 새로운 성장동력으로 꼽혔다. 동양은 2022년부터 도심형 AI 데이터센터 사업을 준비해왔으며, 첫 프로젝트인 ‘부천삼정 AI 허브센터’를 지난 5월 착공했다. 수전용량 9.8MW, IT용량 7MW 규모로 2028년 10월 준공을 목표로 한다.
권 연구원은 “인천과 서울 서남권 데이터센터와 연결하기 좋은 입지에 통신 3사 네트워크 시설도 인근에 구축돼 있다”며 “준공 이후 차기 연도 매각을 통한 매각 차익도 기대된다”고 설명했다.
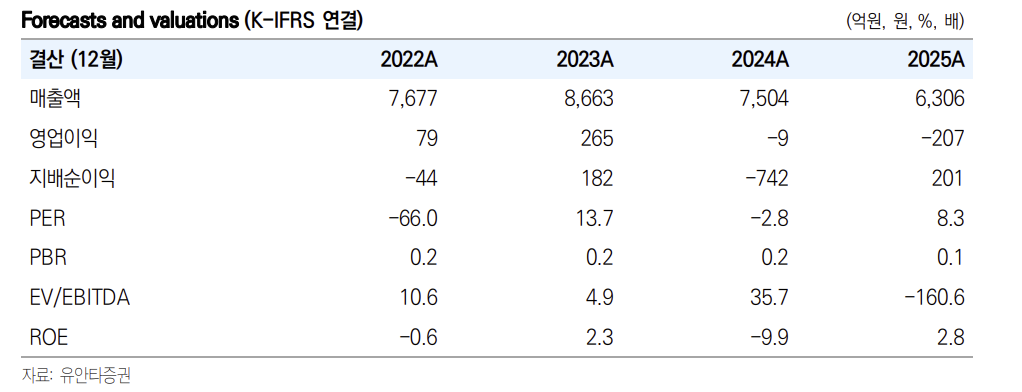
낮은 PBR도 주목할 요인으로 제시됐다. 동양의 PBR은 2024년 0.23배에서 지난해 0.18배까지 낮아졌다. 유진기업, 한일시멘트, 아세아시멘트, 성신양회 등 레미콘·시멘트 관련 기업보다도 낮은 수준이다.
권 연구원은 “한국거래소가 오는 11월 저PBR 상장사를 공표할 예정인 만큼 주주가치 제고 정책이 나올 가능성도 주목할 필요가 있다”고 덧붙였다.