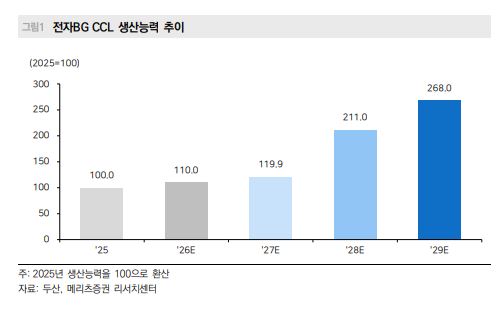
메리츠증권은 두산이 대규모 동박적층판(CCL) 생산능력 확대에 나서면서 전자BG의 중장기 성장성과 밸류에이션 재평가 가능성이 높아졌다고 18일 밝혔다.
양승수 메리츠증권 연구원은 “두산 전자BG는 인공지능(AI) 수요 증가에 대응하기 위해 총 9684억원 규모의 CCL 생산능력 확대 투자를 발표했다”며 “공격적인 생산능력 확대 사이클로 전환하면서 중장기 성장성 둔화 우려를 해소할 계기가 마련됐다”고 설명했다.
이번 투자는 전자BG가 직접 집행하는 국내 투자 4210억원과 중국법인 두산일렉트로머티리얼즈창수(Doosan Electro-Materials Changshu)를 통한 해외 투자 5474억원으로 구성된다. 투자는 2028년 12월까지 단계적으로 진행되며 신규 생산능력은 2028년부터 순차 가동될 예정이다.
신규 증설 물량 대부분은 AI 가속기와 네트워크용, 일부는 광모듈용으로 파악됐다. 현재 진행 중인 중국·국내 브라운필드 증설과 태국 공장 증설까지 반영하면 전자BG의 CCL 생산능력은 라인 수 기준 현재 대비 약 167% 확대될 전망이다.
메리츠증권은 현재 매출액과 동일한 평균판매가격(ASP)을 단순 적용해도 모든 라인이 가동되는 2029년 약 5조9000억원의 매출 대응이 가능할 것으로 봤다. 여기에 AI향 고사양 CCL 비중 확대와 원재료 가격 상승에 따른 판가 전가 효과까지 감안하면 2029년 전자BG 매출은 약 6조5000억원까지 늘어날 것으로 예상했다.
양 연구원은 “이번 AI 가속기·네트워크향 투자는 기존 핵심 고객사의 AI 서버 출하 확대에 따른 공급 물량 증가와 신규 주문형반도체(ASIC) 플랫폼 수요 확대를 동시에 반영한 것으로 판단한다”고 말했다.
특히 기존 핵심 고객사의 컴퓨트 트레이(Compute Tray)용 CCL에서 독점적 공급 구조가 유지된다는 전제 아래 이번 투자의 상당 부분이 고객사와 중장기 물량 협의를 기반으로 진행되는 것으로 파악했다. 이에 따라 대규모 증설에도 신규 생산능력의 가동률과 매출 가시성은 높을 것으로 분석했다.
신규 ASIC 고객사 확대도 기대됐다. 메리츠증권은 브라운필드 증설이 마무리되는 올해 4분기부터 내년 상반기까지 신규 ASIC 고객사가 순차적으로 추가될 것으로 전망했다.
고사양 제품 전환도 수익성에 긍정적이다. 과거 ASIC용 CCL은 M7급이 주력이었지만 올해부터 M8급 적용이 확대되고 향후 M9급으로 전환될 것으로 예상됐다. 신규 고객사 요구 사양도 기존 핵심 고객사 수준으로 높아지고 있어 고객 다변화가 제품 믹스 악화로 이어질 가능성은 제한적이라는 설명이다.
광모듈용 CCL도 고성장이 지속될 전망이다. 두산 전자BG의 광모듈향 매출은 올해 1분기 344억원, 2분기 493억원을 기록했다. 하반기에는 전방 광모듈 출하 증가를 바탕으로 분기 매출 1000억원 수준에 진입할 것으로 예상됐다.
연간 광모듈향 매출은 지난해 305억원에서 올해 3026억원, 내년 7565억원으로 늘어날 것으로 전망됐다. 1.6테라비트(T)와 3.2T 광모듈 전환에 따른 고사양 CCL 수요 확대가 성장을 이끌 것으로 봤다.
최근 주가 조정 요인으로 부각된 공동패키지광학(CPO) 확대 우려도 두산에는 제한적이라고 평가했다. 플러거블(Pluggable)과 근접패키지광학(NPO), CPO가 병존할 가능성이 높고, 두산이 주력으로 공급하는 컴퓨트 보드용 CCL은 CPO 도입과 직접적인 관련성이 제한적이라는 이유다.
폴리테트라플루오로에틸렌(PTFE) 소재 부상에 따른 영향도 크지 않을 것으로 판단했다. 컴퓨트 보드는 기계적 안정성과 열팽창계수(CTE) 제어 요구가 높아 PTFE 침투가 구조적으로 제한적이라는 분석이다.
양 연구원은 “블랙웰에 이어 베라 루빈에서도 컴퓨트 보드용 CCL의 단독 공급사 지위가 유지될 것으로 예상한다”며 “PTFE가 부상하는 과정에서 오히려 두산의 차별화된 소재 기술력과 높은 진입장벽이 재차 부각될 수 있다”고 말했다.
지분가치 측면의 상승 여력도 남아 있다고 봤다. 메리츠증권은 현재 두산 시가총액에 최근 인수를 완료한 SK실트론의 기업가치가 사실상 반영되지 않았다고 판단했다. 최근 두산에너빌리티 주가 반등도 지분가치 상승 요인이다.
양 연구원은 “전자BG의 밸류에이션 리레이팅과 지분가치 상승이라는 양방향의 업사이드가 동시에 열려 있다”며 “커버리지 대형주 내 두산의 투자매력도가 높다는 기존 의견을 유지한다”고 말했다.