DS투자증권은 18일 액화천연가스(LNG) 이중연료(DF) 추진선 확대로 LNG 벙커링선 수요가 빠르게 늘면서 2030년까지 최소 75척의 추가 발주가 필요할 것으로 전망했다. 특히 연간 건조 슬롯이 한정된 중형 조선사는 LNG 벙커링선 수주가 매출과 선종 믹스 개선으로 직결될 가능성이 커 상대적인 수혜 강도가 높을 것으로 분석했다.
이날 DS투자증권 ‘다시 한번 주목 해야할 LNG 벙커링선’ 보고서에 따르면 2030년 글로벌 운항 예정인 LNG DF 추진선은 LNG선을 제외하고 약 1억6900만DWT 규모에 이를 것으로 예상됐다. 반면 같은 시점 가용 가능한 LNG 벙커링선은 약 85척에 그칠 것으로 추정됐다.
DS투자증권은 1만8000㎥급 벙커링선을 기준으로 최소 75척의 공급 부족이 발생할 것으로 계산했다. 노르웨이선급(DNV)도 국제 환경 규제 강화에 따라 글로벌 LNG 벙커링선 수요가 2030년까지 최소 165척에서 최대 208척까지 확대될 것으로 전망했다.
현재 발주가 예상보다 더딘 이유는 선박들이 여전히 저유황유(VLSFO)를 함께 사용하고 있기 때문이다. 글로벌 LNG 선박 연료 잠재 수요는 1100만톤 수준이지만 실제 벙커링 수요는 약 400만톤에 그치고 있으며 수요 대부분은 2026년부터 유럽연합 배출권거래제(EU ETS) 탄소비용이 100% 부과되는 유럽 항만에 집중돼 있다.
다만 국제해사기구(IMO)의 온실가스 감축 중기 조치가 본격 시행되면 상황이 달라질 것으로 봤다. 글로벌 단위의 탄소비용 부과가 가시화할 경우 LNG 벙커링 수요와 선박 발주가 동시에 확대될 수 있다는 설명이다.
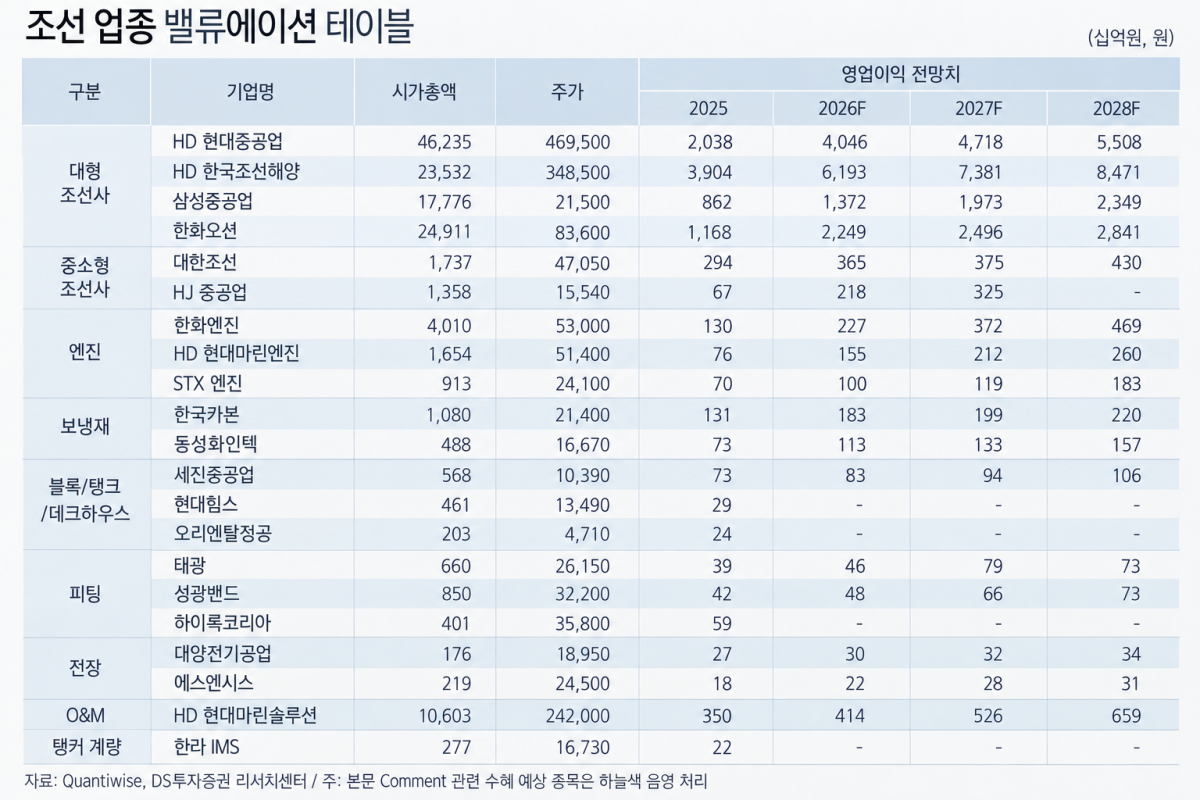
현재 LNG 벙커링선 수주잔고 점유율은 중국이 66.7%, 한국이 25.5% 수준이다. 국내에서는 HD현대중공업과 HJ중공업이 건조 레퍼런스를 확보하고 있다.
한화오션과 삼성중공업, 대한조선도 시장 진입을 준비 중이다. 선급 기본인증(AIP)을 획득하거나 설계를 구체화하면서 국내 참여 조선사는 점차 늘어날 것으로 전망했다.
LNG 벙커링선 신조선가는 척당 8000만~9000만달러 수준이다. 선체 크기 대비 높은 선가가 형성돼 있어 수익성 측면에서도 매력적이라는 평가다.
특히 대한조선과 HJ중공업 등 중형 조선사의 수혜 가능성에 주목했다. 이들 업체는 대형 조선사보다 연간 건조 슬롯이 적기 때문에 LNG 벙커링선 한 척을 수주하더라도 전체 매출과 선종 믹스에 미치는 영향이 더 크게 나타날 수 있다는 분석이다.
대한조선은 현재 수에즈막스와 아프라막스 등 탱커 중심으로 선종 포트폴리오가 구성돼 있다. HJ중공업도 컨테이너선 중심에서 LNG 벙커링선을 추가할 경우 선종 다변화 효과를 기대할 수 있다고 봤다.
김대성 DS투자증권 연구원은 “LNG DF 추진선 증가 속도를 감안하면 2030년까지 LNG 벙커링선이 최소 75척 추가로 필요할 전망”이라며 “특히 선종 포트폴리오가 한정된 중형 조선사는 수주 시 매출 인식과 믹스 개선 효과가 대형사보다 두드러질 수 있다”고 분석했다.