NH투자증권은 삼성SDI에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 60만원에서 73만원으로 22% 상향한다고 15일 밝혔다.
주민우 NH투자증권 연구원은 “각형과 원통형 배터리에 대한 전방 고객들의 선호가 높아지면서 수주 경쟁력이 강화되고 있다”며 “삼성디스플레이(SDC) 지분을 재원으로 활용해 시장 수요에 적기 대응할 수 있다는 점도 구조적인 리레이팅의 이유”라고 설명했다.
삼성SDI의 14일 종가는 53만2000원이다. 목표주가 기준 상승 여력은 37.2%다. 목표주가 상향에는 에너지저장장치(ESS) 실적 전망 개선이 반영됐다. NH투자증권은 선그로우 관련 수주 가시성이 높아졌다고 판단해 ESS 전망치를 상향했다. 연간 10기가와트시(GWh) 공급 시 매출 1조1000억원, 영업이익 5400억원을 기여할 수 있다고 추정했다.
2027년 소형전지 수익성 전망도 높였다. 제품 믹스 개선을 가정해 소형전지 영업이익률을 기존 5%에서 6%로 상향했다. 미국 신규 생산능력 확보와 ESS 수주 가시성 확대를 반영해 밸류에이션 할인율도 기존 20%에서 10%로 낮췄다.
주 연구원은 “지난 4년간 유지돼 온 LG에너지솔루션과의 12개월 선행 상각 전 영업이익 대비 기업가치(EV/EBITDA) 할인도 해소됐다”며 “전방 고객의 각형·원통형 선호와 자금 조달 여력이 맞물리며 리레이팅이 정당화되고 있다”고 분석했다.
추가적인 리레이팅 가능성도 열려 있다고 봤다. 유럽 산업가속화법(IAA)이 확정되고 우주 데이터센터 발사가 본격화될 것으로 예상되는 2027년 초가 다음 변곡점으로 제시됐다.
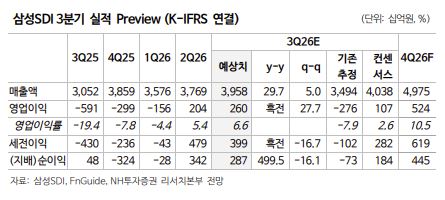
실적에서는 3분기 일회성 이익이 반영되며 시장 기대를 크게 웃돌 것으로 전망됐다. NH투자증권은 삼성SDI의 3분기 매출액을 전년 동기 대비 29.7% 증가한 3조9580억원으로 예상했다. 영업이익은 2603억원으로 흑자 전환할 것으로 전망했다. 영업이익률은 6.6%다. 이는 영업이익 컨센서스 1070억원을 크게 웃도는 수준이다. 제너럴모터스(GM) 합작법인 청산에 따른 보상금 약 1500억원이 반영되는 것이 주요 원인이다.
다만 전기차(EV) 배터리 본업 회복은 아직 제한적이라고 판단했다. BMW 신차 출시에 따른 구형 모델 재고조정으로 판매가 급격히 둔화되고 있기 때문이다. 현대차 아이오닉3와 기아 EV2가 이를 일부 상쇄할 것으로 예상됐지만 현재로서는 역부족이라는 평가다. 이에 따라 하반기 유럽 공장 가동률 가이던스 70% 달성도 쉽지 않을 것으로 전망됐다.
부문별로는 3분기 EV 매출이 전분기 대비 6% 감소하는 반면 ESS는 38%, 소형전지는 6% 증가할 것으로 봤다. 미국 첨단제조생산세액공제(AMPC)를 포함한 영업이익률은 EV 3%, ESS 13%, 소형전지 2%로 추정했다.
ESS는 올해 삼성SDI 실적의 핵심 성장축으로 부상할 전망이다. NH투자증권은 ESS 출하량이 지난해 12GWh에서 올해 21GWh, 내년 34GWh로 증가할 것으로 전망했다. ESS 매출액은 지난해 2조9730억원에서 올해 4조7400억원, 내년 7조340억원으로 늘어날 것으로 예상했다. ESS 영업이익도 지난해 510억원에서 올해 9680억원, 내년 1조6030억원으로 확대될 것으로 봤다.
반면 ESS를 제외한 배터리 사업 영업이익은 지난해 1조7830억원 적자에서 올해 1650억원 적자로 축소된 뒤 내년 2030억원 흑자로 전환할 것으로 예상했다. ESS가 전체 배터리 수익성 회복을 주도하는 구조다. 미국 생산능력 확대에 따른 AMPC 효과도 커질 전망이다. 삼성SDI의 미국 생산능력은 지난해 15GWh에서 올해 27GWh, 내년 39GWh, 2028년 64.2GWh로 확대될 것으로 예상됐다. 이에 따라 AMPC 유입액은 지난해 2651억원에서 올해 6741억원, 내년 1조2258억원, 2028년 1조9385억원으로 증가할 전망이다. 전체 배터리 생산능력은 원통형과 중대형 각형을 합쳐 지난해 118.5GWh에서 올해 134.7GWh, 내년 156.7GWh, 2028년 187.9GWh로 확대될 것으로 전망됐다.
연간 실적도 회복세가 예상됐다. NH투자증권은 삼성SDI의 올해 매출액을 전년 대비 22.7% 증가한 16조2780억원으로 전망했다. 영업이익은 8320억원으로 흑자 전환할 것으로 예상했다. 내년 매출액은 19조8120억원, 영업이익은 1조8060억원으로 각각 21.7%, 117.0% 증가할 것으로 전망했다. 2028년에는 매출액 23조6270억원, 영업이익 3조1970억원을 기록할 것으로 봤다.
주 연구원은 “각형과 원통형에 대한 고객 선호가 높아지는 가운데 ESS 수주 가시성도 확대되고 있다”며 “유럽 IAA 확정과 추가 EV 수주 확보가 확인되면 삼성SDI의 추가적인 밸류에이션 리레이팅도 가능할 것”이라고 말했다.