SK증권이 한화비전에 대해 시큐리티 원가 부담에도 안정적 이익 창출 지속이 기대되고 세미텍 신규 장비 모멘텀 부각으로 주가 조정 시 마다 매수 전략이 유효하다며 투자의견은 '매수', 목표주가는 10만원으로 각각 유지한다고 19일 밝혔다.
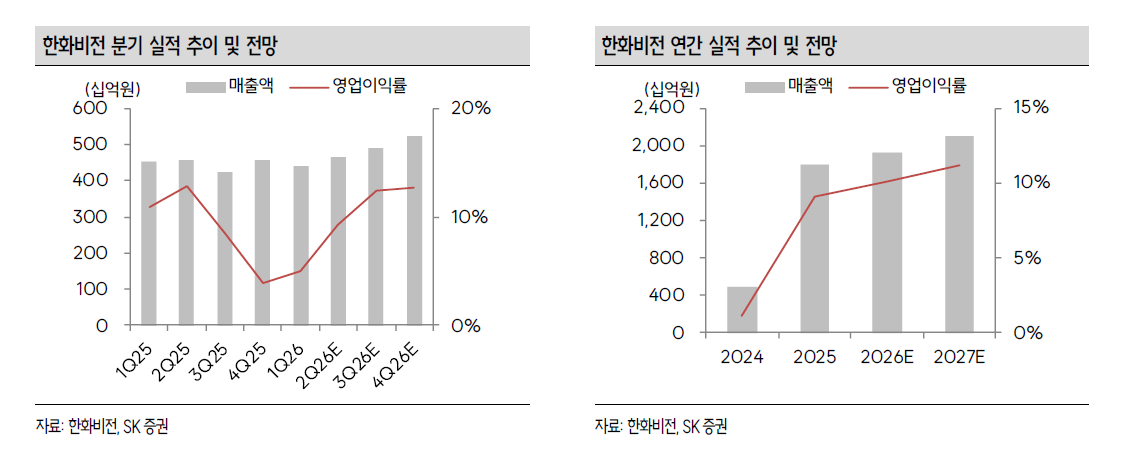
이동주 SK증권 연구원은 "한화비전의 시큐리티 사업부는 매분기 3000억원 중반 내외의 안정적인 매출을 시현하고 있다"며 "연평균7% 수준의 시장 성장세는 AI 보안 카메라에 대한 수요 증가에 기인하며 미주와 유럽 중심의 B2B 수요가 견조한 흐름을 보이고 있다"고 설명했다.
이동주 연구원은 "시큐리티 부문 원가 내 메모리 비중은 5% 내외로 크지 않으나 IC, 센서류 등 비메모리 가격 상승 영향은 일부 존재한다"면서도 "다만, AI 중심의 카메라 확판으로 제품 믹스가 개선세를 보이고 있어 올해 수익성은 전년 대비 1%p 감소 정도에 그칠 것으로 추정한다"고 분석했다.
이 연구원은 "시큐리티 사업부는 연간 1500억원 이상의 영업이익 체력을 지켜줄 것으로 판단된다"며 "시큐리티 사업부만으로 시가 총액 2.5조원 내외의 하방을 지지해줄 것으로 예상한다"고 전망했다.
그는 "주요 고객사향 TC 본더 신규 발주가 1Q26에 재개되었다"며 "2Q26 200억원 내외의 매출 인식으로 이어질것"이라고 전망했다.
특히 "추가적인 매스 오더 동향은 아직 감지되지 않으나 하반기 배분이 집중될 것으로 보이며 고객사의 올해 전체 구매 대수는 70대 내외로 전년 대비 크게 증가할 것으로 추정한다"며 "신규 제품인 FO-PLP 장비 수주를 확보했다"고 평가했다.
이와함께 "미국 고객사를 엔드 유저로, 아시아 OSAT 업체로 공급되는 구조로 파악된다"며 "연간 세미텍 매출액의 10% 내외 수준으로 추정되며 2026년 하반기부터 본격적인 실적 기여가 나타날 것"이라고 전망했다.
이어 "D2W 하이브리드 본더도 기대되는 신규 장비 모멘텀"이라며 "HBM 시장 내 본격 양산화 시점에 대해서는 조심스러우나 글로벌 장비사와 협업 관계를 형성한 만큼 시장 개화시 상당한 실적 모멘텀으로 작용할 전망"이라고 덧붙였다.