IBK투자증권 “LG이노텍, 하반기 실적 빠르게 개선⋯내년 기판소재ㆍ전장부품 성장 기대”

입력 2025-12-16 08:06

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

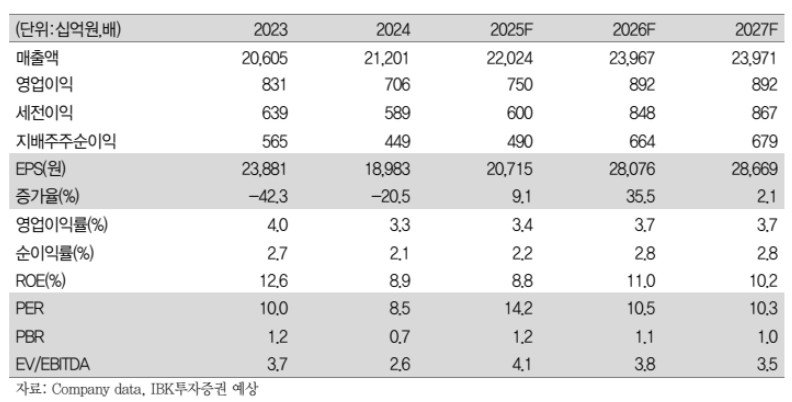
▲LG이노텍 실적 전망.  (출처=IBK투자증권)
▲LG이노텍 실적 전망. (출처=IBK투자증권)

IBK투자증권은 LG이노텍에 대해 투자의견 ‘매수’를 유지하고 목표주가를 35만 원으로 상향한다고 16일 밝혔다.

김운호 IBK투자증권 연구원은 “주요 부품의 고객사 계절성 영향으로 하반기 실적이 빠르게 개선되고 있고 광학솔루션 사업부 2026년 실적은 2025년 실적을 상회할 것으로 기대한다”고 분석했다.

또 “고객 내 점유율 개선 여지도 기대할 변수고 기판소재 사업부가 신규 고객을 통한 제품믹스 개선으로 수익성이 개선될 것으로 기대하며 전장부품은 제품믹스 개선으로 수익성 개선이 가시화되고 있기 때문”이라고 설명했다.

LG이노텍의 4분기 매출액은 전분기 대비 44.1% 증가한 7조7368억 원으로 예상했다. 김 연구원은 “전망 대비 증가한 규모로 원달러 환율 상승이 주요 원인”이라며 “광학솔루션 매출액이 성수기 영향으로 매출액 증가를 주도할 전망”이라고 말했다.

내년 매출액은 전년 대비 8.8% 증가한 23조9666억 원으로 전망했다. 김 연구원은 “전 사업부가 고른 성장이 예상되는데 광학솔루션 보다는 신규 고객을 확보한 기판소재와 전장부품 사업부 매출액 성장성이 좀 더 높을 전망”이라고 분석했다.

2026년 영업이익은 전년 대비 18.9% 증가한 8918억 원으로 예상했다. 김 연구원은 “매출액 증가와 이익률 개선에 따른 영향”이라며 “기판소재 및 전장부품 사업부의 수익성이 개선될 것으로 기대한다”며 “감가상각비 감소, 비용 절감도 수익성 개선에 기여할 전망”이라고 밝혔다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • “초소형 기기 사각지대 차단”⋯정부, 산업현장 보안점검 강화
  • 뉴욕증시, NSA 기밀통신망 마비에 하락⋯다우 1.64%↓
  • "집이 흔들려"…한밤중 상주 규모 3.6 지진에 '깜짝'
  • 젠슨 황 “이사회가 요청하면 기꺼이 엔비디아 복귀”
  • 손흥민 완장 넘겨받은 김민재…한국, 카타르에 1-0 승리
  • 수능 날 전 국민 재난문자…진짜 못 끌까?
  • 강남은 절반 내렸는데 송파는 71% 올랐다⋯강남3구 실거래 온도 차
  • 용인 반도체 클러스터, 초기 전력망 구축 착착…팹 증설 맞춰 공급 앞당긴다
  • 오늘의 상승종목

  • 11.18 장종료

Web3 레이더

  • 주목 펀딩
    • 1 Venice Series A $65M
    • 2 Alta Series A $47.5M
    • 3 Kalshi $1B
    • 4 World OTC $52.5M
  • 인기 프로젝트
    • 1 Brevis 인기지수 341
    • 2 LayerAI Infra 인기지수 302
    • 3 Evaa Protocol 인기지수 284
    • 4 Robinhood CeFi 인기지수 253
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-20
    • DAOBase 유통량 43% D-29
    • FLock 유통량 41% D-11
    • Ondo Finance 유통량 40% D-60
Source from