유안타증권 "HMM, 컨테이너선 중장기 공급 과잉 우려"

입력 2025-11-14 08:12

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

(출처=유안타증권)
(출처=유안타증권)

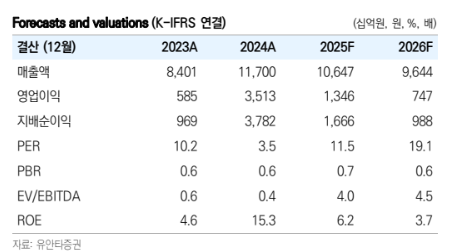
유안타증권은 14일 HMM에 대해 컨테이너선 공급 과잉과 운임 하락이 실적에 부담으로 작용할 것으로 전망했다. 기존 목표주가 2만2000원과 투자의견 ‘중립(HOLD)’은 유지했다.

최지운 유안타증권 연구원은 “올해 3분기 HMM 매출과 영업이익은 각각 전년 대비 23.8%, 79.7% 감소한 2조7064억 원과 2968억 원으로 영업이익 기준 시장 컨센서스를 7% 웃돌았다”고 밝혔다.

이어 “컨테이너선 영업이익은 같은 기간 80.4% 줄어든 2875억 원으로 영업이익률도 33.8%포인트 하락했다”며 “관세 정책 불확실성과 컨테이너선 공급 확대가 맞물려 시황이 약세를 보였고 이에 따라 수익성이 부진했다”고 분석했다.

최 연구원은 “4분기 예상 영업이익은 전년 대비 79.8% 감소한 2024억 원”이라며 “지난달 이후 선사들의 선복 조절로 상하이컨테이너운임지수(SCFI)가 1551포인트까지 반등했지만, 이는 일시적 효과에 불과한 것으로 보인다”고 설명했다.

그러면서 “컨테이너선 공급 부담이 지속하며 운임은 하향 안정화 추세로 접어들 것으로 예상되며 중장기적으로도 공급 과잉이 지속될 가능성이 크다”며 “수에즈 운하 정상화 시 톤마일 감소로 이어져 추가 공급 확대로 작용할 수 있고 국제해사기구(IMO) 탄소세 부과 연기 결정으로 노후 선박 폐선 압력이 완화해 선대 축소 시점이 지연될 것”이라고 덧붙였다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • '2027 테크 퀘스트'가 대한민국 AI의 미래를 엽니다
  • 이우석·김제덕·김우진, 인도 꺾고 남자 단체 금메달 [아시안게임]
  • 청년도 중장년도 '이것'…세대 벽 넘은 1위 자격증은? [데이터클립]
  • 최태원 회장, SK 지분 9440억원 매각⋯재산분할 자금 마련
  • 오세훈 ‘여론조사 대납’ 항소심 징역 1년6개월 구형, 특검 “법질서 신뢰 훼손”
  • 삼성전자, 분기 영업익 100조 실적이 감동 줄까…고점보다 24%↓
  • 국내 증시 보합 마감⋯삼전닉스 자사주 1.5조 ‘사자’ 지속
  • 1.9조원 KF-21 공대공 미사일 사업자 곧 선정…한화 vs 현대로템·LIG ‘진검승부’
  • 오늘의 상승종목

  • 10.02 장종료

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 World OTC $52.5M
    • 3 Morpho $175M
    • 4 Variational Series A $50M
  • 인기 프로젝트
    • 1 Dolphin 인기지수 360
    • 2 Quant DeFi 인기지수 338
    • 3 Paid Tools 인기지수 296
    • 4 Papertrade 인기지수 272
  • 토큰 언락 임박
    • HumidiFi $12.7M · 유통량 113% D-67
    • Capricorn $19.8M · 유통량 53% D-20
    • Scroll $2.9M · 유통량 51% D-19
    • DAOBase $580K · 유통량 43% D-15
Source from