다올투자證 “한화엔진, 4분기부터 수익성ㆍ이익 증가폭↑”

입력 2025-10-01 08:08

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

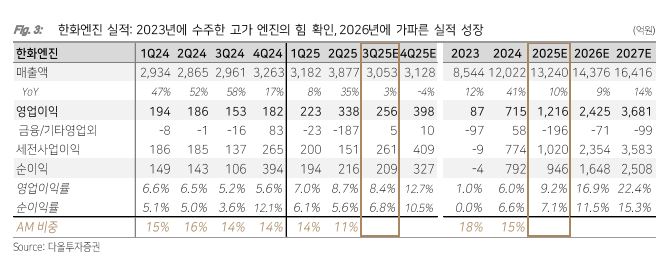
▲한화엔진 실적 전망.  (출처=다올투자증권)
▲한화엔진 실적 전망. (출처=다올투자증권)

다올투자증권은 한화엔진에 대해 투자의견 ‘매수’를 유지하고 적정주가를 6만6000원으로 상향한다고 1일 밝혔다.

최광식 다올투자증권 연구원은 “2024년 수주 엔진의 기대마진을 상향해 2026~2027년 영업이익을 20% 안팎 올렸고, 적정주가도 37.5% 올렸다”고 설명했다.

3분기까지는 2022년 엔진이 중심이고, 4분기부터 2023~2024년 엔진으로 확대되며 4분기부터 실적 성장이 가팔라질 것으로 전망했다. 최 연구원은 “상반기 수주는 1조6200억 원으로 매출보다 많고 벌써 작년만큼인데, 중국 조선소 향 대형 컨테이너선 엔진 문의가 계속된다”고 짚었다.

4분기 영업이익은 398억 원, 영업이익률(OPM) 8.4%의 공격적인 실적 예상치를 제시했다. 최 연구원은 “2023~2024년 수주한 고가 엔진 납품이 확대되는 믹스효과가 본격화하기 때문”이라고 말했다.

3분기까지는 2022년 수주 엔진 납품이 매출의 70%대지만, 2026년에는 2023~2024년 수주 엔진만으로 수익성과 이익 증가폭이 커질 것이라는 분석이다.

상반기 수주는 1조6200억 원으로 2024년 1조6500억 원에 육박했다. 최 연구원은 “연말에 컨테이너선 엔진 수주 강세가 기대된다”며 “상반기에 USTR의 중국 조선업 제재안으로 한국 조선사 중심의 컨테이너선 수주였지만, 최근 다시 중국 조선사들의 컨테이너선 수주가 올라왔다”고 설명했다.

또 “올해 초 한화엔진은 800억 원 추가 자본적지출(CAPEX) 계획을 발표했으나 4년 연속 수주가 매출을 크게 넘기고, 캡티브 및 중국의 엔진 수요 강세가 계속되기에 추가 CAPEX가 언제든 결정될 수 있다고 판단한다”고 말했다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 이투데이 ‘2027 테크 퀘스트’ 10월 개최⋯대한민국 AI의 미래를 묻다
  • 연준, 트럼프 압박에도 3년 만에 금리 인상…추가인상도 시사 [종합]
  • 美 긴축 전환에 한은도 연내 추가 금리인상 가능성 커진다
  • 뉴욕증시, 연준 3년2개월 만의 금리인상에 하락…다우 1.21%↓[종합]
  • 태풍 '두쥐안' 방향 튼다…예상 경로 조정
  • 반토막 난 전력기기株…AI 속도조절론에도 수주는 ‘역주행’
  • 30억 바라보는 분당 ‘국평’⋯재건축·리모델링이 바꾼 가격표
  • 착공 4분의 1토막…공사비·이자에 무너진 빌라 공급 생태계 [빌라 부활의 조건 ①]
  • 오늘의 상승종목

  • 09.16 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 104,838,000
    • +1.78%
    • 이더리움
    • 3,330,000
    • +1.9%
    • 비트코인 캐시
    • 304,500
    • +2.87%
    • 리플
    • 1,791
    • +2.17%
    • 솔라나
    • 135,900
    • +2.88%
    • 에이다
    • 270
    • +1.5%
    • 트론
    • 462
    • +1.99%
    • 스텔라루멘
    • 252
    • +4.56%
    • 비트코인에스브이
    • 21,800
    • +0.14%
    • 체인링크
    • 15,220
    • +2.42%
    • 샌드박스
    • 47.41
    • +4.01%
* 24시간 변동률 기준