키움증권은 24일 우리금융지주에 대해 증권사가 없는 이유로 상대적으로 고위험 부동산 PF 익스포저가 적은 것으로 추정된다라며 투자의견 '매수'와 목표주가 1만6000원을 유지했다.
서영수 키움증권 연구원은 "우리금융은 3/4분기에 지난해 같은 기간보다 14.5% 증가한 8620억 원의 지배주주 이익을 기록할 것으로 추정된다"라며 "어려운 영업환경 아래에도 시장의 기대치를 상회하는 비교적 양호한 실적"이라고 평가했다.
이어 "이처럼 양호한 실적을 달성하는 이유는 당초 예상보다 금리가 빠르게 상승한 결과 순이자마진 개선으로 이자부문 실적이 크게 개선된 데다, 전 분기 대비 추가 충당금 적립금액이 크지 않았기 때문이며 타사와 달리 증권 등 비은행 부문 비중이 작아 이익 변동성이 크지 않은 점도 안정적 실적을 주된 이유가 될 것"이라고 분석했다.
다만 "저원가성 예금이탈에 따른 은행 간 예금금리 경쟁이 가속화되면서 금리 인상 폭이 둔화되는 4분기 말 이후 순이자마진이 점차 하락할 것"이라며 "아울러 대출금리 상승과 함께 전반적 유동성 부족에 따른 대출 축소로 건전성 악화 우려도 점진적으로 커질 것"이라고 예상했다.
서 연구원은 "그러나 동사는 선제적으로 예금을 충분히 확보함으로써 마진 측면에서 상대적 우위를 점한 데다 유동성비율도 규제 수준 대비 크게 높여 상대적으로 양호한 순이자마진과 안정적 대출성장을 유지할 것"이라고 예상했다.
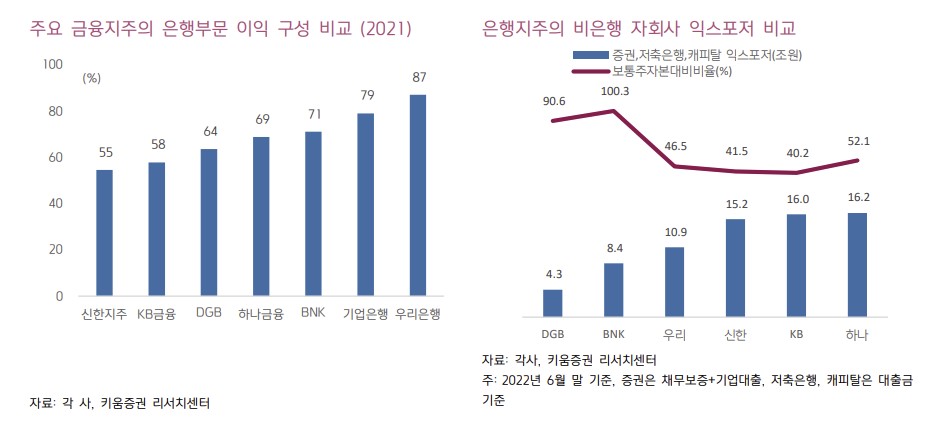
비은행 비중이 낮은 점이 투자매력도를 높이는 요인이라고 했다. 그는 "부동산 PF발 유동성 위기 발행 가능성이 높아지면서 증권, 캐피탈 등 비은행 자회사 실적 부진 우려가 확대되고 있다"라며 "동사의 경우 은행이 전체 이익에서 차지하는 비중이 가장 작은 금융지주 가운데 하나로 상대적으로 영향이 적을 것으로 예상된다"고 했다.