KT&G, 담배 시장 판매 호조로 실적 개선 기대 '매수' -IBK투자

입력 2020-09-15 08:53

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

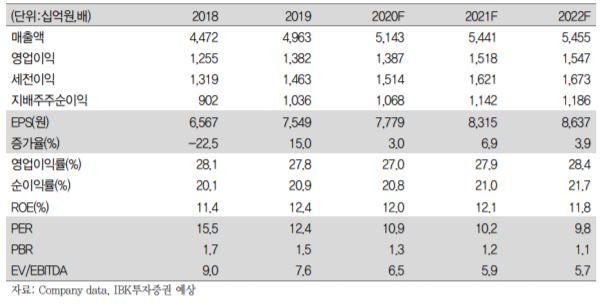
▲연간 실적 현황 및 전망 추이.  (자료제공=IBK투자증권)
▲연간 실적 현황 및 전망 추이. (자료제공=IBK투자증권)

IBK투자증권이 15일 KT&G에 대해 KGC인삼공사의 역성장에도 불구하고 일반 담배 및 궐련형 전자담배 시장 점유율이 확대되면서 실적이 개선될 것으로 전망했다. 목표주가는 기존 11만 원과 투자의견 매수를 유지했다.

김태현 IBK투자증권 연구원은 "담배 등 판매 호조에 이어 분양 매출 인식 효과로 부동산 매출이 증가하면서 3분기 양호한 실적이 전망된다"고 말했다.

다만, KGC인삼공사에선 역성장이 불가피할 것으로 전망했다. 오픈마켓, 정몰 등 온라인 판매 확대하고 있지만 코로나19 여파로 면세를 포함한 주요 법인 채널 판매 부진이 예상된다는 설명이다.

김 연구원은 "단기 실적 기대감은 다소 제한적이지만 최근 자사주 매입을 통한 주가 방어와 궐련형 전자담배 수출 본격화 등을 고려했을 때 주가 하락 우려는 크지 않은 편"이라고 진단했다.

이어 "필립모리스 인터내셔널(PMI) 유통망을 통해 8월 중순 러시아에 이어 9월 초 우크라이나에서 릴과 핏 판매를 시작한다"며 "PMI가 이미 160여 개국에 담배 제조·판매 법인을 보유한 만큼 동사의 궐련형 전자담배 수출 지역 확대에도 속도를 낼 것"이라고 전망했다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • '2027 테크 퀘스트'가 대한민국 AI의 미래를 엽니다
  • 이우석·김제덕·김우진, 인도 꺾고 남자 단체 금메달 [아시안게임]
  • 청년도 중장년도 '이것'…세대 벽 넘은 1위 자격증은? [데이터클립]
  • 최태원 회장, SK 지분 9440억원 매각⋯재산분할 자금 마련
  • 오세훈 ‘여론조사 대납’ 항소심 징역 1년6개월 구형, 특검 “법질서 신뢰 훼손”
  • 삼성전자, 분기 영업익 100조 실적이 감동 줄까…고점보다 24%↓
  • 국내 증시 보합 마감⋯삼전닉스 자사주 1.5조 ‘사자’ 지속
  • 1.9조원 KF-21 공대공 미사일 사업자 곧 선정…한화 vs 현대로템·LIG ‘진검승부’
  • 오늘의 상승종목

  • 10.02 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 115,542,000
    • +0.23%
    • 이더리움
    • 3,660,000
    • +0.38%
    • 비트코인 캐시
    • 432,100
    • +1.98%
    • 리플
    • 2,036
    • +0.84%
    • 솔라나
    • 165,000
    • +1.6%
    • 에이다
    • 334
    • +0%
    • 트론
    • 455
    • -0.66%
    • 스텔라루멘
    • 294
    • +0%
    • 비트코인에스브이
    • 27,160
    • +0.44%
    • 체인링크
    • 19,210
    • +1.64%
    • 샌드박스
    • 107
    • +5.94%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 World OTC $52.5M
    • 3 Morpho $175M
    • 4 Variational Series A $50M
  • 인기 프로젝트
    • 1 zipcoin zk 인기지수 365
    • 2 Orbio 인기지수 351
    • 3 Dolphin 인기지수 280
    • 4 Stonk 인기지수 268
  • 토큰 언락 임박
    • HumidiFi $12.8M · 유통량 113% D-66
    • Capricorn $20.3M · 유통량 53% D-19
    • Scroll $2.5M · 유통량 51% D-18
    • DAOBase $580K · 유통량 43% D-14
Source from