천보, 2차전지 소재 실적 성장 본격화 ‘매수’-NH투자

입력 2019-10-15 07:51

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

NH투자증권은 15일 천보에 대해 하반기를 기점으로 2차전지 소재 부문 실적 성장이 본격화할 전망이라며 투자의견 ‘매수’와 목표주가 8만6000원을 신규 제시했다.

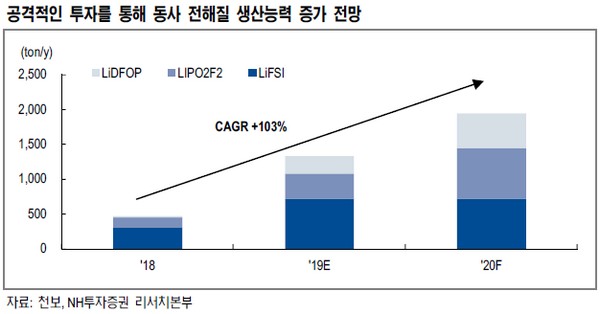
NH투자증권 장재호 연구원은 “천보의 2차전지 소재인 전해질 제품은 범용 제품 대비 이온전도도가 높아 저온에서도 배터리의 출력을 높여주며 고온에서도 안정성이 높아 배터리 수명 연장에 적합해 경쟁사 제품을 대체하며 빠르게 점유율 확대 중”이라며 “올해 하반기부터 순차적으로 증설이 완료되며 이에 따라 2차전지 소재 부문 매출은 ’18년 312억 원 → ’19년 629억 원 → ’20년 1291억 원으로 연평균 104% 성장할 전망”이라고 밝혔다.

장 연구원은 “전자재료 소재 부문의 주요 제품은 LCD 식각액 첨가제인 ATZ로 독점적 시장 지위(글로벌 점유율 90%)를 기반으로 20%대의 높은 영업이익률 유지 중”이라며 “글로벌 LCD패널 생산능력이 2023년까지 연평균 7.8% 성장하며 기업 내 캐시카우 역할을 지속할 것”이라고 예상했다.

그는 “고마진의 전자재료 소재 사업에 성장성이 높은 2차전지 소재 사업이 더해져 국내 소재 업체 중 주목해야 할 기업”이라고 덧붙였다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 단독 27조 투입·14조 회수⋯이제 건질 돈 5041억뿐
  • 이번 겨울 휴가는 '동남아'로?…12월 여행 예약 급증 [데이터클립]
  • 2026 KBO 포스트시즌 들어가기
  • 중앙행정기관 1만명 세종행…3.1조원 청사 건립·법 개정 등 과제 산적
  • 새마을금고, 400여명 개인정보 유출⋯“피해 전액 보상”
  • ‘반도체 쇼크’ 코스피 5.5% 급락…6000선 턱걸이
  • ‘안전펜스’ 갇혔던 로봇 현장 밖으로…韓 제조업 AI 대전환 ‘신호탄’
  • "전세 불안 무서워 재건축 늦추면 3~5년 뒤 집값 더 뛴다"
  • 오늘의 상승종목

  • 10.13 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 112,984,000
    • +0.9%
    • 이더리움
    • 3,407,000
    • -0.38%
    • 비트코인 캐시
    • 369,000
    • -1.49%
    • 리플
    • 1,860
    • -0.21%
    • 솔라나
    • 145,700
    • -1.09%
    • 에이다
    • 319
    • -3.33%
    • 트론
    • 443
    • -0.89%
    • 스텔라루멘
    • 260
    • -2.62%
    • 비트코인에스브이
    • 25,110
    • -1.18%
    • 체인링크
    • 17,490
    • -0.79%
    • 샌드박스
    • 81.41
    • -2.89%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Spiko Series B $90M
    • 2 Ripple $500M
    • 3 World OTC $52.5M
    • 4 Morpho $175M
  • 인기 프로젝트
    • 1 Papertrade DeFi 인기지수 341
    • 2 Catalyst AI Agent 인기지수 327
    • 3 Gitcoin 인기지수 318
    • 4 Bitway Infra 인기지수 313
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-56
    • Allora 유통량 89% D-28
    • DAOBase $580K · 유통량 43% D-4
    • Capricorn 유통량 53% D-9
Source from