한샘, 2분기 실적 시장 예상치 하회 ‘목표가↓’-유안타

입력 2019-06-18 07:40

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

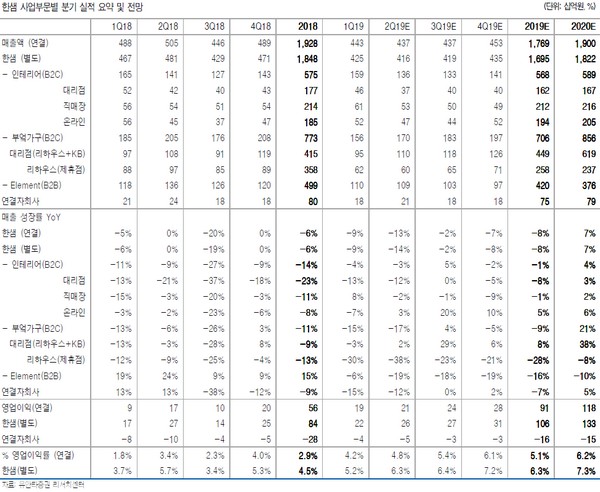
유안타증권은 18일 한샘에 대해 2분기 실적이 시장 예상치를 밑돌 전망이라며 목표주가를 12만1000원에서 9만8000원으로 낮췄다. 다만 투자의견은 ‘매수’를 유지했다.

유안타증권 김기룡 연구원은 “한샘의 2분기 연결 실적은 매출 4372억 원, 영업이익 208억 원으로 시장 예상치를 밑돌 전망”이라며 “월 인테리어 패키지 출고 증가, 결제→모객 방송 전환 등을 통한 홈쇼핑 손익 개선 요인에도 주택매매거래 감소 및 리하우스 대리점 전환에 따른 전반적인 채널 부진이 실적 부담 요인으로 작용할 것”이라고 분석했다.

또 “연결 자회사 실적에 반영되는 중국 손익 역시 2018년 인력 구조조정에 이어 올해 2분기 현지 직매장 축소에 따른 자산 상각 반영으로 다소 부진할 것”이라고 예상했다.

그는 “단기적인 실적 부진은 불가피할 전망이나, 중장기적인 관점에서 리하우스 대리점 전환을 통한 시장점유율 확대와 함께 공기 단축(현 14일)을 비롯한 시공 역량 및 공사 커버 영역, 아이템 확대 등 한샘이 보유한 시장 내 B2C 경쟁력은 여전히 유효하다”고 덧붙였다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 이투데이 ‘2027 테크 퀘스트’ 10월 개최⋯대한민국 AI의 미래를 묻다
  • 단독 1차 지방이전 공공기관, 수도권 사택 팔아 716억 이익
  • 중소돌의 기적, 동물계의 리센느…부산 북항 상어 이야기 [해시태그]
  • "한복 치이카와, 3시간 기다렸어요"⋯'먼작귀'의 한국 토벌기 [솔드아웃]
  • 단독 오픈런까지 하더니…위스키 직구 3년새 96억→39억 '뚝'
  • '연봉 얼마인지도 모르는데'…구직자 절반, 지원 포기 [데이터클립]
  • 단독 "주식·코인 시세 한번에 본다"…미래에셋증권, MTS에 '디지털자산' 탭 신설
  • 조희대 ‘대법관 재제청’ 거부…與 “사퇴” VS 野 “헌법 지킨 결단”
  • 오늘의 상승종목

  • 09.22 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 115,939,000
    • +1.88%
    • 이더리움
    • 3,696,000
    • +0.87%
    • 비트코인 캐시
    • 360,000
    • +1.9%
    • 리플
    • 2,071
    • +3.65%
    • 솔라나
    • 157,600
    • +0.7%
    • 에이다
    • 333
    • +3.74%
    • 트론
    • 469
    • +0.64%
    • 스텔라루멘
    • 285
    • +1.79%
    • 비트코인에스브이
    • 25,980
    • +9.34%
    • 체인링크
    • 17,410
    • +0.12%
    • 샌드박스
    • 56.33
    • +4.82%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Arc $222M
    • 2 Ripple $500M
    • 3 Venice Series A $65M
    • 4 Polymarket $300M
  • 인기 프로젝트
    • 1 musebook 인기지수 374
    • 2 Stonk 인기지수 326
    • 3 Arc Infra 인기지수 302
    • 4 ZetaChain Infra 인기지수 301
  • 토큰 언락 임박
    • HumidiFi $12.3M · 유통량 113% D-78
    • Capricorn $21.1M · 유통량 53% D-31
    • FLock $5.7M · 유통량 41% D-8
    • DAOBase $580K · 유통량 43% D-26
Source from