"법정 최고금리 24% 넘는 저축은행 대출잔액 4조 원 육박"

입력 2018-10-04 10:07

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

(뉴시스)
(뉴시스)

법정 최고금리인 24%를 초과하는 저축은행 대출잔액이 4조 원에 육박하는 것으로 집계됐다.

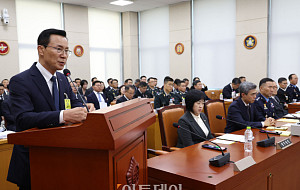
4일 국회 정무위원회 소속 더불어민주당 전해철 의원이 금융감독원으로부터 받은 자료에 따르면 5월 말 국내 저축은행 상위 15개사의 가계신용대출 가운데 금리가 연 24%를 초과하는 대출 잔액은 3조9240억 원이었다.

법정 최고금리가 연 27.9%에 달하던 지난해 말 금리 24% 초과 대출 잔액은 4조9195억 원이었다. 금융당국이 올해 2월 법정 최고금리를 24%로 끌어내렸지만, 대출 잔액은 20%밖에 줄지 않았다. 차주 수도 70만7000명에서 52만1000명으로 26.3% 감소하는 데 그쳤다.

업권 별로 살펴보면 카드·캐피탈 등 여신전문금융사의 고금리 대출은 카드사와 비 카드사 사이 차이가 나타났다. 카드사는 지난해 말 96만4000명이 총 1조4463억 원을 24% 초과 금리로 빌리고 있었지만, 올해 5월 말에는 24% 초과 대출 잔액이 없었다.

비카드사는 24% 초과 대출 잔액이 지난해 말 2조912억 원(34만4000명)이던 것이 올해 5월 말 1조851억 원(18만6000명)으로 48.1% 줄었다. 보험권은 작년 12월 말 24% 초과 대출이 2600만 원(10명) 있었으나 금리 인하 후인 6월 말에는 없었다.

전 의원은 "금융기관들이 최고금리 인하 취지에 맞춰 기존 대출자 부담을 줄이는 데 적극적으로 동참해야 한다"며 "금융당국이 더 독려할 필요가 있다"고 말했다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • [알립니다] 2026 와이즈포럼 PB SHOW 개최합니다
  • ‘청모’ 필요없다고?…10명 중 6명은 ‘필요하다’ [데이터클립]
  • 美 하이닉스 레버리지 ETF 2종 청산…운용자산 60% 넘게 감소
  • 美 순익 증가분 34%, 엔비디아·마이크론 차지⋯AI 쏠림 심화
  • 미래에셋생명, 해킹으로 고객정보 유출⋯"피해 규모 파악 중"
  • 이택근 롯데 단장 선임이 파격인 이유 [해시태그]
  • 태풍 '인파' 예상 경로는?…'참피'는 소멸
  • 바닥 가까워진 코스피…저가매수 앞서 확인할 반등 조건은
  • 오늘의 상승종목

  • 10.26 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 106,851,000
    • -1.19%
    • 이더리움
    • 3,093,000
    • -1.75%
    • 비트코인 캐시
    • 372,000
    • +0.49%
    • 리플
    • 1,724
    • -1.09%
    • 솔라나
    • 135,000
    • -0.88%
    • 에이다
    • 273
    • -1.09%
    • 트론
    • 441
    • +0%
    • 스텔라루멘
    • 225
    • -0.88%
    • 비트코인에스브이
    • 22,960
    • -0.09%
    • 체인링크
    • 15,280
    • -0.59%
    • 샌드박스
    • 63.77
    • -1.56%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 Axis Robotics Seed $12M
    • 3 World OTC $52.5M
    • 4 Erebor $350M
  • 인기 프로젝트
    • 1 DAPPOS Infra 인기지수 358
    • 2 LayerAI Infra 인기지수 302
    • 3 Axis Robotics Robot 인기지수 284
    • 4 Capricorn DeFi 인기지수 277
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-43
    • Allora 유통량 89% D-15
    • DAOBase 유통량 43% D-22
    • FLock 유통량 41% D-4
Source from