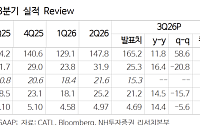
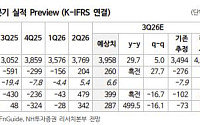
NH투자증권은 22일 중국 배터리 업체 CATL이 판매량 증가에도 불구하고 제품 가격 하락과 비용 부담으로 수익성 악화를 겪고 있다고 분석했다. 중국 전기차 업체들의 가격 인하 압박과 세제 혜택 축소, 해외 공장 초기 가동 비용이 실적에 부담으로 작용하고 있다는 설명이다. 다만 소듐이온 배터리 수주 확대와 생산능력 증설을 통해 중장기 경쟁력을 강화하고
NH투자증권은 삼성SDI에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 60만원에서 73만원으로 22% 상향한다고 15일 밝혔다.
주민우 NH투자증권 연구원은 “각형과 원통형 배터리에 대한 전방 고객들의 선호가 높아지면서 수주 경쟁력이 강화되고 있다”며 “삼성디스플레이(SDC) 지분을 재원으로 활용해 시장 수요에 적기 대응할 수 있다는 점도 구조
삼성증권은 SK이노베이션에 대해 투자의견 ‘매수’, 목표주가 13만 원을 유지한다고 13일 밝혔다.
조현렬 삼성증권 연구원은 “배터리 부진을 화석 에너지로 상쇄할 것”이라고 설명했다.
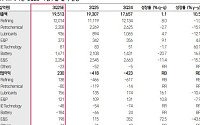
3분기 영업이익은 2299억 원으로 예상했다. 조 연구원은 “배터리 수익성 둔화에도 불구하고 정유 및 E&S 부문의 이익 개선에 힘입어 시장 기대치(2070억 원)를
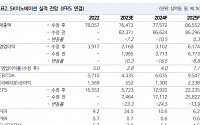
NH투자증권은 7일 SK이노베이션에 대해 배터리 수익성은 올해 상반기까지 약세를 기록하고, 하반기부턴 영업환경이 변화하며 점진적 수익성 개선이 전망된다고 판단한다고 말했다. 목표주가는 기존 17만 원에서 15만 원으로 하향하고, 투자의견은 매수로 유지했다.
최영광 NH투자증권 연구원은 “2024년 배터리 부문은 연간 판매량은 소폭 증가하겠으나, 가격
NH투자증권이 SK이노베이션에 대해 향후 실적 눈높이 조정이 필요할 것으로 전망했다. 투자의견은 ‘매수’ 유지, 목표주가는 기존 21만 원에서 19만 원으로 하향 조정했다. 전 거래일 기준 종가는 13만7100원이다.
6일 최영광 NH투자증권 연구원은 “목표주가 하향은 이차전지 전방 수요 둔화와 가격 하락을 고려해 실적 전망치를 하향하며 배터리 부문
LG엔솔 주가 약세…7월 고점 대비 23% 내려6월 이후 9000억 순매수한 개미 우울한 성적이달 목표가 제시한 증권사 10곳 중 3곳 하향“3분기 매출 역성장 불가피…실적 저점 확인할 것”
LG에너지솔루션이 전기차(EV) 수요 둔화에 따른 판매 부진 여파로 고전을 거듭하고 있다. 증권가에선 목표가를 하향하는 곳도 나왔다. 증권가는 LG에너지솔루션의
삼성증권은 22일 LG에너지솔루션에 대해 매출 역성장이 불가피해 보인다며 목표주가를 기존 74만 원에서 66만 원으로 하향조정했다. 투자의견은 ‘매수’를 유지했다.
조현철 삼성증권 연구원은 “전날 유럽 공장 가동 중단 요청을 고객사로부터 전달받았다는 소식이 보도됐지만, 회사 확인 결과 사실이 아닌 것으로 판명됐다”며 “다만, 2분기부터 하향된 유럽 고객
SK이노베이션이 장초반 5%대 상승 중이다.
8일 오전 9시 35분 기준 SK이노베이션은 전 거래일보다 5.36% 오른 18만8600원에 거래 중이다. 시장에서는 SK이노베이션이 2분기부터 배터리 수익성 개선을 본격화할 것으로 내다보고 있다.
이진명·최규헌 신한투자증권 연구원은 "배터리 영업이익은 미국 공장 가동률·수율 개선과 AMPC효과(1~2분
삼성증권은 1일 LG화학에 대해 ‘첨단소재 수익성 호조가 지속될 것’이라며 ‘매수’를 추천했다. 목표주가는 67만 원을 유지했다.
조현렬 삼성증권 연구원은 “LG화학의 2분기 영업이익은 9415억 원으로 컨센서스에 부합할 전망”이라며 “첨단소재 수익성 호조세가 기초소재 및 배터리 이익 감소 영향을 상쇄할 것”이라고 전했다.
이어 “기초소재 영업이익은
◇롯데쇼핑
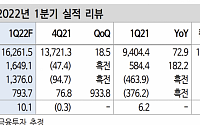
2Q22 Preview: 이런 실적 오랜만
컨센서스를 소폭 하회할 것
시네마는 거들 뿐
투자의견 매수와 목표주가 13만 원 유지
김명주 한국투자증권 연구원
◇KT
얻어 걸린 실적은 없다
투자의견 매수(BUY), 목표주가 5만2000원 유지
2Q22 Preview: 기초가 튼튼해서 나오는 호실적
호실적과 강력한 주주환원 정책은
신한금융투자는 2일 SK이노베이션에 대해 배터리 사업 우려가 확대되고 있지만, 하반기 수익성이 개선되면 관련 우려는 해소될 것으로 전망하며 목표주가 33만 원, 투자의견 ‘매수’를 유지한다고 밝혔다.
이진명 신한금융투자 연구원은 “SK이노베이션의 1분기 영업이익은 1조6500억 원으로 전 분기 대비 흑자 전환했다”며 “정유 영업이익이 1조5000억 원
삼성SDI
EV + OLED의 콜라보레이션, EPS 상향 조정
21년, 22년 EPS 각각 +23%, +39% 상향 조정
EV 배터리 수익성 상향 조정
삼성디스플레이 이익 상향 조정
김철중 미래에셋증권
하이브
MD가 있는 하반기 이익이 가파르다
매출액 2563억 원(+64.9% 전년대비), 영업이익 314억 원(+5.2% 전년대비)으로 전망
상반기보
삼성SDI는 28일 열린 지난해 4분기 실적 콘퍼런스 콜에서 젠(gen)5 배터리 수익성과 관련한 질문에 "하반기 양산 공급할 예정으로 현재 제품 검증과 양산 준비를 순조롭게 진행하고 있다"라며 "하이니켈NCA와 신공법을 처음 적용한 제품으로, 국내 라인에서 모든 검증 마치고 신규 헝가리 라인에 동일하게 적용해 가동 초기에 수율 이슈 없이 신규라인을 조기에
KTB투자증권은 4일 삼성SDI에 대해 전기차(EV) 배터리 수익성이 올해부터 흑자전환이 추정된다며 목표주가를 73만 원으로 상향하고 투자의견은 '매수'를 유지했다.
KTB투자증권은 이날 삼성SDI의 전기차 배터리 매출이 2019년 2조3000억 원에서 지난해 3조4000억 원을 거쳐 올해 5조1000억 원이 될 것으로 예상했다. 연평균성장률은 49%
LG이노텍4분기 기대 이상4분기, 기대 이상 실적2020년에는 더 좋을 것투자의견 매수 유지, 목표주가 155,000원 유지IBK투자증권 김운호
롯데칠성힘들었던 올해, 내년 ‘탑라인 회복’ 중점힘들었던 한 해…내년 탑라인 회복에 무게 실을 듯내년 주류 시장 경쟁 심화 불가피하나금투 심은주목표주가:17만 원
삼성SDI2020년 전기차, ESS, 지
하나금융투자는 27일 삼성SDI에 대해 2020년 전기차, ESS, 지분법 이익 모두 돌아설 것이라며 투자의견 ‘매수’와 목표주가 35만 원을 유지했다.
하나금융투자 김현수 연구원은 “2019년 연간 실적에 대한 시장의 전망치는 연초 영업이익 9000억 원 이상에서 결과적으로 5000억 원에 못 미치는 수준까지 하락했고 2020년 전망치 역시 영업이익
전기차 배터리 시장의 경쟁이 격화되며 전지 업체들의 신경전도 거세지고 있다.
LG화학이 전기차 배터리 수주 열기 속 ‘저가 수주’를 저격하자, 후발 주자로 공격적으로 사업을 확장 중인 SK이노베이션은 ‘원가 경쟁력’이라고 되받아쳤다.
가격으로 시장을 어지럽히고 있다는 주장과 ‘싸게 잘 만들어 파는데 무슨 문제’냐는 입씨름이 벌어진 셈이