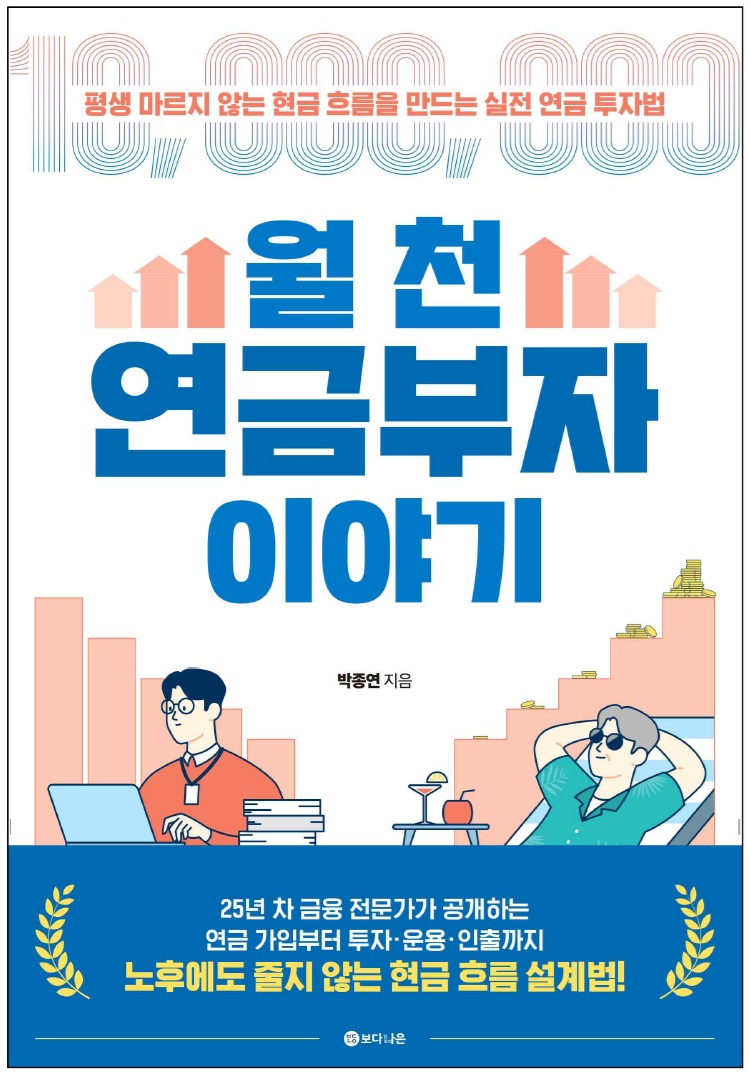
은퇴 후 통장에 수십억 원이 있어도 매달 생활비를 마련해야 한다면 마음이 편할 수 있을까. 반대로 큰 재산을 쌓지 못했더라도 일정한 수입이 계속 들어온다면 노후를 바라보는 시선은 달라질 수 있다. 현직 펀드매니저 박종연이 쓴 신간 ‘월 천 연금부자 이야기’(보다나은)는 이러한 차이에 주목해 재산을 불리는 데 치중하기보다 은퇴 후 필요한 돈을 지속적으로 확보하는 방법을 다룬다.
저자는 개별 종목의 주가 움직임에 휘둘리지 않고 여러 연금 제도를 활용해 70대에 매달 평균 1000만 원을 받도록 계획한 직장인 박 부장의 사례를 통해 장기적인 노후 설계의 중요성을 설명한다. 아버지의 노년을 지켜보며 경제적 대비의 필요성을 절감한 주인공이 일찌감치 국민연금에 가입하고, 가족의 권유로 시작한 연금보험과 직장에서 마련한 퇴직연금을 활용하는 과정을 이야기 형식으로 풀어냈다. 이어 공적·퇴직·개인연금의 차이를 짚고 상장지수펀드(ETF), 채권, 리츠 등 금융상품을 활용해 위험을 나누면서 자산을 운용하는 방법을 소개한다.
연금저축펀드와 개인형퇴직연금(IRP), 개인종합자산관리계좌(ISA)를 함께 활용하는 방안은 물론 세금 부담을 덜고 투자 비중을 조정하는 요령도 담았다. 사회생활을 시작한 20대부터 은퇴를 앞둔 50대와 퇴직 이후 세대까지 나이에 따라 달라져야 할 투자 방식과 연금 수령 순서도 구체적으로 살펴본다. 저자는 오랜 기간에 걸친 꾸준한 투자와 세제 혜택의 활용이 노후 자산 형성에 도움이 된다고 강조하며, 돈을 모으는 과정뿐 아니라 은퇴 후 이를 적절히 나눠 사용하는 일까지 대비해야 한다고 조언한다.