단기간 급성장에 실적 지속성 의문…해외 확장·브랜드 경쟁력 검증 과제
프리미엄 K-디저트 브랜드 한정선의 투자유치 과정에서 거론되는 3000억원 수준의 기업가치를 두고 투자은행(IB) 업계에서 회의적인 시각이 나온다. 한정선은 짧은 기간 가파른 실적 성장세를 기록하며 투자자들의 관심을 끌었지만, 현재의 성장세가 장기간 유지될 수 있을지는 미지수라는 평가다. 특히, 유행에 민감한 디저트 시장의 특성과 경쟁 브랜드의 등장 가능성을 고려하면 3000억원이라는 몸값을 정당화하기 쉽지 않다는 지적이 제기된다.
22일 IB 업계에 따르면 한정선의 회사소개자료(플라이어)가 복수의 국내 PEF 운용사에 전달됐다. 매각 과정에서 거론되는 기업가치는 약 3000억원 수준이다. 일부 운용사는 투자안을 검토했지만 기업가치와 향후 성장 가능성 등을 고려해 신중한 입장을 보이는 것으로 전해졌다.
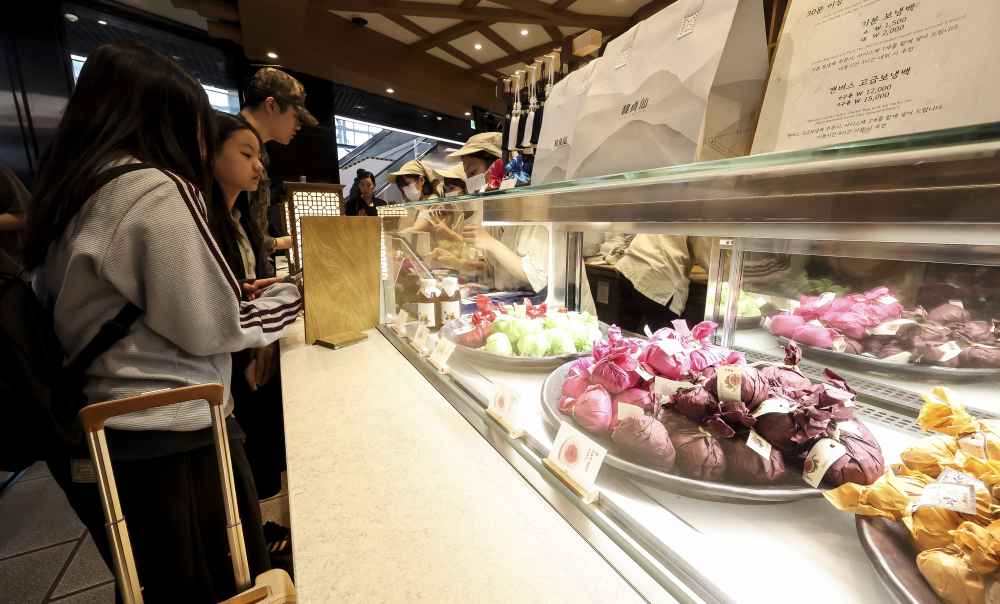
한정선은 2023년 설립된 프리미엄 디저트 브랜드다. 시그니처 메뉴인 과일 찹쌀떡을 중심으로 젤라토와 소르베 등을 판매한다. 성수동을 비롯한 주요 상권에서 인지도를 높였으며, 백화점과 프리미엄 복합상업시설 등으로 판매 채널을 확대하고 있다. 한정선은 2024년 매출액 80억원, 영업이익 30억원을 기록했다. 지난해에는 매출액 300억원, 영업이익 120억원을 달성했다. 올해는 매출액 1000억원, 영업이익 300억원 달성을 예상하고 있다. 매출액이 2년 만에 12배 이상 증가하는 셈이다.
실적만 놓고 보면 성장세가 두드러진다. 다만, IB 업계에서는 이러한 성장 속도가 오히려 투자 판단의 부담으로 작용할 수 있다고 지적한다. 짧은 기간 급증한 실적을 토대로 기업가치를 산정할 경우 향후 성장세가 둔화하는 시점에 투자 수익률이 크게 낮아질 수 있기 때문이다. 특히, 올해 예상 영업이익 300억원을 기준으로 3000억원의 기업가치를 적용하면 영업이익의 10배에 달한다. 실제 인수합병(M&A)에서는 감가상각비 등을 더한 상각전영업이익(EBITDA)을 활용하지만, 일부 투자자는 한정선의 브랜드 경쟁력과 사업 지속성을 고려하면 높은 배수를 인정하기 어렵다는 입장이다.
업계에서 가장 우려하는 부분은 사업의 지속성이다. 한정선은 과일 찹쌀떡이라는 특정 제품을 중심으로 단기간에 높은 인지도를 확보했다. 그러나, 디저트 시장은 소비자 취향 변화가 빠르고 인기 제품을 모방한 경쟁 상품이 등장하기 쉽다는 특징을 지닌다. 현재의 인기가 일시적인 유행에 그칠 경우 매출과 수익성이 동시에 악화할 가능성도 배제하기 어렵다.
한 PEF 운용사 관계자는 "한정선이 2년 만에 이 정도 실적을 만들어냈다는 점은 놀랍지만, 투자자로서는 앞으로도 이익을 유지할 수 있을지가 중요하다"며 "비슷한 제품을 판매하는 경쟁 업체가 등장했을 때 현재의 경쟁력을 지킬 수 있을지 의문"이라고 말했다.
한정선이 내세우는 해외 진출 전략 역시 검증이 필요한 부분으로 꼽힌다. 한정선은 국내 주요 상권과 백화점 입점을 확대하는 동시에 일본, 대만 등 해외 시장 진출을 추진한다는 계획이 담겼다. 서울을 방문하는 외국인 관광객에게 인지도가 높다는 점도 성장 가능성을 뒷받침하는 근거가 된 것으로 보인다.
다만, 국내 관광객 수요가 해외 현지 시장의 성공으로 직결되는 것은 아니라는 지적이다. 외국인 관광객이 한국 여행 중 구매하는 제품과 현지 소비자가 일상적으로 구매하는 제품은 수요 구조가 다르기 때문이다. 해외 매장 운영과 현지 유통망 구축에도 상당한 비용이 수반될 수 있다.
IB 업계 관계자는 "3000억원에 인수할 경우 향후 더 높은 가격에 회수할 수 있다는 확신이 필요하다"며 "한정선의 성장 자체는 인정하지만 이를 바탕으로 3000억원의 기업가치를 정당화할 수 있을지는 별도로 판단해야 한다"고 말했다.