"앞으로의 퇴직연금 시장은 단순한 상품 판매를 넘어 '생애주기 맞춤형 자산배분 솔루션'이 성패를 가를 것입니다. 은퇴 전에는 적극적인 실적배당형 투자로 자산의 파이를 키우고, 은퇴 후에는 정기 연금 수령액을 극대화할 수 있는 정교한 포트폴리오가 필수적입니다."
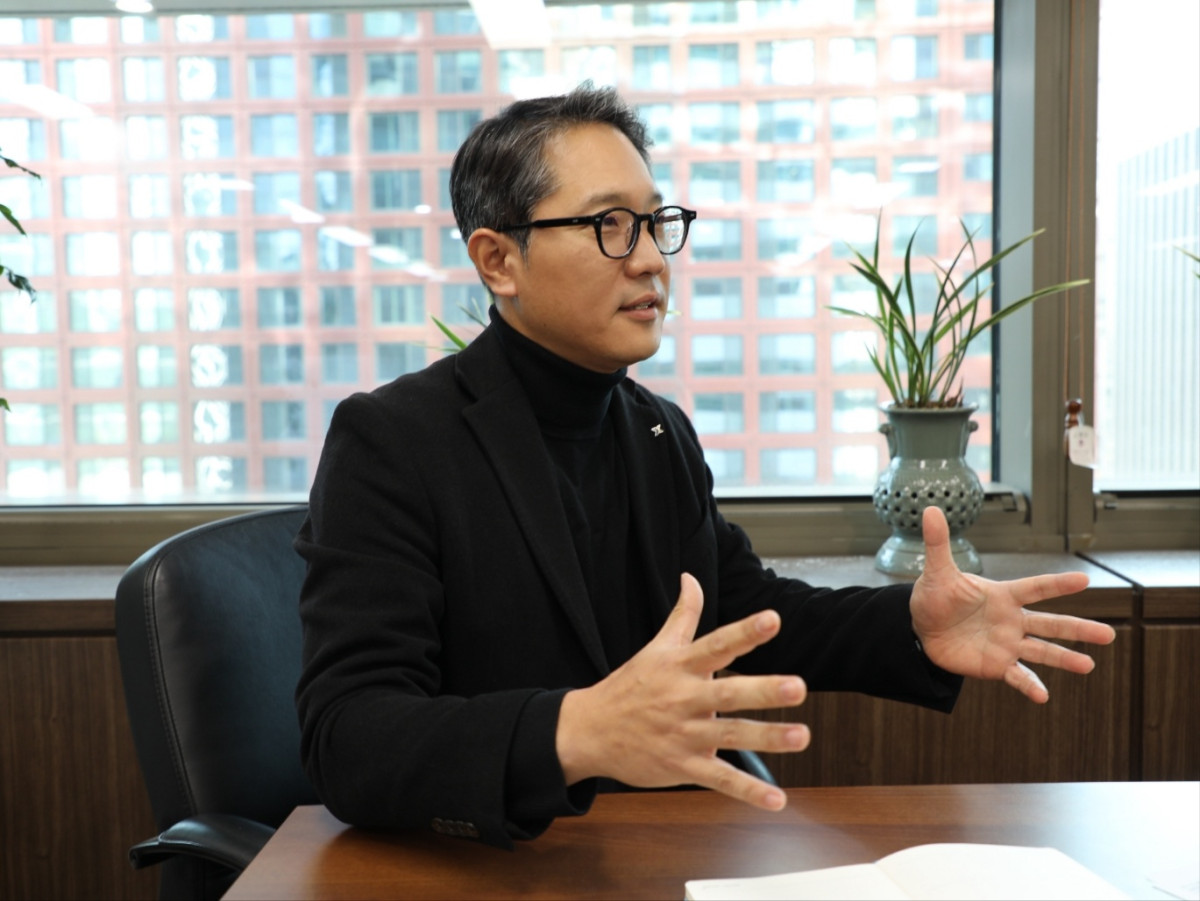
안지훈 현대차증권 연금사업실장은 22일 이투데이와의 인터뷰에서 542조원 퇴직연금 시장의 향방을 이같이 진단했다. 올해 3분기 DC형(129조원대)과 개인형 IRP(115조원) 합산 비중이 약 53%로 과반을 넘기며 '자기주도형 연금 시대'가 열렸다는 분석이다. 안 실장은 "경쟁의 축이 과거 '수수료·영업력'에서 '실질 수익률과 자산관리 역량'으로 완전히 이동했다"고 말했다.
현대차증권은 올해 9월 말 총 적립금 18조9000억원으로 증권업권 4위에 올랐고, DC·IRP 적립금은 지난해 말 2조8000억원에서 3분기 말 3조4000억원으로 23% 늘었다. 2025년 말 'DC형 원리금 비보장형' 연평균 수익률 24.62%로 업계 1위를 기록했으며 실적배당형 비중도 DC 56%, IRP 37%로 확대됐다. 안지훈 실장은 "은행·보험권에서 '머니무브'가 이어지고 있으며 리테일 중심 체질 재편으로 기존 가입자 유지율도 업계 최상위권"이라고 설명했다.
안 실장은 상품 선정부터 사후관리까지 연결되는 '종합 연금자산 관리체계'를 차별점으로 꼽았다. 매월 자체 '연금추천 모델포트폴리오(MP)'를 제시하며, 글로벌 분산투자 펀드(Core)와 ETF(Satellite)를 결합한 '코어-새틀라이트' 방식으로 고도화했다. 한국투자신탁운용과 제휴한 'IRP 로보어드바이저(RA) 일임 서비스'는 자동 리밸런싱을 지원한다. 그는 "직접 투자는 물론 전문가 자산배분, AI 자동 운용까지 폭넓은 선택지를 제공한다"고 소개했다.
3040세대 '연금 개미'에게는 '적극투자형 연금추천 MP'와 글로벌자산배분펀드, OCIO 펀드, 타깃데이트펀드(TDF)를 제안했다. 상품 선정에는 정량 기반 '펀드 스코어링 제도', 분기별 '자산배분위원회' 정성평가, KG제로인 교차 검증을 적용한다. 안 실장은 "3040세대의 최대 무기는 충분한 '시간'인 만큼 흔들리지 않는 투자 원칙이 중요하다"며 "실물이전 이후 경쟁은 '연금이 방치되지 않도록 얼마나 정교하게 관리하는가'로 옮겨갔다"고 짚었다.
온·오프라인 밀착 관리도 강화했다. 지난 8월 업계 경력 5년 이상 전문가로 구성된 'DC솔루션 전담부서'를 신설해 상품 컨설팅을 지원하며 유튜브·카카오 등 온라인 채널 접점도 넓히고 있다. 안 실장은 "가장 강력한 무기는 '리테일 채널과의 밀착 시너지'"라며 "지난해 연금사업조직을 WM본부로 편제해 DC 가입자 관리를 전국 지점으로 확대하고 지방 주요 권역에 전문가를 전진 배치해 대면 컨설팅을 강화했다"고 강조했다.
연내 완료 예정인 '차세대 시스템 개발'과 'AI 2.0 프로젝트'로 비대면 채널에서도 PB 수준의 맞춤형 자산관리를 구현할 계획이다. 안 실장은 "은퇴 후 현명하게 꺼내 쓰는 '인출기' 관리가 중요하다"며 "'연금소득세 절세 시뮬레이션'과 '인출기 전용 포트폴리오 컨설팅'을 제공하고 있으며, 내년 'AI 3.0 프로젝트'로 개인별 최적 인출 가이드를 제시할 것"이라고 덧붙였다.
그는 "대형 법인 자산을 운용하며 쌓아온 검증된 리스크 관리 역량과 신뢰를 바탕으로 가입자 전 생애주기를 밀착 케어하는 맞춤형 솔루션을 지속적으로 선보이겠다"며 "고객의 건강한 노후를 함께 설계하는 최고의 연금 파트너로 자리매김하겠다"고 포부를 밝혔다.