흥국증권은 SK스퀘어에 대해 투자의견 '매수'를 유지하면서 목표주가는 기존 130만원에서 90만원으로 하향 조정했다.
18일 황성진 흥국증권 연구원은 SK스퀘어가 SK하이닉스의 실적 호조에 힘입어 사상 최대 실적을 기록한 가운데, 주주환원 정책 강화로 기업가치 재평가가 기대된다고 분석했다.
SK스퀘어의 올해 3분기 매출액은 3048억원, 영업이익은 7조9406억원이다. 반도체 업황 호조에 따른 SK하이닉스의 실적 개선으로 지분법 이익이 7조9575억원에 달한 영향이다. 기타 포트폴리오 자회사들도 9억원의 영업이익을 기록하며 전년 동기 39억원 적자에서 흑자 전환했다.
SK하이닉스의 3분기 매출액은 전년 동기 대비 328% 증가한 104조6000억원, 영업이익은 632% 늘어난 83조3000억원을 기록했다. 메모리 가격 상승과 고부가가치 제품 비중 확대에 힘입어 분기 매출이 처음으로 100조원을 넘어섰다.
SK하이닉스는 글로벌 주요 고객사 14곳과 장기공급계약(LTA)을 체결했으며, 해당 물량은 2027~2028년 전체 생산능력의 절반 이상을 차지한다. 흥국증권은 이를 바탕으로 향후 메모리 업황 변동성에도 안정적인 실적 흐름이 이어질 것으로 전망했다.
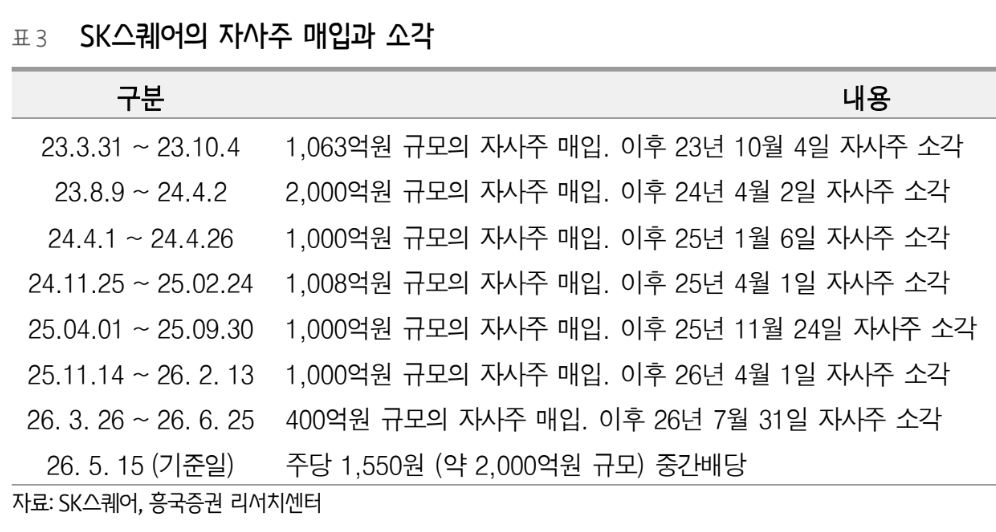
특히 주주환원 정책 강화에 주목했다. SK스퀘어는 기존 2028년까지 경상배당수입의 30% 이상을 주주에게 환원하던 정책을 60% 이상으로 확대했다. SK하이닉스의 키옥시아 투자수익과 관련한 특별배당 수입도 전액 주주에게 돌려줄 계획이다.
흥국증권은 SK스퀘어가 올해 SK하이닉스 등으로부터 약 6조2000억원 이상의 배당금을 받을 것으로 추정했다. 이를 바탕으로 총 4조3000억원 이상의 주주환원이 이뤄질 것으로 예상했다. 대규모 주주환원은 배당금 유입이 완료되는 내년 3월 이후 본격화될 가능성이 크며, 현금배당과 자사주 매입·소각이 병행될 것으로 전망했다.
다만 최근 SK하이닉스의 주가 변동성이 커지면서 SK스퀘어 주가도 약세를 보인다는 점은 부담 요인으로 지목했다. 황 연구원은 "공격적인 주주환원 기조를 감안하면 추후 반도체 업종 투자심리 개선 시 순자산가치(NAV) 할인율 축소와 함께 투자 매력도가 재부각될 여지는 충분하다"고 평가했다. 이어 "주가 변동성에도 불구하고 주주환원 기대감에 초점을 맞출 필요가 있다"며 투자의견 '매수'를 유지했다.