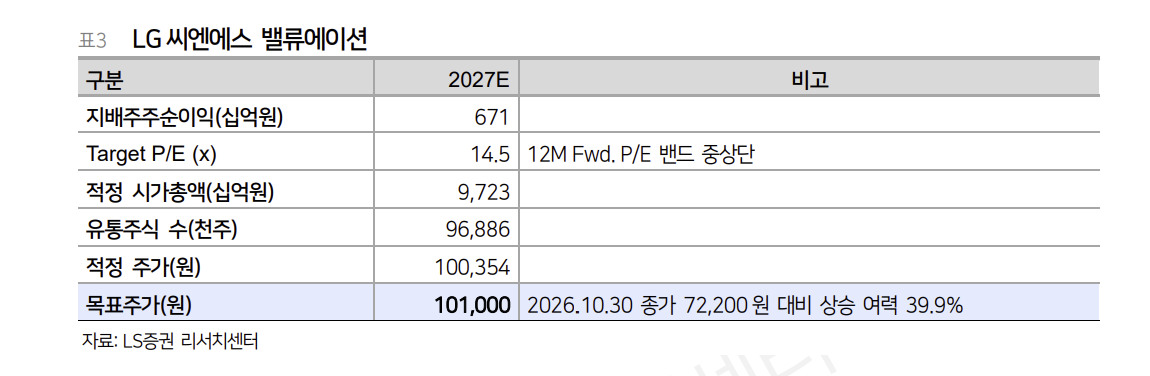
LS증권은 3일 LG씨엔에스에 대해 금융권 대형 프로젝트와 AI 전환(AX) 사업 성장이 본격화하고 있다며 투자의견 ‘매수(Buy)’와 목표주가 10만1000원을 유지했다.
선유진 LS증권 연구원은 “시장 전반의 AI 전환 투자가 실제 실적 기여로 이어지면서 회사가 연간 매출 성장률 가이던스를 기존 한 자릿수 중반에서 한 자릿수 후반으로 상향했다”고 밝혔다.
LG씨엔에스의 3분기 연결 매출액은 전년 동기 대비 9.3% 증가한 1조6643억원, 영업이익은 15.0% 늘어난 1382억원을 기록했다. 영업이익은 추정치를 밑돌았지만 시장 기대치는 소폭 웃돌았다.
사업별로는 금융권 대형 프로젝트가 본격화하면서 디지털비즈니스서비스(DBS) 매출이 21.3% 증가했다. 클라우드·AI 부문도 대내외 고객사의 AX 프로젝트와 AI 서비스 사용량 증가에 힘입어 9.3% 성장했다.
선 연구원은 “금융, 공공, 제조, 물류, IT 등 다각화된 고객 포트폴리오가 실적 성장을 이끌고 있다”며 “4분기 이후 금융 프로젝트 매출 확대와 AI 서비스 이용 증가, AI 인프라 구축이 더해지며 성장 속도가 빨라질 것”이라고 전망했다.
해외 사업 확대도 기대 요인으로 꼽았다. 인도네시아 자카르타 AI 데이터센터(AIDC) 1단계가 연내 준공될 예정이며 상면이 조기에 판매된 만큼 후속 데이터센터 구축도 빠르게 진행될 가능성이 있다는 분석이다.
선 연구원은 “계열사 투자 둔화는 단기 부담이지만 전 산업 AX와 금융 프로젝트, 해외 사업, 가상자산, 피지컬 AI 등 성장 동력은 충분하다”며 “현재 주가는 내년 예상 주가수익비율(PER) 11배로 밸류에이션 부담도 크지 않다”고 말했다.