iM증권은 3일 S-Oil에 대해 투자의견 ‘매수’와 목표주가 17만원을 유지했다. 정제마진과 윤활기유 가격 강세가 단기에 끝나기보다 내년까지 이어질 가능성이 크다며 최근 피크아웃 우려에 따른 주가 조정은 과도하다고 평가했다.
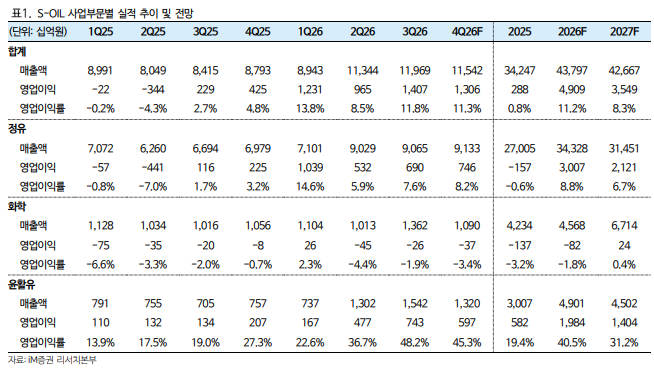
S-Oil의 3분기 영업이익은 1조4070억원으로 전분기 대비 46% 증가해 시장 전망치 1조3000억원을 웃돌았다. 정유 영업이익은 6904억원으로 30% 증가했다. 등·경유 중심의 정제마진 강세와 정기보수 종료에 따른 가동률 상승이 실적을 끌어올렸다.
특히 윤활유 부문이 이익 성장을 주도했다. 3분기 윤활유 매출은 1조5420억원, 영업이익은 7427억원으로 각각 전분기 대비 19%, 56% 늘며 역대 최고치를 다시 썼다. 영업이익률은 48.2%에 달했다. 중동 지역 공급차질과 디젤 생산 확대에 따른 윤활기유 공급 감소가 가격 상승으로 이어진 영향이다.
정유 업황도 높은 수준을 유지할 것으로 예상됐다. 전유진 iM증권 연구원은 "2020~2025년 글로벌 원유정제설비(CDU) 순증설이 수요 증가를 밑돈 상황에서 전체 설비의 약 10~11%에 해당하는 공급차질이 추가로 발생했다"라며 "동절기를 앞두고 액화천연가스(LNG) 재고가 낮은 가운데 가스 가격 상승으로 등·경유 대체 수요까지 늘어 중간유분 가격 강세가 이어질 수 있다"라고 진단했다.
이어 "해상운임 상승 부담도 제한적일 것으로 보는데, S-Oil은 원유 도입의 65% 이상을 장기계약으로 확보하고 있으며 중동산 원유 공식판매가격(OSP) 인하 효과가 스팟운임 상승분을 상당 부분 상쇄할 전망"이라며 "정제마진 강세 고착화로 레벨업된 이익 체력에도 피크아웃 우려로 고점 대비 -35% 조정된 최근의 움직임은 과도하다"라고 밝혔다.