30일 만기 옵션 미결제약정 약 114억 달러…전체의 35% 집중
ETF 자금 유입에도 거래량 부진…FOMC 이후 수급 변화 주목
비트코인(BTC)이 8만 달러 부근에서 매수세를 회복한 가운데, 미국 연방공개시장위원회(FOMC) 회의 직후 110억 달러 이상의 옵션 만기가 예정되면서 시장의 관심이 주요 가격대에 집중되고 있다. 현물 상장지수펀드(ETF)와 기업 투자자들의 평균 매입단가가 8만 달러선에 형성된 반면, 8만5000~8만7500달러 구간에는 매도 주문과 선물 청산 물량이 밀집한 것으로 나타났다.
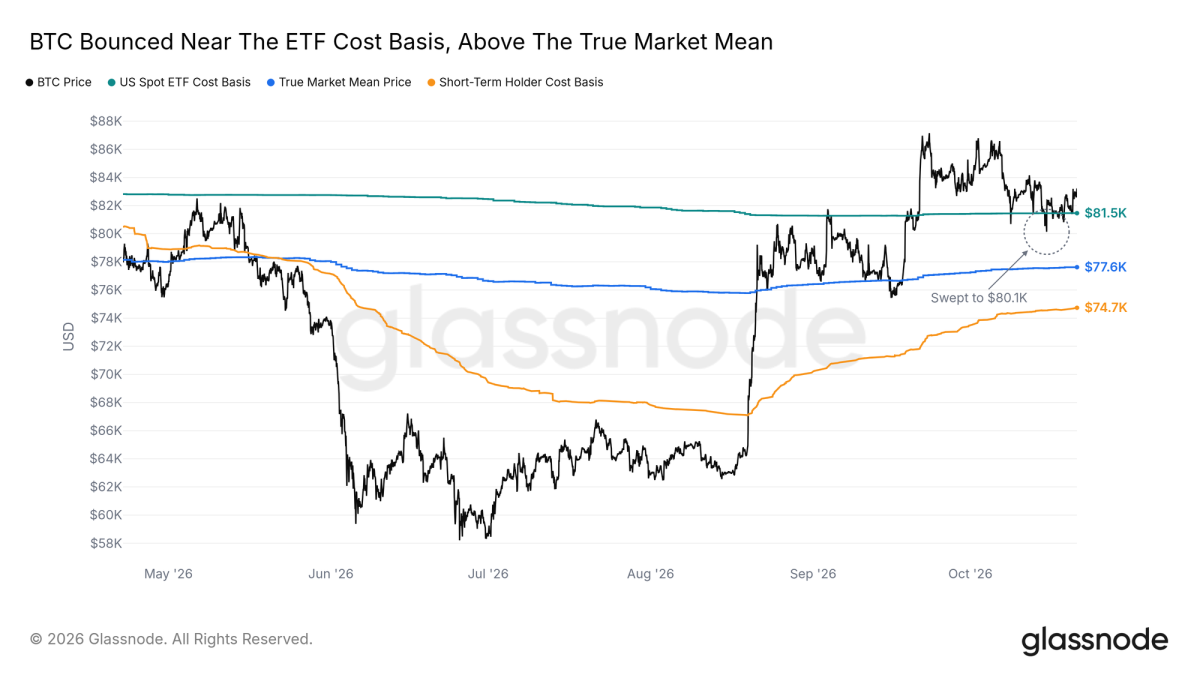
온체인 분석업체 글래스노드가 21일 발표한 주간 보고서 'Swept and Refilled'에 따르면, 비트코인은 지난 15일 시간당 종가 기준 약 8만100달러까지 하락한 뒤 반등했다. 당시 가격은 미국 현물 ETF와 비트코인 보유 기업들의 평균 취득단가를 일시적으로 밑돌았지만, 이후 해당 가격대에서 매수 주문이 다시 유입됐다.
파생상품 시장에서도 대규모 만기를 앞둔 포지션 집중 현상이 확인됐다. 22일 오전 확인한 데리비트의 공식 옵션시장 통계에 따르면, 10월 30일 만기 비트코인 옵션의 미결제약정은 약 13만7000BTC로, 명목가치는 약 114억 달러에 달했다.
글래스노드에 따르면 미국 현물 비트코인 ETF와 기업 보유 비트코인의 평균 취득단가는 8만~8만1500달러 구간에 위치한다. 이 가운데 글래스노드가 추적하는 기업들의 평균 취득단가는 약 8만200달러로 추산됐다. 지난 15일 비트코인이 8만 달러선까지 하락했을 당시 두 투자자 집단의 평균 손익분기점이 동시에 시험받은 셈이다.
거래소 주문장에서도 해당 가격대의 매수세가 확인됐다. 바이낸스 현물시장의 8만 달러 부근에 형성됐던 대규모 매수 주문은 15일 가격 하락 과정에서 대부분 체결됐지만, 20일까지 다시 유입됐다. 다만 재형성된 매수 주문 규모는 기존 고점보다 작은 수준이다.
반면 상승 구간에는 여러 저항 요인이 겹쳐 있다. 최근 6~12개월 사이 비트코인을 매입한 투자자들의 평균 취득단가는 약 8만6700달러로, 바이낸스 현물 주문장의 주요 매도 주문이 집중된 8만6500~8만7500달러 구간과 겹친다.
선물시장에서도 8만5000달러와 8만7000달러 부근에 주요 청산 물량이 형성된 것으로 나타났다. 해당 구간까지 가격이 상승할 경우 숏 포지션 청산에 따른 추가 매수세가 발생할 수 있지만, 동시에 현물 매도 주문이 상승 폭을 제한할 가능성도 있다.
글래스노드는 비트코인이 8만6700달러를 웃돌면 최근 6~12개월 보유자들의 평균 손익이 수익 구간으로 전환될 수 있다고 분석했다. 반대로 8만 달러 아래에서 하락세가 이어질 경우 활성 투자자들의 평균 취득원가를 나타내는 약 7만7600달러가 다음 주요 관찰 가격대로 제시됐다.
옵션시장에서는 10월 마지막 주 금요일인 30일 만기에 포지션이 집중되고 있다. 데리비트 공식 통계에 따르면 해당 만기 비트코인 옵션의 미결제약정은 약 13만6960BTC로, 명목가치는 약 114억 달러에 달했다. 이는 전체 비트코인 옵션 미결제약정의 약 35%에 해당하며, 23일 만기보다 약 9배 큰 규모다.
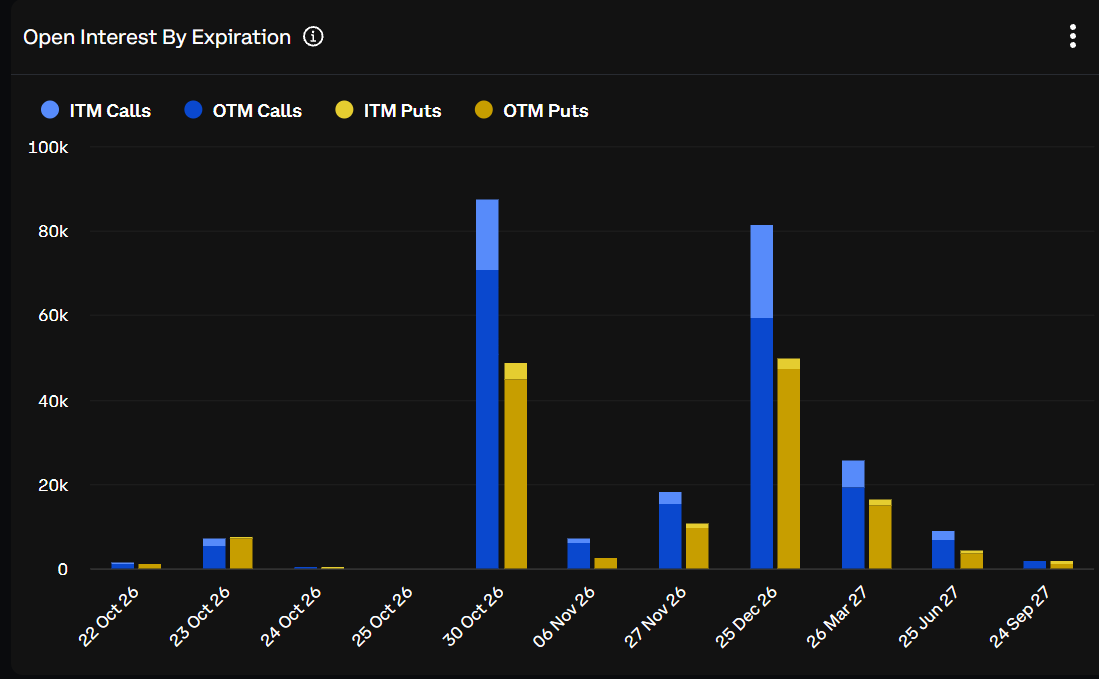
옵션 종류별로는 30일 만기 콜옵션 미결제약정이 약 8만7745BTC, 풋옵션이 약 4만9216BTC로 집계됐다. 풋옵션 미결제약정을 콜옵션으로 나눈 풋콜 비율은 약 0.56으로, 콜옵션이 상대적으로 많았다.
반면 23일 만기에는 풋옵션 미결제약정이 콜옵션을 소폭 웃도는 것으로 나타났다. 단기 만기와 월말 만기에서 서로 다른 포지션 분포가 확인된 것이다.
현물시장에서는 기관 자금 유입이 재개됐지만 거래 활동은 여전히 제한적인 모습이다. 글래스노드에 따르면 미국 현물 비트코인 ETF에는 지난 19일 약 6억5300만 달러가 순유입됐다. 이는 9월 22일 이후 가장 큰 일간 순유입 규모로, 앞선 한 주간의 순유출 흐름을 되돌렸다.
다만 ETF 거래량은 최근 1년간의 일반적인 거래일보다 낮은 수준에 머물렀다. 최근 30일 평균 거래량 역시 1년 전 수준의 4분의 1에 미치지 못했다. 자금 유입이 나타났음에도 거래 활동 전반이 회복됐다고 판단하기는 어려운 상황이다.
기업들의 비트코인 매입도 과거보다 둔화됐다. 글래스노드가 추적하는 기업들의 월별 신규 매입량은 지난 6월 이후 매월 2024년 11월 최고치의 10분의 1 미만에 머물렀다. 반면 온체인 실현이익 규모는 9월 고점 당시의 절반 수준으로 감소해 기존 보유자들의 차익 실현 압력도 일부 완화된 것으로 분석됐다.
향후 주요 변수는 27~28일 열리는 미국 연방공개시장위원회(FOMC) 회의와 30일 예정된 대규모 옵션 만기다. ETF 자금 유입이 재개됐지만 거래량 회복은 제한적인 상황에서, 금리 결정 이후 현물 매수세가 이어질지와 옵션 만기를 앞둔 파생상품 포지션 조정 여부가 주요 관찰 대상으로 꼽힌다.