키움증권은 현대건설에 대해 투자의견 '매수'와 목표주가 17만8000원을 유지했다.
20일 신대현 키움증권 연구원은 현대건설의 3분기 실적이 시장 전망치(컨센서스)에 부합할 것으로 전망했다. 원전 사업 관련 계약 지연으로 최근 주가가 약세를 보였으나, 글로벌 인공지능(AI) 데이터센터 확대로 전력 병목 현상이 심화함에 따라 현대건설의 원전 시공 능력이 재조명될 것이라고 평가했다.
그는 "현대건설의 3분기 연결 기준 영업이익은 전년 동기 대비 106.4% 증가한 2137억원으로 시장 전망치(2122억원)에 부합할 것"이라고 진단했다.
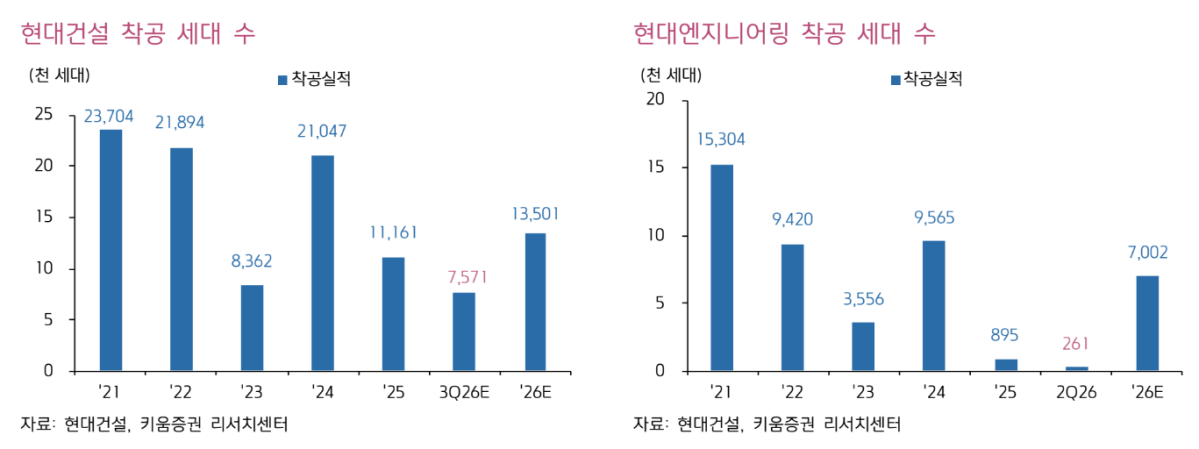
플랜트 부문은 샤힌 현장의 추가 비용 발생으로 수익성 개선 시점이 지연됐으나, 이라크 WIP 프로젝트와 미국 전기로 제철소 공사의 진행률이 높아지며 내년부터 수익성이 회복될 것으로 분석했다. 자회사 현대엔지니어링도 군산 SGC AI 데이터센터, 인천 원창동 데이터센터 등 국내 수주를 늘리며 외형 축소 부담을 줄여가고 있는 것으로 파악됐다.
신 연구원은 "하반기 수주가 예상됐던 팰리세이즈(Palisade) 소형모듈원전(SMR)은 연말 2억 달러 규모의 부분 계약 수주가 전망되며, 불가리아 원전도 연말까지 계약금액조정(ESC) 2차 계약(4억~5억달러) 수준이 예상된다"고 설명했다. 이어 "페르미(Fermi) 마타도어 프로젝트의 가스 발전 우선 공급 및 핀란드·슬로베니아 원전 사업의 지연 가능성도 상존한다"고 짚었다.
다만 신규 파이프라인 확보와 AI 투자 확대에 따른 중장기 수혜 가능성은 여전히 유효하다. 신 연구원은 "네덜란드 신규원전 기본설계(FEED) 1 용역 수주와 테라파워 SMR 첫 번째 상업용 원전(FOAK) 및 N번째 상업용 원전(NOAK) EPC 권한을 확보했다"고 짚었다.
이어 "세계적인 AI 투자 확대에 따른 AI 데이터센터 증설로 전력 병목 현상이 심화할 것"이라며 "전력 부족 문제가 부각될수록 현대건설이 보유한 독보적인 원전 시공 능력의 가치가 재부각되며 주가 반등을 이끌 것"이라고 강조했다.