탄산음료 판매 비중 42%로 정체…푸딩·젤리는 2년 새 26.9%p↑
익숙한 제품의 ‘제로 버전’ 선호…신규 제품보다 품목당 3~5배 판매
소비자 10명 중 3명은 최근 1년간 한 번 이상 ‘제로(ZERO)’ 식품을 구매한 것으로 나타났다. 2030세대가 소비를 주도하는 가운데 제로 시장도 탄산음료 중심에서 젤리와 숙취해소제 등으로 영역을 넓히고 있다.
롯데멤버스는 4500만 엘포인트 회원의 최근 3개년 거래 데이터를 분석한 ‘엘포인트 트렌드 리포트’를 발간했다고 19일 밝혔다.
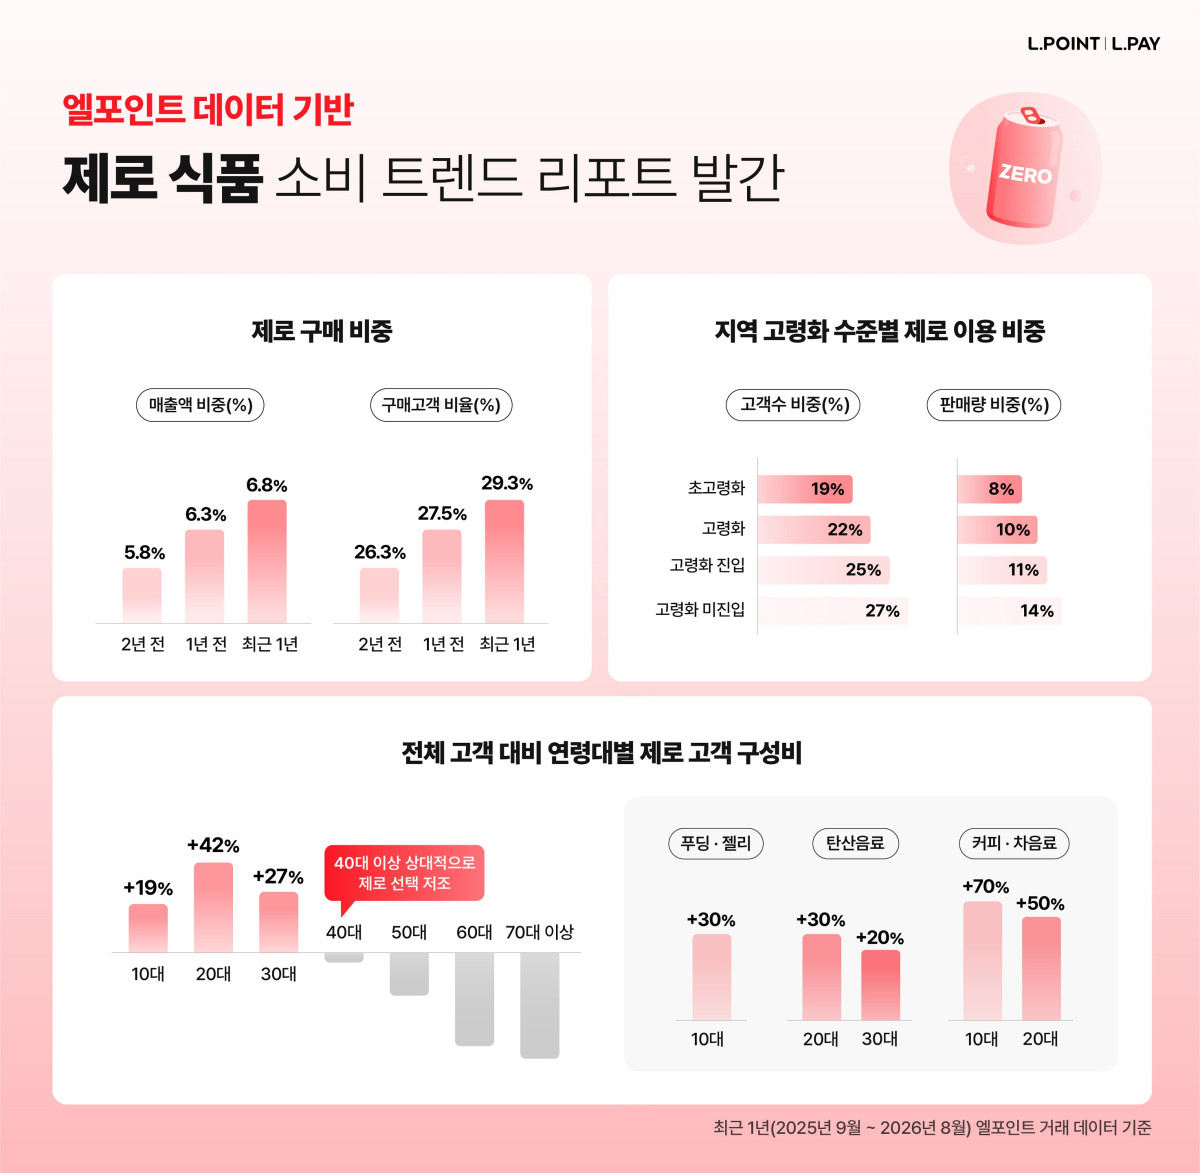
리포트에 따르면 지난해 9월부터 올해 8월까지 연 1회 이상 제로 식품을 구매한 소비자 비율은 29.3%로 집계됐다. 2년 전 26.3%보다 3.0%포인트 높아졌다. 전체 상품 매출에서 제로 상품이 차지하는 비중도 같은 기간 5.8%에서 6.8%로 상승했다.
젊은 층의 소비가 두드러졌다. 최근 1년간 제로 상품 구매 고객 가운데 20대 비중은 전체 고객의 연령별 구성비와 비교해 42% 높았다. 30대는 27%, 10대는 19% 높게 나타났다.
품목에 따라서도 차이가 났다. 커피·차음료 제로 상품 구매 고객 가운데 10대 비중은 전체 고객 대비 70%, 20대는 50% 높았다. 푸딩·젤리는 10대가 30% 높았고 탄산음료는 20대와 30대가 각각 30%, 20% 높았다.
제로 시장의 품목별 성장세도 엇갈렸다. 초기 시장을 이끈 탄산음료는 최근 1년 전체 제로 상품 판매량의 42%를 차지해 가장 큰 비중을 유지했다. 다만 상품 수가 2년 전보다 47% 늘었음에도 판매량 비중에는 큰 변화가 없었다. 커피·차음료도 제로 상품 수가 25% 증가했지만 판매 비중은 같은 수준을 유지했다.
반면 간식과 기능성 상품에서는 제로 제품의 비중이 빠르게 늘었다. 푸딩·젤리 카테고리의 제로 제품 판매량 비중은 최근 1년 30%로 2년 전보다 26.9%포인트 상승했다. 숙취해소제도 같은 기간 11.8%포인트 오른 15%를 기록했다.
새로운 제품보다 기존 인기 상품을 제로로 바꾼 제품을 선호하는 경향도 나타났다. 최근 1년 탄산음료에서 기존 상품을 기반으로 만든 제로 제품의 품목당 평균 판매량은 신규 콘셉트의 제로 제품보다 약 5배 많았다. 푸딩·젤리와 커피·차음료에서도 기존 상품 기반 제로 제품의 평균 판매량이 신규 제로 제품보다 약 3배 높았다.
지역별로는 고령화 정도에 따라 소비 격차가 나타났다. 롯데멤버스가 65세 이상 인구 비율을 기준으로 분류한 ‘고령화 미진입’ 지역의 제로 식품 구매 고객 비중은 27%로 ‘초고령화’ 지역의 19%보다 8%포인트 높았다. 판매량 비중도 각각 14%와 8%로 차이를 보였다.
롯데멤버스 관계자는 “제로 시장이 2030세대를 중심으로 성장하고 있으며 품목 다변화, 오리지널 브랜드 선호 등 구조적 변화를 거치고 있다는 점을 데이터로 포착했다”며 “앞으로 단순한 제로 타이틀을 넘어 젊은 층의 세분화된 입맛과 브랜드 신뢰도까지 만족시킨 제품이 시장에서 살아남을 것”이라고 전했다.