삼정KPMG가 국내에 진출한 일본계 기업을 대상으로 회계·세무·관세 제도 변화와 AI를 활용한 업무 효율화 방안을 공유했다. 글로벌 조세 환경이 복잡해지고 기업의 디지털 전환이 빨라지면서 해외법인의 세무 리스크 관리와 내부통제 역량을 강화해야 한다는 취지다.
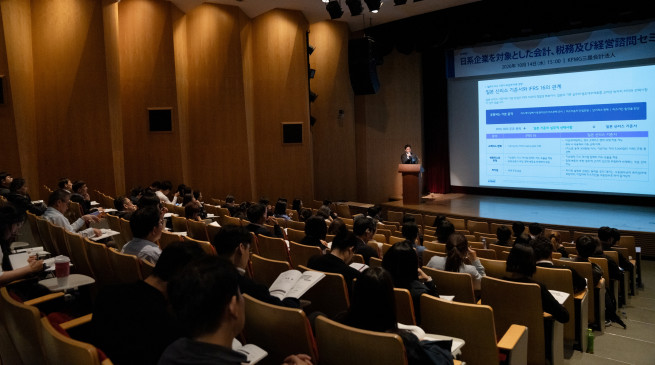
삼정KPMG는 전날 서울 강남구 포스코타워 역삼에서 일본계 기업 관계자들을 대상으로 '회계·세무 및 경영자문 세미나'를 개최했다고 15일 밝혔다. 이날 행사에는 일본계 기업 임직원 100여명이 참석했다. 이번 세미나는 한국과 일본의 회계기준 개정사항을 비롯해 세무조사 및 이전가격, 글로벌최저한세, 2026년 주요 세법개정안, 관세조사 동향 등 기업 경영에 영향을 미치는 주요 현안을 중심으로 진행됐다.
최근 다국적기업의 세무관리에서는 국가별 세제 변화뿐 아니라 해외 계열사 간 거래의 적정성을 입증하는 작업이 중요해지고 있다. 특히 한국에 생산·판매법인을 둔 일본계 기업은 본사와 자회사 간 원재료 공급, 기술 사용료, 경영지원 서비스 등 다양한 내부거래가 발생할 수 있어 이전가격 관리에 주의가 필요하다.
이전가격은 다국적기업의 계열사 간 거래에 적용되는 가격이다. 과세당국이 해당 가격을 정상가격과 다르다고 판단하면 소득 조정과 추가 과세가 발생할 수 있다. 기업 입장에서는 거래 구조와 가격 산정 근거를 사전에 문서화하고 국가별 과세 기준을 함께 검토하는 것이 중요하다.
감사 세션에서는 정창길 전무와 김성욱·홍세화 이사가 한국과 일본의 회계기준 개정사항과 재무보고에 미치는 영향을 설명했다. 양국의 회계제도 변화에 따른 재무정보 작성과 경영관리 측면의 주요 고려사항을 공유했다.
세무자문 세션에서는 황하나 상무가 최근 세무조사의 주요 점검사항과 일본계 기업의 대응 방안을 소개했다. 박수정 상무는 이전가격 관련 주요 이슈를, 백천욱 상무는 글로벌최저한세 신고 시 유의사항과 2026년 주요 세법개정안을 설명했다.
글로벌최저한세는 연결매출액이 일정 기준 이상인 다국적기업에 대해 국가별 실효세율이 15%에 미달하면 추가 과세하는 제도다. 일반적으로 직전 4개 사업연도 중 2개 이상에서 연결매출액이 7억5000만유로 이상인 기업집단이 적용 대상이다.
이에 따라 일본 본사와 한국 자회사를 둔 기업집단은 국가별 실효세율과 세액공제, 조세감면 효과 등을 종합적으로 검토해야 한다. 특히 글로벌최저한세는 기존 법인세 신고와 별도로 검토해야 할 사항이 많아 해외법인 간 세무정보를 일관되게 관리하는 체계가 중요하다.
관세 분야에서는 김민철 상무가 최근 관세조사 동향과 신규 제도를 설명했다. 수출입 과정에서 발생할 수 있는 관세 리스크와 실무 대응 방안도 공유했다. 관세와 이전가격은 다국적기업의 계열사 간 거래에서 함께 고려해야 할 과제다. 이전가격 조정으로 거래가격이 변경되면 관세 과세가격에도 영향을 미칠 수 있어 세무와 관세 부서 간 협업이 요구된다. 품목분류와 원산지 판정, 거래가격 산정 등에 대한 사전 점검도 필요하다.
AI를 활용한 회계·재무 업무 개선 방안도 소개됐다. 박창남 전무는 반복적인 업무의 자동화와 데이터 분석 고도화 방안을 설명하고, AI를 내부회계관리제도 운영에 접목할 수 있는 솔루션을 소개했다. AI는 대량의 회계자료를 분석하거나 비정상적인 거래 패턴을 식별하는 등 재무관리 업무에 활용될 수 있다. 다만 자동화된 분석 결과의 정확성과 신뢰성을 검증하는 절차가 필요하며, 재무정보 유출 방지를 위한 접근권한 관리와 내부통제 체계도 함께 마련해야 한다.
정창길 삼정KPMG 전무는 "한국에 진출한 일본계 기업들은 회계기준과 세제, 관세 제도의 변화는 물론 AI를 비롯한 기술 발전에 따른 업무환경 변화에도 대응해야 한다"며 "이번 세미나가 기업들이 주요 제도 변화와 경영 현안을 파악하고 필요한 대응 방안을 마련하는 데 도움이 되길 바란다"고 말했다.