DS투자증권은 반도체 업종에 대해 3분기 실적이 원·달러 환율 하락으로 시장 기대를 밑돌 가능성이 있지만 이미 알려진 악재인 만큼 주가의 핵심 변수는 4분기 고부가 제품 확대와 2027년 고대역폭메모리(HBM) 가격 상승이라고 29일 밝혔다. 업종 투자의견은 ‘비중확대’를 유지했다.
이수림 DS투자증권 연구원은 “환율 하락으로 3분기 실적 기대치는 이미 낮아졌다”며 “이제는 4분기 HBM4 매출 기여 확대와 2027년 HBM 평균판매가격(ASP)의 추가 상승 가능성에 주목할 시점”이라고 설명했다.
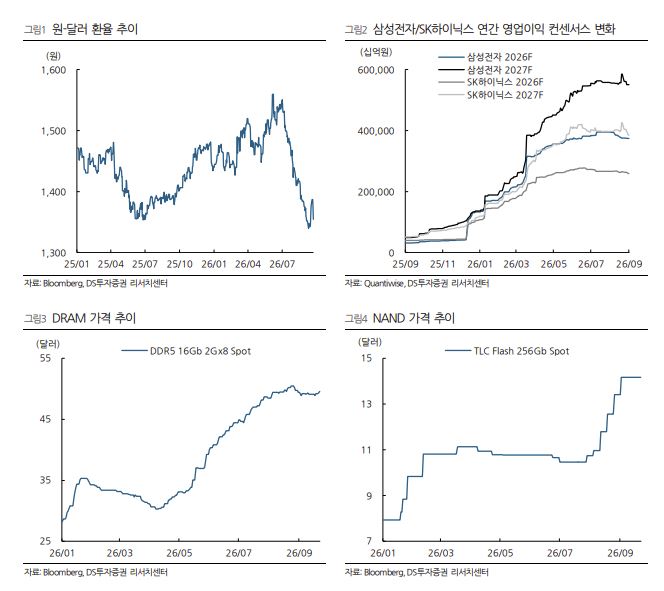
DS투자증권은 삼성전자의 3분기 영업이익을 전분기 대비 16% 증가한 103조8000억원, SK하이닉스는 16% 늘어난 70조1000억원으로 전망했다. 각각 시장 컨센서스 111조원, 78조원을 밑도는 수준이다. 가장 큰 원인은 2분기 말 대비 약 11% 하락한 원ㆍ달러 환율이다. 삼성전자는 모바일경험(MX) 원가 상승과 영상디스플레이ㆍ생활가전(VD·CE) 일회성 비용까지 반영됐고, SK하이닉스는 차세대 HBM 전환 과정에서 제품 믹스와 매출 인식 시점 변화가 영향을 미친 것으로 추정했다.
다만 4분기부터는 HBM4 매출 확대와 메모리 가격 상승이 실적 개선을 이끌 것으로 예상했다. 특히 2027년에는 HBM 8단 비중이 늘어나더라도 공급 부족이 이어져 가격 협상력이 유지될 가능성이 높다고 봤다.
최근 엔비디아는 루빈 울트라에서 기존 12단 중심 HBM4E 외에 8단을 병행하는 방안을 검토하고 있다. AMD와 구글도 같은 세대에서 워크로드와 가격대에 따라 8단과 12단을 혼용하는 멀티티어링 가능성이 거론된다. DS투자증권은 이를 HBM 수요 둔화 신호로 볼 필요가 없다고 판단했다. 제한된 HBM 공급으로 그래픽처리장치(GPU) 출하량을 극대화하려는 전략에 가깝다는 설명이다. 12단에서 8단으로 전환하면 같은 D램 다이로 만들 수 있는 HBM 큐브 수가 50% 늘어난다. 스택당 메모리 탑재량은 줄지만 GPU 출하량 증가가 이를 상쇄해 중장기 비트 수요 전망에는 큰 변화가 없다는 분석이다.
실제 메모리 3사의 HBM 실리콘관통전극(TSV) 생산능력은 올해 말 월 47만장에서 2027년 말 61만장으로 약 30% 늘어날 전망이다. 가동률과 수율 개선까지 더하면 2027년 HBM 비트 출하량은 전년 대비 50~60% 증가할 것으로 예상됐다. 그럼에도 HBM용 D램 웨이퍼 비중은 2025년 19%에서 2027년 31%까지 상승하는 반면 전체 D램 비트에서 HBM이 차지하는 비중은 8%에서 13%로 증가하는 데 그칠 전망이다. HBM의 높은 웨이퍼 소모량 탓에 공격적인 증설에도 공급 부족이 이어질 수 있다는 의미다.
8단 전환은 반도체 소재·부품·장비 업종의 수혜처도 바꿀 전망이다. 같은 D램 다이에서 생산되는 큐브 수가 증가하면서 병목이 코어 다이에서 베이스 다이와 후공정으로 이동할 수 있기 때문이다. DS투자증권은 자기유동형 몰딩언더필(MR-MUF)용 리플로우와 HBM 큐브·베이스 다이 검사장비, 칩온웨이퍼온서브스트레이트(CoWoS) 관련 장비의 수혜가 클 것으로 봤다. 소재·부품·장비 최선호주는 피에스케이홀딩스를 유지했다.
삼성전자는 투자의견 ‘매수’와 목표주가 53만원을 유지했다. HBM 경쟁력 회복과 베이스 다이 내재화가 강점으로 부각될 수 있다는 평가다. 올해 영업이익은 369조원, 2027년은 608조원으로 전망했다. SK하이닉스는 투자의견 ‘매수’를 유지하되 목표주가를 264만원으로 하향했다. 3분기 D램 출하량 추정치를 낮추고 목표 주가순자산비율(PBR)을 기존 3.4배에서 3.0배로 조정한 영향이다.
이 연구원은 “3분기 실적 부진은 환율이라는 이미 알려진 변수에 따른 영향이 크다”며 “HBM4 매출 확대와 2027년 가격 상승, 후공정 병목 심화가 향후 반도체 업종의 핵심 투자 포인트가 될 것”이라고 말했다.