27일 한국투자증권은 현대글로비스에 대해 내년 사상 최대 이익 경신을 이어갈 전망인 가운데 그 이상의 배당 업사이드가 부각되고 있다고 판단했다. 진입장벽과 수익성이 높은 초계함(PCC) 스페셜티 시장에서 유일한 2자물류 사업자라는 평가다. 목표주가 23만 원, 투자의견 '매수'를 제시했다. 전 거래일 종가는 16만1400원이다.
최고운 한국투자증권 연구원은 "PCC는 폐쇄적인 거래 관계와 한정적인 전방화주 등을 고려할 때 신규 경쟁자 진입이 어려운 스페셜티 시장"이라며 "중국 수출 물량이 증가하고 있지만 유럽을 갔다 돌아오는 백홀(back-haul) 물량은 기존 메이저 업체들이 이미 과점하고 있다"고 설명했다.
이어 "현대글로비스는 PCC시장에서 유일한 2자 종합물류 사업자라는 점에서 차별화된다"며 "해운뿐만 아니라 내륙운송과 원자재 소싱, 중고차 물류까지 관리해줄 수 있음. 화주들이 가장 많이 찾는 만큼 인도 예정 선박규모가 가장 많다"고 짚었다.
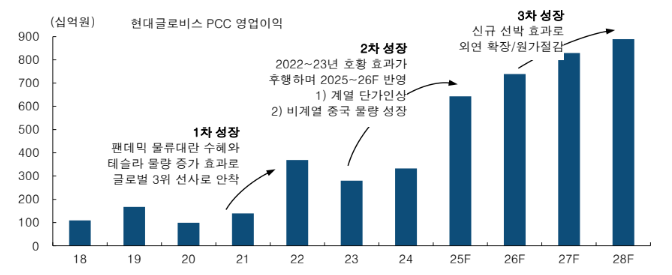
그러면서 그는 "내년에는 운임 추가 상승보다 신규 고정성 선박 도입을 통한 점유율 확대와 원가 구조 개선에 주목할 차례"라며 "현대글로비스의 PCC 영업이익률은 15%로 높아졌지만, 글로벌 1~2위 20%에 비해 여전히 업사이드가 존재한다"고 평가했다. PCC 영업이익은 올해 93% 증가에 이어 내년 15% 추가로 성장할 것이란 전망이다.
최 연구원은 "물류 및 유통 사업 역시 해외 현지 사업 확대와 신규 반조립제품(CKD) 시장 진출 효과로 개선과 환율 상승 역시 업사이드 요인"이라며 "대신 이익 증가율은 올해 높은 기저 부담으로 둔화되겠지만, 이제는 배당성향의 상향 가능성에 주목할 필요가 있다. 올해처럼 capex를 1조 원 이상 가정하더라도 잉여현금흐름(FCF)은 2026년 배당 컨센서스의 3배 규모로 남는다"고 말했다.
그는 또 "배당 확대 모멘텀이 가장 확실한 만큼 지배구조 이슈에 대한 기대감 역시 충족시켜줄 것"이라며 "올해 주당배당금(DPS)은 배당성향 25% 유지를 가정해도 전년 대비 50% 이상 증가할 전망으로, 내년 순이익 증가가 둔화될 때쯤이면 배당성향 상향이 기대된다. 다른 항공·물류업체나 전방산업과 다르게 capex 부담이 제한적이라 배당성향을 50% 이상 올려도 재무에 문제가 없다"고 판단했다.