현대차증권 "NH투자증권, 2분기 실적 컨센 상회 전망…목표가↑"

입력 2025-07-10 08:15

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

((출처=현대차증권))
((출처=현대차증권))

현대차증권은 10일 NH투자증권이 올해 2분기 실적도 순항할 것이라며 목표주가를 기존 1만8000원에서 2만6000원으로 상향했다. NH투자증권의 전 거래일 종가는 2만1950원이다. 투자의견은 '매수'를 유지했다.

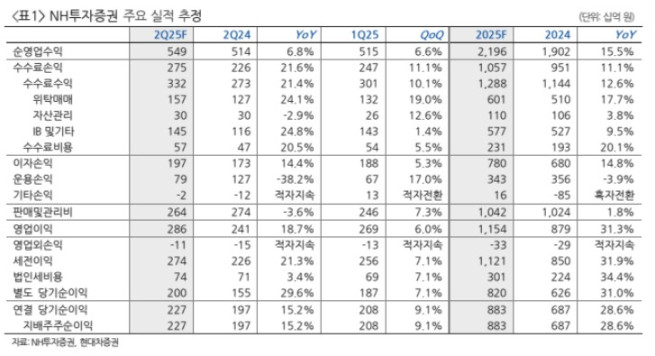
현대차증권은 올해 NH투자증권의 연결 지배주주순이익이 8829억 원을 기록할 것으로 전망했다. 전년 대비 28.6% 오른 수준이다. 기존 추정치 대비 10.4% 상향 조정했다. 추정치 상향의 이유는 3분기, 4분기 일평균 거래대금 전망치를 상향 조정했기 때문이다.

장영일 현대차증권 연구원은 "NH투자증권에 대해 기대할 수 있는 부분은 배당소득 분리과세에 따른 수혜 가능성"이라며 "최근 3년간 40%를 훌쩍 상회하는 배당성향을 시현해 왔다는 점에 주목해야 하며 하반기로 갈수록 매력도는 상승할 것"이라고 말했다.

장 연구원은 NH투자증권이 올해 2분기 지배주주순이익 2272억 원을 기록할 것으로 봤다. 전년 동기 대비 15.2% 오른 수준이다. 기존 컨센서스 대비 13.2% 상회할 것으로 전망했다.

그는 "전 부문에서 직전 분기 대비 실적이 성장할 것으로 예상된다"며 "주로 일평균거래대금 증가에 따른 브로커리지 수수료 수익 성장이 가장 가시적일 것"이라고 말했다. 기업금융(IB) 수수료 수익은 기업공개(IPO)가 부진했음에도 유상증자 딜로 주식자본시장(ECM) 부문을 선방한 것으로 봤다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 내 AI 안경 촬영은 '괜찮아'…남이 쓸 땐 '글쎄' [데이터클립]
  • 강남 식는데 서울은 달아오른다…아파트값 88주째 상승
  • 엔화 18년 만에 최저⋯ETF 손실에도 개미는 ‘저점매수’
  • 코스피 5500선으로 추락…양 시장 사이드카 이어 서킷브레이커 발동
  • KB證, “삼성전자, 中창신메모리 기술보다 5~7년 앞서⋯저평가 매수 기회”
  • 편의점 김밥 한 줄에 나트륨 하루 기준치 최대 70%…속재료 비율도 제각각
  • 미국 9월 CPI, 3.7% 상승...이달 금리인상 확률 54%
  • 인천 흉기난동범, 범행전력 더 있었다…신상공개는?
  • 오늘의 상승종목

  • 10.15 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 111,203,000
    • +0.27%
    • 이더리움
    • 3,303,000
    • -0.03%
    • 비트코인 캐시
    • 374,400
    • +2.38%
    • 리플
    • 1,811
    • +0.28%
    • 솔라나
    • 143,200
    • +0.92%
    • 에이다
    • 312
    • +0.32%
    • 트론
    • 448
    • -1.32%
    • 스텔라루멘
    • 250
    • +0%
    • 비트코인에스브이
    • 25,100
    • +1.66%
    • 체인링크
    • 16,890
    • -0.3%
    • 샌드박스
    • 74.42
    • -0.81%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 Mesh Series C $75M
    • 3 World OTC $52.5M
    • 4 Alpaca $135M
  • 인기 프로젝트
    • 1 Bitway Infra 인기지수 330
    • 2 Walrus Infra 인기지수 318
    • 3 LayerAI Infra 인기지수 302
    • 4 Quack AI x402 인기지수 295
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-54
    • Allora 유통량 89% D-26
    • DAOBase $580K · 유통량 43% D-2
    • Capricorn 유통량 53% D-7
Source from