대우건설, 2021년 전 사업부 실적 개선 기대 '매수'-교보증권

입력 2021-04-09 09:15

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

(자료제공=교보증권)
(자료제공=교보증권)

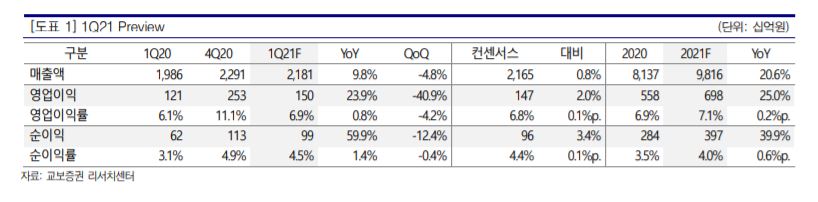
교보증권이 9일 대우건설에 대해 국내 주택 분양 호조에 해외 수주 잔고 개선까지 더해지면서 안정적인 성장세를 이어갈 것으로 전망했다. 목표주가는 8500원, 투자의견 매수를 유지했다.

백광제 교보증권 연구원은 "최근 서울ㆍ수도권 주택 공급 확대 및 재건축 재개 기대감으로 주가 호조를 보인다"며 "이미 회사의 주택 분양은 증가세를 나타내고 있다"고 말했다.

이어 "나이지리아, 베트남, 이라크 등 수익성 높은 해외 수주 잔고 증가에 힘입어 올해 본격적인 실적 개선도 기대된다"고 밝혔다.

다만, "토목ㆍ플랜트 전년 동기 대비 이익 감소로 보이지만 전년 분기별 실적 변동성을 고려한다면 연간 이익 기여는 크게 늘 것"이라고 판단했다.

그러면서 "최근 전체 업종 주가 호조와 향후 성장성 감안시 현재 밸류에이션(2021년 PER 6.8배)은 부담스럽지 않은 수준으로 판단한다"고 덧붙였다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • '2027 테크 퀘스트'가 대한민국 AI의 미래를 엽니다
  • 서울 집값 86주 연속 상승…'역대 최장' 文정부 넘어서
  • 30대·40대·50대 남성, 절반 이상이 '비만' [데이터클립]
  • 2026 가을야구 진출팀 확정
  • 반도체가 되살린 증시…코스피 사흘 만에 반등·코스닥 4%대 급등
  • 김정관 산업장관 “알래스카 LNG, 상업적 합리성 있어야만 추진”
  • 단독 빈 상가·오피스 3.3만가구 전환…국토부 용역도 ‘사업성 한계’ [공급대책, 현실의 벽]
  • 중수청 1900명 규모로 출범, 청장 없이 차장·지방중수청장만 내정
  • 오늘의 상승종목

  • 10.01 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 114,984,000
    • +0.46%
    • 이더리움
    • 3,661,000
    • +0.3%
    • 비트코인 캐시
    • 419,500
    • +0%
    • 리플
    • 2,028
    • -1.17%
    • 솔라나
    • 160,300
    • -1.35%
    • 에이다
    • 336
    • -0.3%
    • 트론
    • 456
    • -0.87%
    • 스텔라루멘
    • 299
    • -2.61%
    • 비트코인에스브이
    • 26,700
    • -1.87%
    • 체인링크
    • 19,540
    • -1.91%
    • 샌드박스
    • 59.79
    • -0.94%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 World OTC $52.5M
    • 3 Variational Series A $50M
    • 4 Digital Asset $355M
  • 인기 프로젝트
    • 1 Quant DeFi 인기지수 357
    • 2 Orbio 인기지수 313
    • 3 Moonriver 인기지수 300
    • 4 Concrete DeFi 인기지수 299
  • 토큰 언락 임박
    • HumidiFi $12.7M · 유통량 113% D-68
    • Capricorn $20.3M · 유통량 53% D-21
    • Scroll $2.4M · 유통량 51% D-20
    • DAOBase $580K · 유통량 43% D-16
Source from