DB금융투자, “엘비세미콘, 고마진 사업 확대로 매수하기 좋은 시점”

입력 2021-03-04 08:47

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

DB금융투자는 엘비세미콘에 대한 ‘매수’의견과 목표주가 1만8000원을 유지한다고 밝혔다. 고마진 사업부문에서 실적 개선이 기대된다는 전망이다.

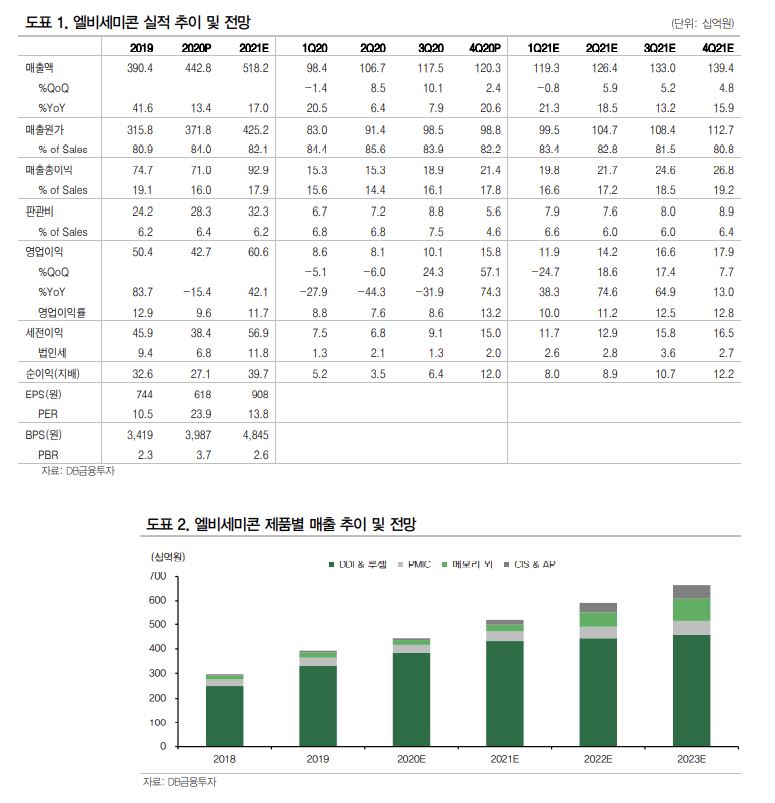
어규진 DB금융투자 연구원은 “엘비세미콘은 삼성전자 비메모리향으로 2018년 하반기 디스플레이 구동칩(DDI), 2019년 하반기 전력관리반도체(PMIC)의 범핑과 테스트를 성공적으로 진입하면서 현재는 삼성전자가 최대 매출 고객”이라면서 “삼성전자 파운드리 사업 확장에 따른 후공정 낙수효과가 엘비세미콘의 AP 테스트 사업 진출로 연계되면서 고수익의 테스트 사업확대로 중장기적으로 수익성이 개선될 전망”이라고 말했다.

게다가 최근 신종 코로나바이러스 감염증(코로나19) 이슈로 인한 비대면 정보기기(IT) 수요 강세로 본업인 DDI 실적이 개선되고, 삼성전자향 비메모리 품목의 지속적인 횡전개로 중장기적 실적 성장이 진행 중인 것은 호재다.

어 연구원은 “스마트폰의 5세대 이동통신(5G), 인공지능(AI) 기능 채택에 따른 스펙 강화로 고성능 비메모리 수요가 증가하는 상황에서, SoC와 CIS 테스트 매출 확대에 따른 믹스 개선도 기대된다”면서 “그런데도 2021년 기준 현 주가수익비율(PER)은 13.8배 수준으로 업계 평균 이하로 매수하기 딱 좋은 시점”이라고 판단했다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 삼성은 스마트공장, SK는 자율팹…AI가 다시 쓰는 제조업 공식 [2027 테크퀘스트]
  • 2026 단풍 절정시기·전국 단풍명소 정리 [그래픽 스토리]
  • 한은 ‘호미질의 결실’⋯전문가들 “11월 추가 인상”
  • AI가 짚어낸 ‘웹의 아킬레스건’⋯세계 곳곳, 사이트 긴급 셧다운
  • 기준금리 동결에도 주담대 금리 상승 압력…차주 이자 부담 여전
  • 강남 두 달째 빠져도 서울 집값 상승 불길 더 넓게 번졌다
  • 62년 만에 1만배 성장⋯韓, 사상 첫 '수출 1조달러' 5대 강국 눈앞
  • 일본기상청이 본 초강력 태풍 '참피'…한일 예상 경로 비교
  • 오늘의 상승종목

  • 10.22 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 109,032,000
    • -3.02%
    • 이더리움
    • 3,191,000
    • -4.43%
    • 비트코인 캐시
    • 367,400
    • -4.07%
    • 리플
    • 1,767
    • -3.81%
    • 솔라나
    • 139,300
    • -3.33%
    • 에이다
    • 284
    • -6.27%
    • 트론
    • 444
    • +0%
    • 스텔라루멘
    • 236
    • -4.45%
    • 비트코인에스브이
    • 23,340
    • -6.04%
    • 체인링크
    • 15,970
    • -5%
    • 샌드박스
    • 72.21
    • -6.61%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 Axis Robotics Seed $12M
    • 3 World OTC $52.5M
    • 4 Venice Series A $65M
  • 인기 프로젝트
    • 1 NeoSoul Infra 인기지수 398
    • 2 Axis Robotics Robot 인기지수 348
    • 3 Metric 인기지수 314
    • 4 LayerAI Infra 인기지수 302
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-47
    • Allora 유통량 89% D-19
    • Capricorn 유통량 53% D-DAY
    • DAOBase 유통량 43% D-26
Source from