한국콜마, 오너 리스크로 내년까지 성장 열위 ‘투자의견↓’-유안타증권

입력 2019-10-04 07:56

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

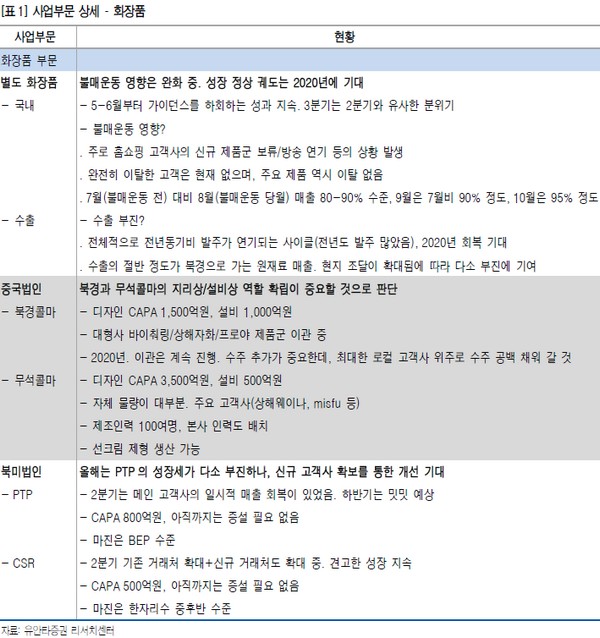
유안타증권은 4일 한국콜마에 대해 오너 리스크 등으로 당분간 매력도가 떨어진다며 투자의견은 ‘매수’에서 ‘중립’으로, 목표주가도 6만9000원에서 4만8000원으로 모두 낮췄다.

유안타증권 박은정 연구원은 “투자의견 하향의 근거는 성장성과 수익성의 핵심인 국내 화장품 부문의 성장이 오너 리스크로 내년 상반기까지 성장 열위가 예상되기 때문”이라며 “국내 화장품 부문의 추정치 하향 및 중국법인의 더딘 가동률에 따라 2019년, 2020년 주당순이익(EPS)을 각각 15%, 10% 하향함에 따라 목표주가도 낮췄다”고 설명했다.

박 연구원은 “한국콜마의 3분기 실적은 연결 매출 3679억 원, 영업이익 259억 원으로 컨센서스 영업이익 326억 원을 20% 밑돌 것”이라며 “8월부터 시작된 불매 운동의 영향으로 국내 화장품 부문의 매출이 전년동기비 10% 감소함에 따라 연간 7% 수준의 화장품 마진이 4%까지 하락했을 것”이라고 추정했다.

그는 “예상된 부진이나 정상화는 내년에나 가능할 것으로 판단한다”고 덧붙였다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 공장부터 은행 서비스까지⋯AI, 산업의 판을 바꾼다
  • "지금이 기회" 베팅했는데…레버리지 전투개미들 '비명'
  • '2026 스타벅스 겨울 e-프리퀀시', 재빠른 수령 방법은? [그래픽 스토리]
  • 삼전·하닉 동반 급등, 코스피 3.29%↑…두 달 만에 매수 사이드카
  • '닥터X'까지 "실패하지 않습니다"⋯SBS 금토드라마, 흥행 비결은 [엔터로그]
  • 머스크, ‘초거대 AI 제국’ 시동⋯테슬라ㆍ스페이스X 합병 승부수
  • ‘내란 가담’ 박성재 前장관 2심 징역 9년…1심보다 16년 감형 [상보]
  • 중국 車부품사 매출 16% 급증⋯한국의 7배 성장, 공급망 주도권 흔든다
  • 오늘의 상승종목

  • 10.21 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 111,302,000
    • +1.99%
    • 이더리움
    • 3,290,000
    • +2.68%
    • 비트코인 캐시
    • 380,400
    • +3.91%
    • 리플
    • 1,805
    • +3.86%
    • 솔라나
    • 142,600
    • +2%
    • 에이다
    • 301
    • +3.44%
    • 트론
    • 441
    • -0.45%
    • 스텔라루멘
    • 245
    • +3.81%
    • 비트코인에스브이
    • 24,670
    • +6.24%
    • 체인링크
    • 16,500
    • +2.55%
    • 샌드박스
    • 77.11
    • +1.29%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 World OTC $52.5M
    • 3 Alpaca $135M
    • 4 Morpho $175M
  • 인기 프로젝트
    • 1 NeoSoul Infra 인기지수 365
    • 2 Janction Infra 인기지수 362
    • 3 LayerAI Infra 인기지수 302
    • 4 Axis Robotics Robot 인기지수 302
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-49
    • Allora 유통량 89% D-21
    • Capricorn 유통량 53% D-2
    • Scroll 유통량 51% D-1
Source from