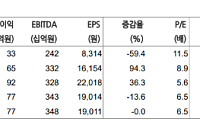
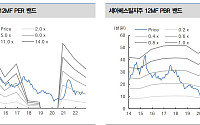
현대차증권은 세아홀딩스에 대해 철강 업황 부진으로 수익성 하락이 예상돼 목표주가를 기존 19만3000원에서 17만7000원으로 하향 조정했으나, 적극적인 주주환원 정책과 절대적인 저평가 매력을 고려해 투자의견 '매수'를 유지한다고 18일 밝혔다.
박현욱 현대차증권 연구원은 "세아홀딩스의 올해 3분기 연결 기준 영업이익은 12억원, 순이익은 157억원으
대신증권은 2일 세아베스틸지주에 대해 중장기 원전 관련주로 주목이 필요하다며 투자의견 ‘매수’, 목표주가 2만2000원을 유지했다.
이태환 대신증권 연구원은 “3분기 연결 실적은 매출액 1조797억 원, 영업이익 203억 원, 영업이익률 1.9%를 기록하며 컨센서스를 크게 하회했다”고 분석했다.
이 연구원은 “세아베스틸은 특수강 ASP가 6.8만 원
세아베스틸은 올해 3분기 연결기준 매출 5717억 원, 영업손실 191억 원을 기록했다고 29일 밝혔다.
작년 같은 기간과 비교했을 때 적자는 지속됐고, 매출은 20.03% 감소했다.
실적이 악화된 것은 신종 코로나바이러스 감염증(코로나19)에 따른 수요 산업 업황의 악화로 작년보다 특수강 제품 판매량이 감소했기 때문이다.
하계 휴가 및 전통적 비수
세아베스틸은 지난 1분기 연결기준 영업이익이 전년 동기 대비 36.5% 감소한 105억 원을 기록했다고 6일 밝혔다.
같은 기간 매출액은 10.3% 감소한 7001억 원, 당기순이익은 70.8% 줄어든 183억 원을 기록했다.
별도 기준으로는 41억 원의 영업손실, 30억 원의 순손실을 내며 적자전환했다. 매출액은 16.9% 감소한 4094억
한국투자증권은 1일 현대제철에 대해 동부특수강 인수는 장기적으로 특수강 수요처 확보 등 중장기적 시너지 효과가 높다며 투자의견 ‘매수’와 목표주가 10만원을 제시했다.
최문선 한국투자증권 연구원은 “현대제철이 현대위아와 현대하이스코와 함께 동부특수강을 2943억원에 인수하고, 이를 현대제철 50%, 현대위아 40%, 그리고 현대하이스코가 10%를 부담해
KTB투자증권은 17일 세아베스틸에 대해 올해 연간 판매량이 전년대비 10%가량 늘어난 220톤에 달할 것으로 기대된다며 투자의견 ‘매수’와 목표주가 7만원을 유지했다.
심혜선 KTB투자증권 연구원은 “특수강 수입재 대체에 힘입어 시장점유율이 회복될 것”이라며 “해외 석유 시추선용, 풍력용 특수강 수요 역시 견조한 상황”이라고 설명했다.
이어 “진양
이트레이드증권은 10일 철강산업에 대해 글로벌 및 중국 시황개선이 불투명하다며 투자의견 ‘중립’, 업종 최선호주는 현대제철, POSCO, 세아베스틸을 제시했다.
강태현 이트레이드증권 연구원은 “글로벌 철강산업 생산 및 수요의 50% 이상을 차지하는 중국 긴축 완화에 대한 불확실성이 크다”며 “국외 뿐 아니라 국내의 매크로 시황도 불안정해 철강사의 영업환
KTB투자증권은 12일 세아베스텔에 대해 내년에도 안정적인 이익 성장이 지속될 것이라며 투자의견 '매수'와 목표주가 7만원을 제시했다.
심혜선 KTB투자증권 연구원은 "내년 CAPA 증설에 따른 외형 확장이 기대된다"며 "이번 CAPA 증설로 수요가 견조한 특수강 수요를 충족하면서 낮은 가동률로 고정비 부담이 높은 대형단조 부분의 고정비 부담이 낮아질 수
하나대투증권은 26일 세아베스틸에 대해 특수강 수요 확산으로 투자효과가 두드러지고 있다며 투자의견 '매수'와 목표주가 8만3000원을 유지했다.
김정욱 하나대투증권 연구원은 "8월 들어 미국 발 불확실성 확대로 KOSPI 및 철강업종 지수는 각각 19%, 18% 떨어졌으나, 세아베스틸 주가는 4% 하락에 그쳐 상대적으로 선전했다"고 밝혔다.
김 연구원
◇대형주 추천종목
△셀트리온 - 엔브렐과 리툭산의 바이오시밀러 임상시험 돌입에 따른 기대감과 CT-P06, CT-P13의 임상 3상 성공 가능성 여부가 중요한 주가 상승 모멘텀으로 작용할 전망
△하이닉스 - 연초 실적기대를 상회하는 유일한 IT 대형주. 일본 대재앙에 따른 Supply Chain 다변화의 수혜를 받을 것으로 전망됨
△하나금
◇대형주 추천종목
△하이닉스 - 연초 실적기대를 상회하는 유일한 IT 대형주. 일본 대재앙에 따른 Supply Chain 다변화의 수혜를 받을 것으로 전망됨
△하나금융지주 - 외환은행을 인수할 유력한 후보자로 인수시 자본 효율성이 높아질 것으로 전망됨. 외환은행 인수가능성을 고려한 2011년 예상PBR은 상당히 저평가된 수준으로 주가 상승 여력
◇대형주 추천종목
△하이닉스 - 연초 실적기대를 상회하는 유일한 IT 대형주. 일본 대재앙에 따른 Supply Chain 다변화의 수혜를 받을 것으로 전망됨
△하나금융지주 - 외환은행을 인수할 유력한 후보자로 인수시 자본 효율성이 높아질 것으로 전망됨. 외환은행 인수가능성을 고려한 2011년 예상PBR은 상당히 저평가된 수준으로 주가 상승 여력
◇대형주 추천종목
△하이닉스 - 연초 실적기대를 상회하는 유일한 IT 대형주. 일본 대재앙에 따른 Supply Chain 다변화의 수혜를 받을 것으로 전망됨
△하나금융지주 - 외환은행을 인수할 유력한 후보자로 인수시 자본 효율성이 높아질 것으로 전망됨. 외환은행 인수가능성을 고려한 2011년 예상PBR은 상당히 저평가된 수준으로 주가 상승 여력
SK증권은 9일 세아베스틸에 대해 업황호조 등 랠리가 끝나지 않았다며 투자의견을 '매수'에서 '적극매수'로 목표주가는 4만5000원에서 6만2000원으로 각각 올렸다.
이원재 SK증권 연구원은 "세아베스틸의 연간 매출액은 2.4조원, 영업이익은 2637억원으로 사상 최대실적 달성을 지속하고 영업이익률은 11.0%로 전년비 0.2%p 상승할 것"이라고
한양증권은 27일 세아베스틸에 대해 3분기 깜짝실적이 4분기 포함 연간 사상최대 이익으로 이어질 전망이라며 투자의견 '매수'와 목표주가 3만4500원을 유지한다고 밝혔다.
윤관철 한양증권 연구원은 "3분기 특수강 판매량은 38.5만톤으로 예상에 부합했던 반면 비수기에도 불구하고 전방수요 견인에 힘입어 제품 가격이 예상보다 견조하게 유지돼 3분기 영업이