현대차증권은 금호건설에 대해 주택부문의 수익성 개선과 대형 인프라 사업 수주 기대감을 반영해 투자의견 '매수'를 유지하고 목표주가를 기존 5700원에서 1만5000원으로 대폭 상향 조정했다고 17일 밝혔다.
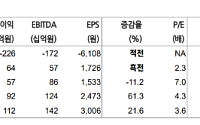
신동현 현대차증권 연구원은 "금호건설의 2026년 3분기 연결 기준 매출액은 4945억원으로 전년 동기 대비 5.5% 감소했으나 영업이익은 222
현대차증권은 IPARK현대산업개발에 대해 자체 주택 부문의 빠른 회복과 외주 주택 수익성 개선에 힘입어 3분기 깜짝 실적을 기록했으며 향후 지속적인 실적 성장이 기대된다며 투자의견 '매수'를 유지하고 목표주가를 기존 2만8000원에서 3만원으로 상향 조정했다고 26일 밝혔다.
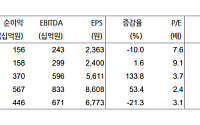
신동현 현대차증권 연구원은 "IPARK현대산업개발의 2026년 3분기 연결