IBK투자증권은 삼성바이오로직스의 올해 3분기 실적이 시장 전망치(컨센서스)에 부합할 것으로 전망했다. 다만 유상증자 신주 발행에 따른 주식 가치 희석 효과를 반영해 목표주가는 기존 209만원에서 200만원으로 하향 조정했다.
7일 정이수 IBK투자증권 연구원은 "삼성바이오로직스의 3분기 연결 기준 매출액은 전년 동기 대비 8.4% 증가한 1조3637억원, 영업이익은 3.8% 감소한 6092억원(영업이익률 44.7%)으로 시장 전망치에 부합할 전망"이라고 했다.
그에 따르면 올해 5월 발생한 파업에 따른 생산 차질 영향에도 불구하고 기존 공장의 풀가동과 신규 공장 가동이 외형 성장을 견인했다. 정 연구원은 "1~4공장의 전체 가동과 함께 미국 록빌 공장 매출 기여가 3분기부터 본격화되고, 5공장도 검증용(PPQ) 배치 생산을 통해 매출이 확대될 것"이라고 분석했다.
이어 "2분기에는 미국 공장과 5공장 관련 비용이 선반영됐으나, 3분기에는 매출 증가에 따른 고정비 부담 완화로 영업이익률이 전 분기 대비 0.3%포인트 상승할 것"이라고 덧붙였다.
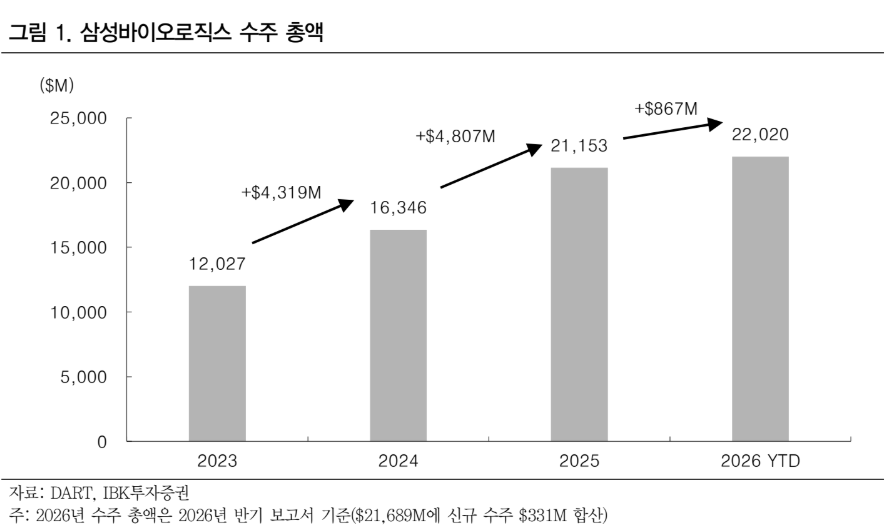
신규 수주 모멘텀과 중장기 사업 영역 확장 가능성도 제시했다. 정 연구원은 "2026년 신규 수주는 약 1조2000억원으로 전년 수주액의 약 20% 수준에 그치고 있으나, 연말부터 내년까지 수주 동력은 점차 강화될 것"이라며 "2025년 하반기 이후 미국의 의약품 관세 불확실성이 완화되며 글로벌 제약사와의 논의가 늘어나고 있다"고 평가했다.
사업 포트폴리오 확장도 본격화된다. 정 연구원은 "11월 유상증자 납입이 마무리되면 6공장 착공과 스위스 폴리펩타이드 인수가 본격화될 것"이라며 "폴리펩타이드 인수가 연내 완료되면 2027년부터 연결 실적에 반영되는 동시에 항체 의약품 중심의 위탁개발생산(CDMO) 사업을 GLP-1 등 펩타이드로 확장하는 계기가 될 것"이라고 설명했다.
정 연구원은 "목표주가를 기존 209만원에서 200만원으로 하향 조정한다"며 "이는 유상증자 신주 발행에 따른 주당가치 4.7% 희석 효과를 반영한 것"이라고 설명했다.
끝으로 "노조 파업 불확실성이 주가에 부담으로 작용할 수 있는 만큼 향후 신규 수주 동력의 회복이 관건"이라고 짚었다.