아모레퍼시픽, 해외 성장보다 국내 마진 개선 필요 ‘매수’ -DB금융투자

입력 2019-12-16 09:11

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

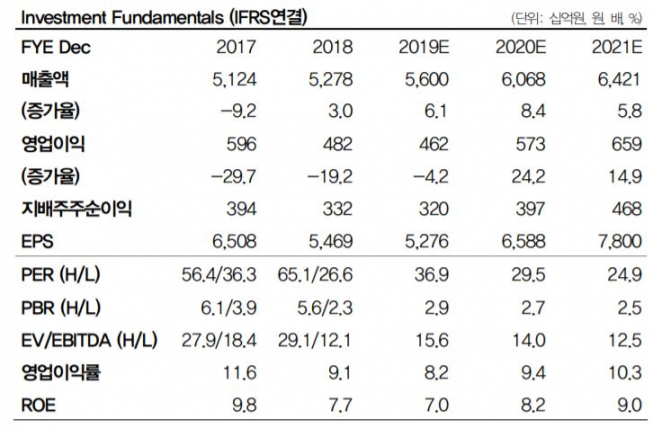
DB금융투자는 16일 아모레퍼시픽에 대해 면세와 온라인 사업부의 강세가 지속하고 있다며 목표주가 23만 원, 투자의견 매수를 유지했다.

박현진 DB금융투자 연구원은 “4분기 면세 채널 매출은 전 분기 대비 감소하겠지만 작년과 비교했을 때 30% 이상 성장세를 보일 것”이라고 전망했다.

박 연구원은 “왕홍 집중 마케팅 등으로 9월까지 면세 수요가 쏠렸고, 이후 수요가 주춤하다가 11월 들어서면서 면세 수요가 시장 평균을 다시 웃돈 것으로 파악된다”고 설명했다.

이어 “온라인 채널 성장은 역직구몰이 견인하고 있으며 특히 광군제 매출 신장이 높아 전 분기 성장률을 웃돌 전망”이라고 예상했다.

그는 “아시아 성장률은 한자리 후반 성장하는 데 그쳤다”며 “해외 성장보다 국내 마진 개선이 더 중요하다”고 진단했다.

박 연구원은 “설화수를 제외한 브랜드 대부분이 중국에서 고전하고 있어 고정비 부담으로 중국 쪽 이익률 개선은 당분간 쉽지 않을 것”이라며 “오히려 국내 점포 효율화 및 비효율적인 비용 구조 개선을 통해 국내 마진 개선을 기대해야 할 때”라고 분석했다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 온·오프 통합 ‘창간 20주년’ 이투데이가 경제의 내일을 엽니다
  • 금리도 못 꺾은 AI 랠리⋯엔비디아 6조달러 눈앞ㆍ머스크 조만장자 복귀 [금리 넘어선 AI 투자 열기]
  • "반팔 다음이 패딩?"…이른 가을 한파, 올겨울 추위 예고편일까 [이슈크래커]
  • 이유진♥차경은 결혼⋯교제 5개월 만
  • 中, 한달새 AI 모델 16개 출시⋯속도조절 대신 ‘가속페달’
  • 여야, 국감서 ’알래스카 LNG' 공방… 김정관 "500억 달러 투자 확정 아냐"
  • 삼성전자, 자사주 100% 넘게 샀는데 더 매입⋯‘수급 버팀목’ 언제까지?
  • 태풍 3개 동시에…놀로·초이완·고구마 예상 경로는?
  • 오늘의 상승종목

  • 10.06 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 116,359,000
    • +0.02%
    • 이더리움
    • 3,669,000
    • -0.16%
    • 비트코인 캐시
    • 428,000
    • +0.14%
    • 리플
    • 2,037
    • -0.68%
    • 솔라나
    • 162,300
    • -0.67%
    • 에이다
    • 375
    • +1.9%
    • 트론
    • 456
    • +0.22%
    • 스텔라루멘
    • 292
    • -2.67%
    • 비트코인에스브이
    • 27,020
    • -0.66%
    • 체인링크
    • 18,980
    • -0.89%
    • 샌드박스
    • 90
    • -8.46%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 World OTC $52.5M
    • 3 Morpho $175M
    • 4 Arc $222M
  • 인기 프로젝트
    • 1 Infinity Ground 인기지수 297
    • 2 Papertrade 인기지수 269
    • 3 Dolphin 인기지수 266
    • 4 zipcoin zk 인기지수 253
  • 토큰 언락 임박
    • HumidiFi $12.6M · 유통량 113% D-64
    • Capricorn $20.1M · 유통량 53% D-17
    • Scroll $2.7M · 유통량 51% D-16
    • DAOBase $580K · 유통량 43% D-12
Source from